
Dijital ve sosyal manzara büyüleyici şekillerde gelişmeye devam ediyor. Aşağıdaki yazı, Kepios’un kurucusu Simon Kemp’in, “Digital 2023” adıyla yayınlanan yeni raporunda yer alan bazı maddelerle ilgili notları. Bazı maddeler altında kişisel yorumlarım da var. Bu raporun ana proje ortaklarından biri de Meltwater.
Bu yıl internette geçirilen 12½ trilyon saat, internetin benimsenmesinde yeni bir kilometre taşı ve sosyal medya kullanımında yeni rekorlar…
Dijitalin 2022’de “her zamanki gibi” dönmesini bekliyorsanız, bu beklentileri sıfırlamak isteyebilirsiniz.
Yeni Dijital 2022 Küresel Genel Bakış Raporu, inernet bağlantılı dünyanın çoğunun pandemi öncesine göre daha hızlı büyümeye devam ettiğini ortaya koyuyor.
Bu yılki rapordaki önemli haberler şunları içeriyor:
- Sosyal medya kullanıcı sayısında çift haneli büyüme
- YouTube, Instagram ve TikTok için büyük kazançlar
- Dünyanın sosyal medya tercihlerine dair yeni bilgiler
- Sosyal ticaretin yükselişi
- Sosyal medya reklamlarının maliyetinde önemli artışlar
- Reklamcılıkla ilgili bazı rahatsız edici gerçekler
Son on iki ayda, dünyanın dijital davranışları, “pandemi yılları” ile karşılaştırıldığında bile, gördüğümüz en derin değişikliklerden bazılarını gösterdi.
Son araştırmalar, bu davranışların da bir dizi beklenmedik şekilde değiştirdiğini ortaya koyuyor.
İçindekiler
- 0.1 Digital 2023’te öne çıkan haberler
- 0.2 Dijital 2023: temel başlıklar
- 0.3 İnternet kullanıcısı sayısında büyük artış
- 1 Türkiye’den öne çıkanlar
- 1.1 Ülkemiz, Instagram mobil kullanımında dünyanın ilk sırasında
- 1.2 Kripto Para sahipliğinde de Türkiye zirvede!
- 1.3 İnternet üzerinden alışverişte Türkiye üçüncü sırada
- 1.4 TikTok mobil uygulamasında her ay 20.9 saat
- 1.5 Türkiye’de aylık YouTube uygulamasını kullanma süresi 18.5 saat!
- 1.6 ÜLKELERE GÖRE İNTERNET KULLANIMI
- 1.7 INTERNET BAĞLANTISIZ NÜFUSLAR
- 1.8 Çevrimiçi geçirilen sürenin azalması
- 1.9 ÜLKEYE GÖRE ÇEVRİMİÇİ OLARAK GEÇİRİLEN SÜRE
- 1.10 Çevrimiçi geçirilen süredeki trendleri anlamlandırmak
- 1.11 Dünya neden çevrimiçi oluyor?
- 1.11.0.0.0.1 Normale geri dön”?
- 1.11.0.0.0.2 Çevrimiçi alışveriş davranışlarındaki değişiklikler
- 1.11.0.0.0.3 Küresel TV davranışlarındaki değişiklikler
- 1.11.0.0.0.4 Dijital reklam dalgalanmaları
- 1.11.0.0.0.5 Gelişen sosyal medya davranışları
- 1.11.0.0.0.6 Sosyal medyada daha fazla zaman harcıyoruz
- 1.11.0.0.0.7 Dünyanın gelişen sosyal medya tercihleri
- 1.11.0.0.0.8 Sosyal medya platformları: aylık aktif kullanıcılar
- 1.12 Dünyanın en çok kullanılan sosyal medya uygulamaları
- 1.13 Peki ya TikTok?
- 1.13.1 Sosyal medya uygulamalarını kullanarak geçirilen süre
- 1.13.2 YAŞ VE CİNSİYETE GÖRE SOSYAL MEDYA TERCİHLERİ
- 1.13.3 Sosyal medya seçimleri sıfır toplamlı bir denklem değildir
- 1.13.4 PLATFORM SEÇİMLERİ İKİLİ DEĞİLDİR
- 1.13.5 Sosyal BGBM’ler 2022’nin 4. Çeyreğinde büyük düşüş görüyor
- 1.13.6 Arama pazarlamacılığı büyümeye devam ediyor
- 1.13.7 Kendi cihazlarımıza bırakıldı
- 1.13.8 AZALTILMIŞ ERİŞİM POTANSİYELİ
- 1.14 TikTok reklamları 1 milyardan fazla yetişkine ulaşıyor
- 1.15 Twitter’ın izleyici kitlesi büyüyor
- 1.16 ÇEVRİMİÇİ SES DİKKATİMİZİ DAHA FAZLA ÇEKİYOR
- 1.17 BLOCKCHAIN’İN ENGELLERİ
- 1.18 TERSTE METAVERSE?
- 1.19 GİYİLEBİLİR CİHAZLARIN YÜKSELİŞİ
- 1.20 LINKEDIN YENİ BİR NOKTAYA ULAŞTI
- 1.21 ÇEVRİMİÇİ FİNANSTA EĞİLİMLER
- 1.22 Ve sonunda… Kediler ve Köpekler, kim önde?
- 1.23 Raporu kimler yazdı?
- 1.24 Verilerle ilgili önemli notlar
Digital 2023’te öne çıkan haberler
Amiral gemisi Dijital 2023 raporundaki en önemli haberler şunları içeriyor:
- Küresel internet kullanıcı sayılarında büyük artış
- Çevrimiçi etkinliğin çeşitli yönlerinde düşüş
- Gelişen sosyal medya platformu tercihlerine ilişkin zengin bilgiler
- İnsanların dijital içerik ve hizmetlere erişmek için kullandıkları cihazlardaki değişiklikler
- Dünyanın çevrimiçi arama davranışlarındaki bazı beklenmeyen değişiklikler
- Dijital reklamcılığın şaşırtıcı büyümesi
Şu an okuduğunuz yazı aslında raporun bir özeti. Raporun tamamı 400’den fazla çizelgeyle dolu bir rapor şeklinde de yayınlanıyor.
Dijital 2023: temel başlıklar
Küresel “dijitalin durumu” ile ilgili en son manşetlere bir göz atarak başlayalım:
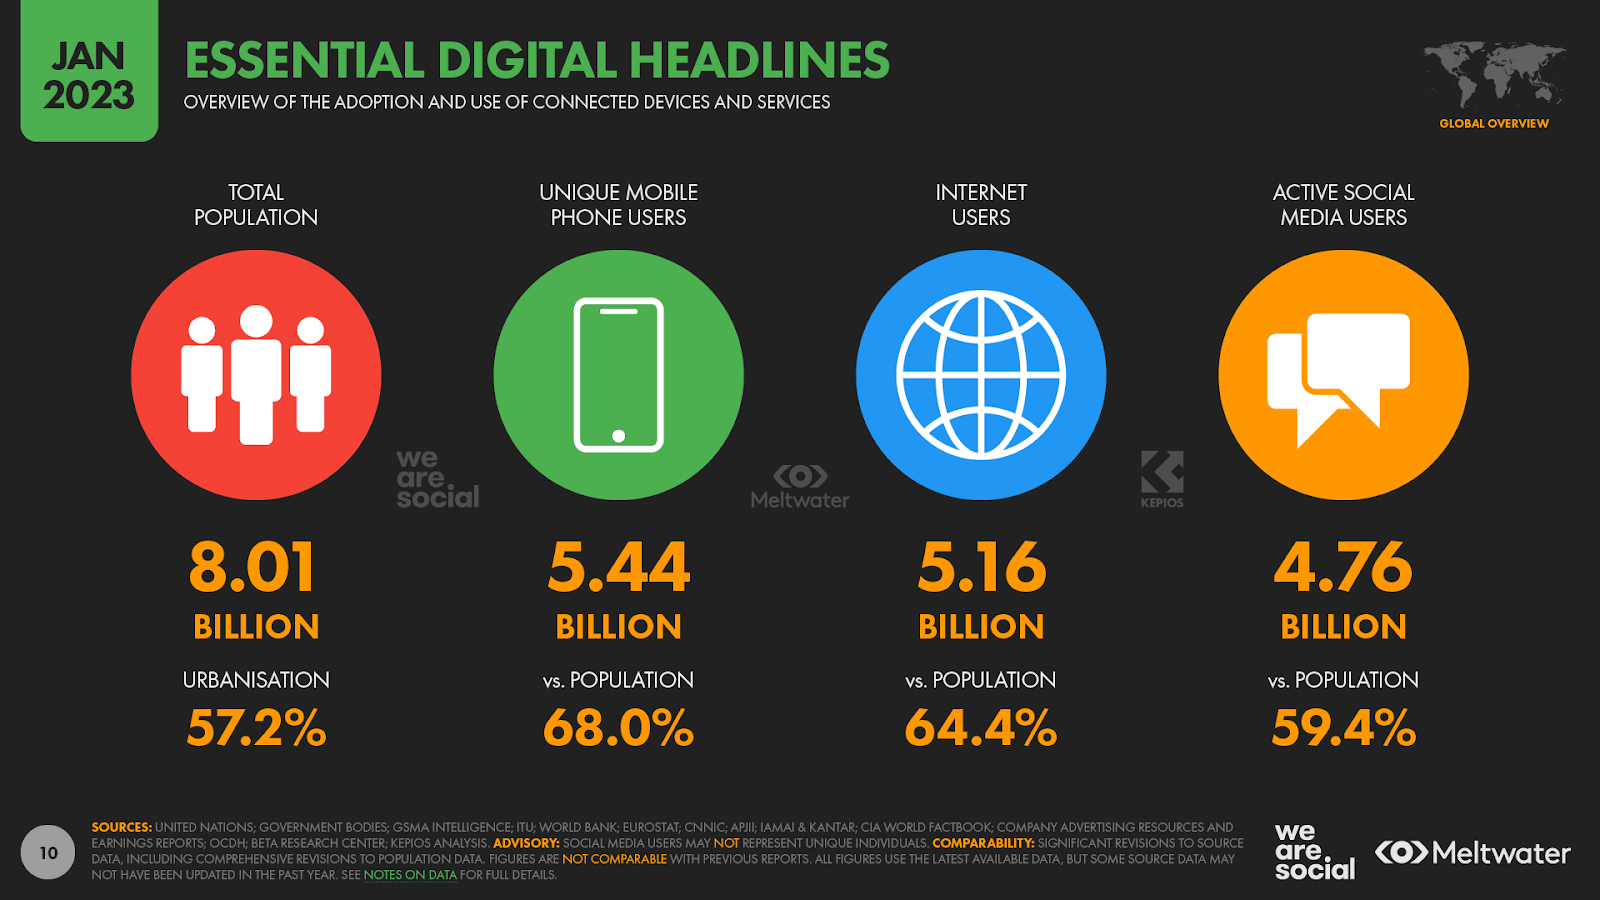
- 15 Kasım 2022’de 8 milyarı geçen dünya nüfusu, 2023’ün başında 8,01 milyara ulaştı . Artık dünya nüfusunun yüzde 57’sinden biraz fazlası kentsel alanlarda yaşıyor.
- 2023’ün başlarında toplam 5,44 milyar insan cep telefonu kullanıyor , bu da toplam dünya nüfusunun yüzde 68’ine denk geliyor. Benzersiz mobil kullanıcı sayısı, son 12 ayda 168 milyon yeni kullanıcıyla geçen yılda yüzde 3’ün biraz üzerinde arttı.
- Bugün dünyada 5,16 milyar internet kullanıcısı var, bu da dünya toplam nüfusunun yüzde 64,4’ünün artık çevrimiçi olduğu anlamına geliyor. Veriler, küresel internet kullanıcı toplamının son 12 ayda yüzde 1,9 arttığını gösteriyor, ancak veri raporlamadaki gecikmeler, gerçek büyümenin muhtemelen bu rakamın gösterdiğinden daha yüksek olacağı anlamına geliyor.
- Şu anda dünya çapında 4,76 milyar sosyal medya kullanıcısı var, bu da toplam küresel nüfusun yüzde 60’ından biraz daha azına denk geliyor . Sosyal medya kullanıcı büyümesi son aylarda yavaşladı, ancak bu yılki net 137 milyon yeni kullanıcı, yıllık sadece yüzde 3’lük bir büyümeye denk geliyor.
İnternet kullanıcısı sayısında büyük artış
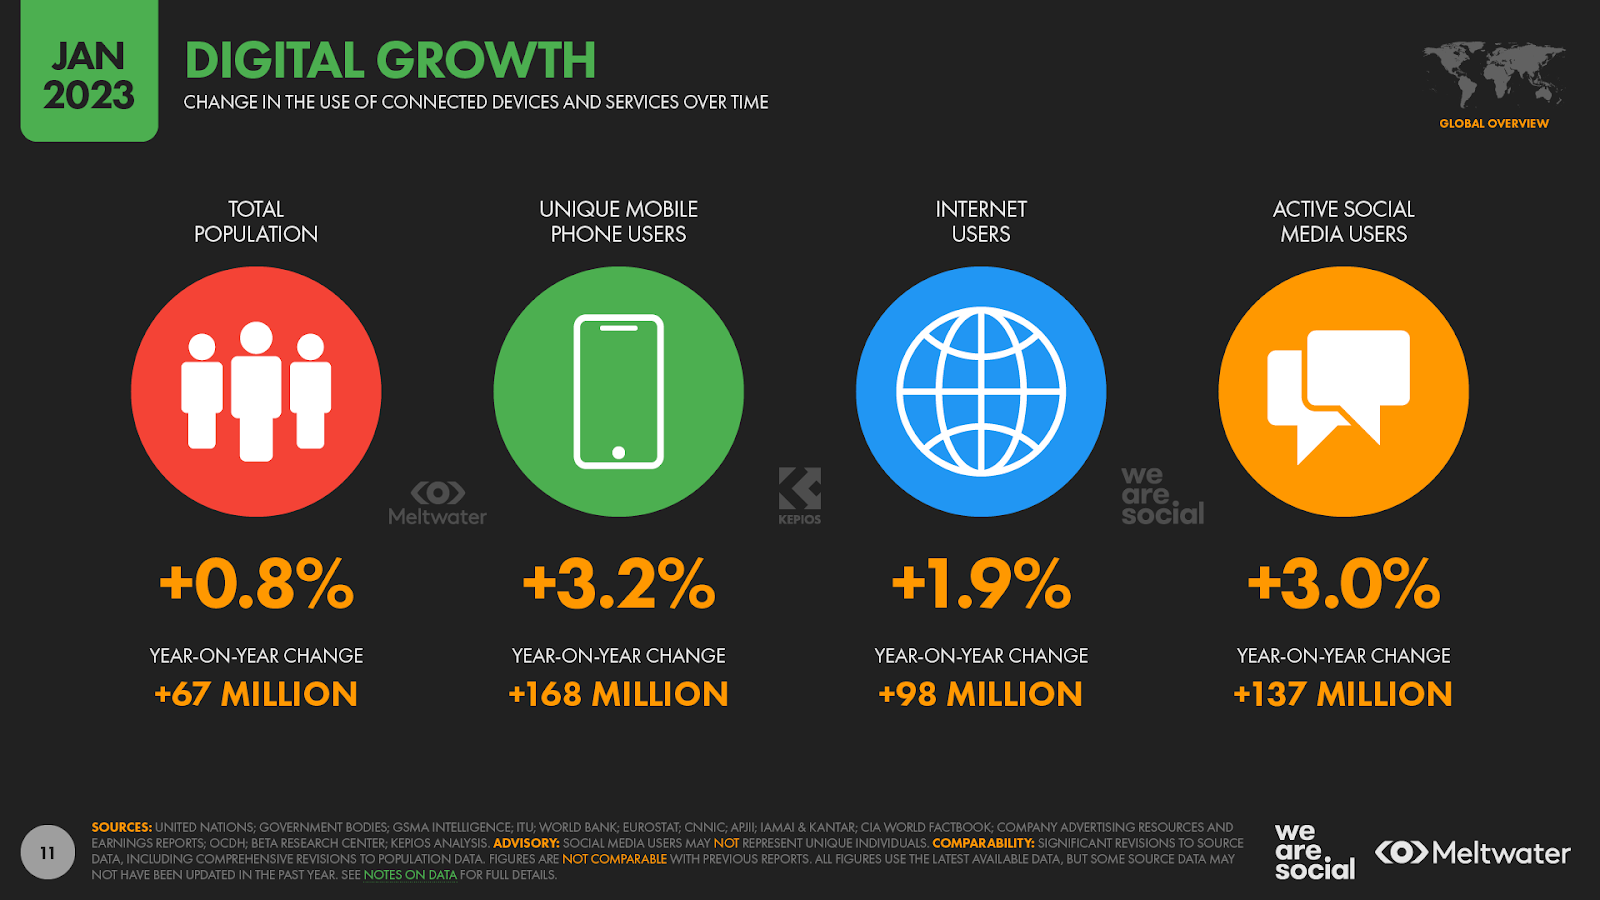
Geçtiğimiz birkaç hafta içinde, küresel bağlantı durumu konusunda dünyanın en önemli iki otoritesi olan ITU ve GSMA Intelligence, dünya çapında internet kullanımı rakamlarını revize etti. Bu revizyonlar, internet kullanıcısı sayılarında da önemli güncellemeler yapılmasına neden oldu ve en son küresel internet kullanıcısı sayısı toplamı, şu anda 5,16 milyar kişi. Yani 8,01 milyar kişi içinden 5.16 milyarı internet kullanıyor. Bu sayı her geçen gün artıyor.

Bu, Ekim 2022’de WeAreSocial tarafından açıklanan 5,07 milyar rakamından biraz daha yüksek , ancak internet kullanıcılarının aslında sadece son üç ayda 90 milyon artmadığını vurgulamak önemli. Gerçekten de, en son verilere ilişkin analiz, internet kullanıcılarının aslında son on iki ayda yalnızca 98 milyon arttığını gösteriyor.
Bu, 2010’larda gördüğümüz büyüme oranlarından önemli ölçüde daha yavaş olan yüzde 2’nin biraz altında yıllık büyüme anlamına geliyor.

Ancak – bu raporlama gecikmelerine izin versek bile – Kepios’un en son verilere ilişkin analizi, kullanıcı büyümesinin son aylarda gerçekten yavaşladığını gösteriyor.
Yine de bu yavaşlamanın beklenebileceğini vurgulamakta fayda var, özellikle de şu anda Dünya’daki her 10 kişiden 6’sından fazlası zaten interneti kullanıyor.
Son zamanlardaki yavaşlamaya rağmen mevcut eğilimler, dünya nüfusunun yaklaşık üçte ikisinin 2023’ün sonuna kadar çevrimiçi olacağını gösteriyor.

Türkiye’den öne çıkanlar
Raporun bu bölümünde, Türkiye’den öne çıkanlara değinip daha sonra dünyadan istatistiklerle devam edeceğim. (OM)
Ülkemiz, Instagram mobil kullanımında dünyanın ilk sırasında

Yani, Türkiye’de insanlar, dünyadaki tüm ülkelerden daha fazla Instagram bağımlısı olarak görülebilir. Bu istatistik, kullanıcı başına zaman kullanımı olarak açıklanmış. Yani, örneğin ABD’li bir kullanıcı ortalama olarak ayda 7.7 saat, Almanyalı bir kullanıcı ayda 8.5 saat, Fransa’da bir kullanıcı ayda 8.6 saat mobilde Instagram kullanırken, Türkiyeli bir kullanıcının Instagram uygulamasını kullanma süresi ayda 21.4 saat olarak açıklanmış durumda. Bu veri sadece Android cihazlardan alınmış.
Türkiye’yi, Arjantin, Brezilya ve Endonezya ve Hindistan takip ediyor.
Kripto Para sahipliğinde de Türkiye zirvede!
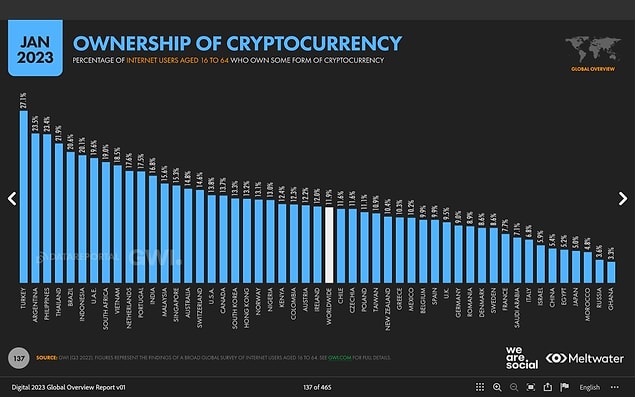
Başka bir veri de, kripto para sahipliği alanında. Kripto para sahipliğinde, nüfusa oranla ilk sırada Türkiye yer alıyor.
Raporda, Türkiye’de nüfusun yüzde 27.1’inin kripto paraya sahip olduğu bildiriliyor. Ancak nüfusa oranla en çok kripto paraya sahip olan Türkiyeliler, yıllık kripto para harcamasında epey geri sıralarda yer alıyor. Çünkü birçok insan, Kripto parayı bir yatırım aracı olarak elinde saklıyor.
İnternet üzerinden alışverişte Türkiye üçüncü sırada
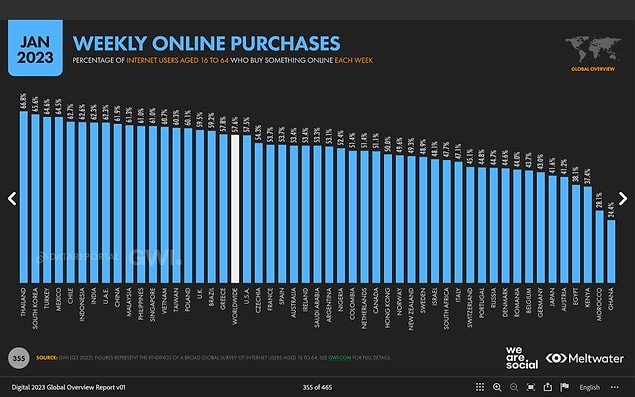
Haftalık internet üzerinden alışveriş verilerinde Türkiye, Tayland ve Güney Kore’nin ardından üçüncü sırada geliyor. Türkiye’de her hafta internetten en az bir kez alışveriş yapan 16 ila 64 yaşındaki kişi oranı, nüfusun yüzde 64.6’sı! Yani internetten alışveriş kentlerden köylere kadar her yere yayılmış durumda.
Ülkede son birkaç yıldır artan kargo taşıyıcı sayısı da bunun bir göstergesi.
TikTok mobil uygulamasında her ay 20.9 saat
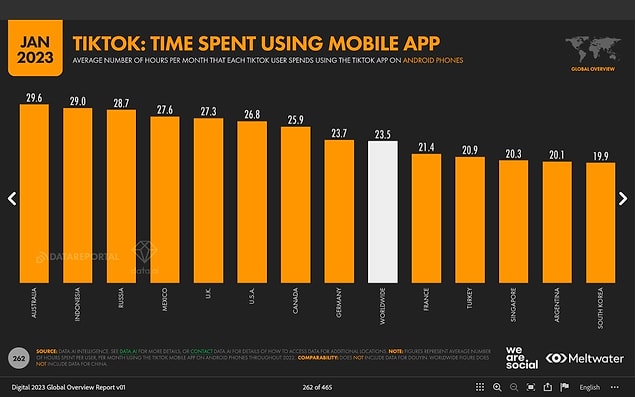
Avustralya, Endonezya, Rusya ve Meksika, TikTok kullanımı açısından zirvede. Türkiye ise bu listenin 10. sırasında kendine yer edinmiş.
Türkiyeli kullanıcılar ayda ortalama 20.9 saat boyunca TikTok kullanıyor.
Türkiye’de aylık YouTube uygulamasını kullanma süresi 18.5 saat!
Güney Kore’nin büyük bir farkla ilk sırada geldiği listede Türkiye 9. sırada ve dünya ortalamasının altında yer alıyor. Youtube izlenme süresi olarak TikTok’un biraz gerisinde kalıyor.
Güney Kore, Hindistan, Endonezya, Rusya, Brezilya, ABD, Meksika, Singapur’un arkasından Türkiye geliyor. Bu istatistikler Android cihazlarda.

ÜLKELERE GÖRE İNTERNET KULLANIMI
Ancak dijital kullanım hala dünya genelinde anlamlı bir şekilde farklılık gösteriyor.
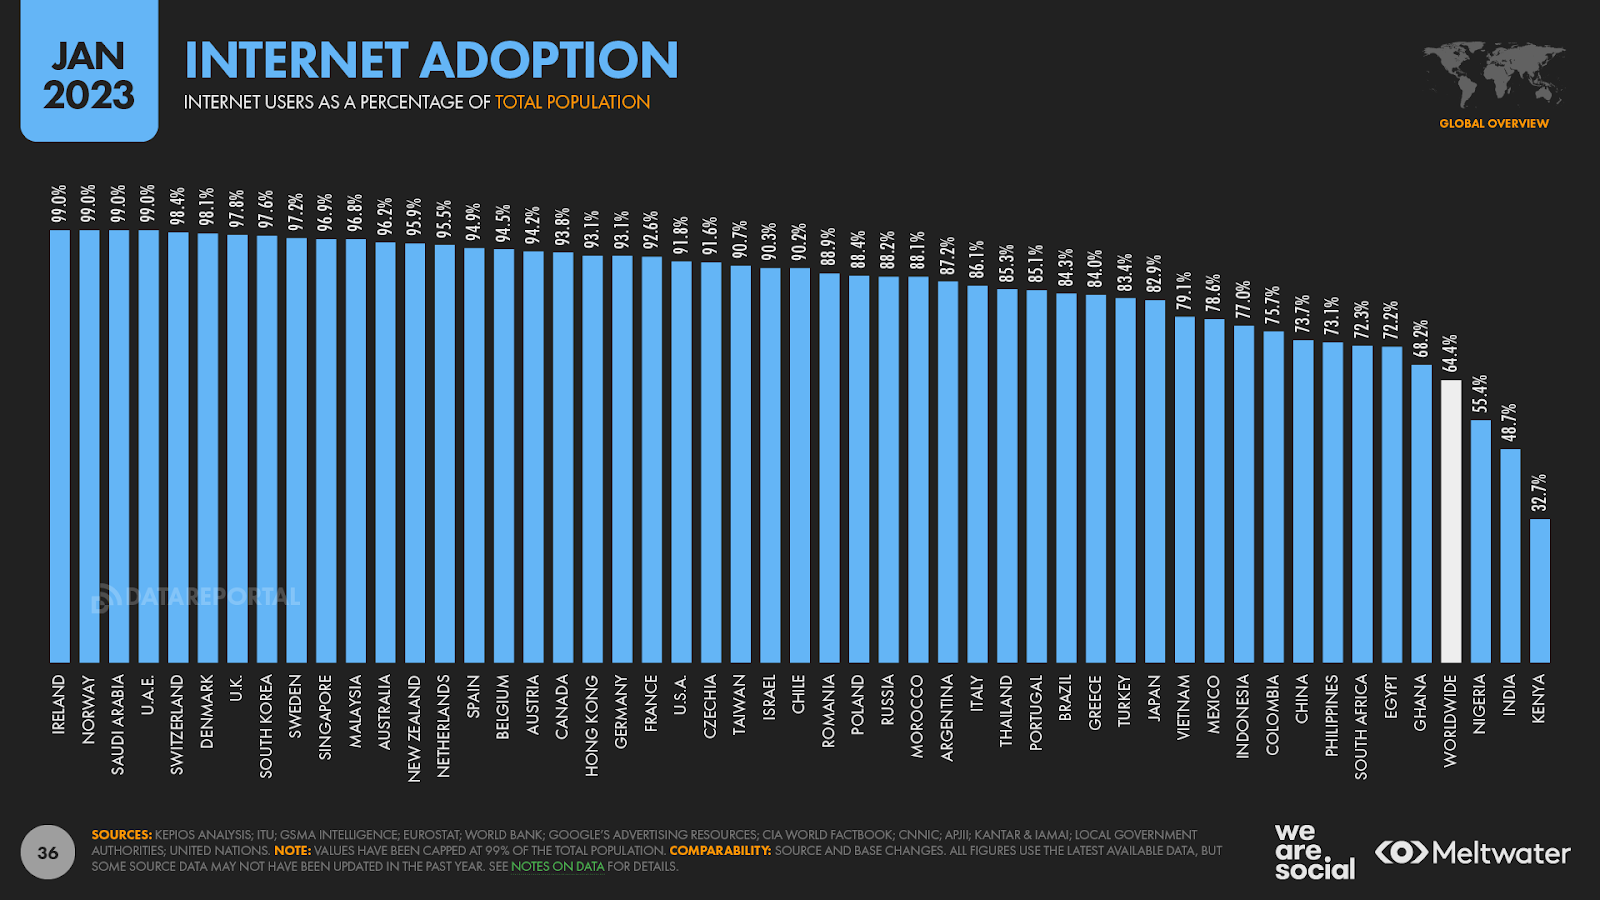
Sıralamanın üst sıralarında, internet benimseme oranları şu anda toplam 8 ülkede yüzde 99’a eşit veya yüzde 99’u aşarken, toplam 55 ülke artık yüzde 90’ın üzerinde internet benimseme oranlarından yararlanıyor [internet benimseme oranları yüzde 99 olarak sınırlanıyor].
Ancak, bazı okuyucular için sürpriz olabilecek bir şekilde, Kuzey Amerika’da internetin benimsenmesi aslında Avrupa Birliği ve Birleşik Krallık’ta internet kullanımının altında kalıyor. ITU tarafından yapılan bir analiz, bugün Amerika Birleşik Devletleri nüfusunun yüzde 91,8’inin çevrimiçi olduğunu gösteriyor. Amerika Birleşik Devletleri (ABD) küresel düzeyde sadece 45. sırada yer alıyor [aşağıdaki tablo yalnızca daha büyük ekonomilerden seçilmiş bir seçki için verileri gösteriyor].
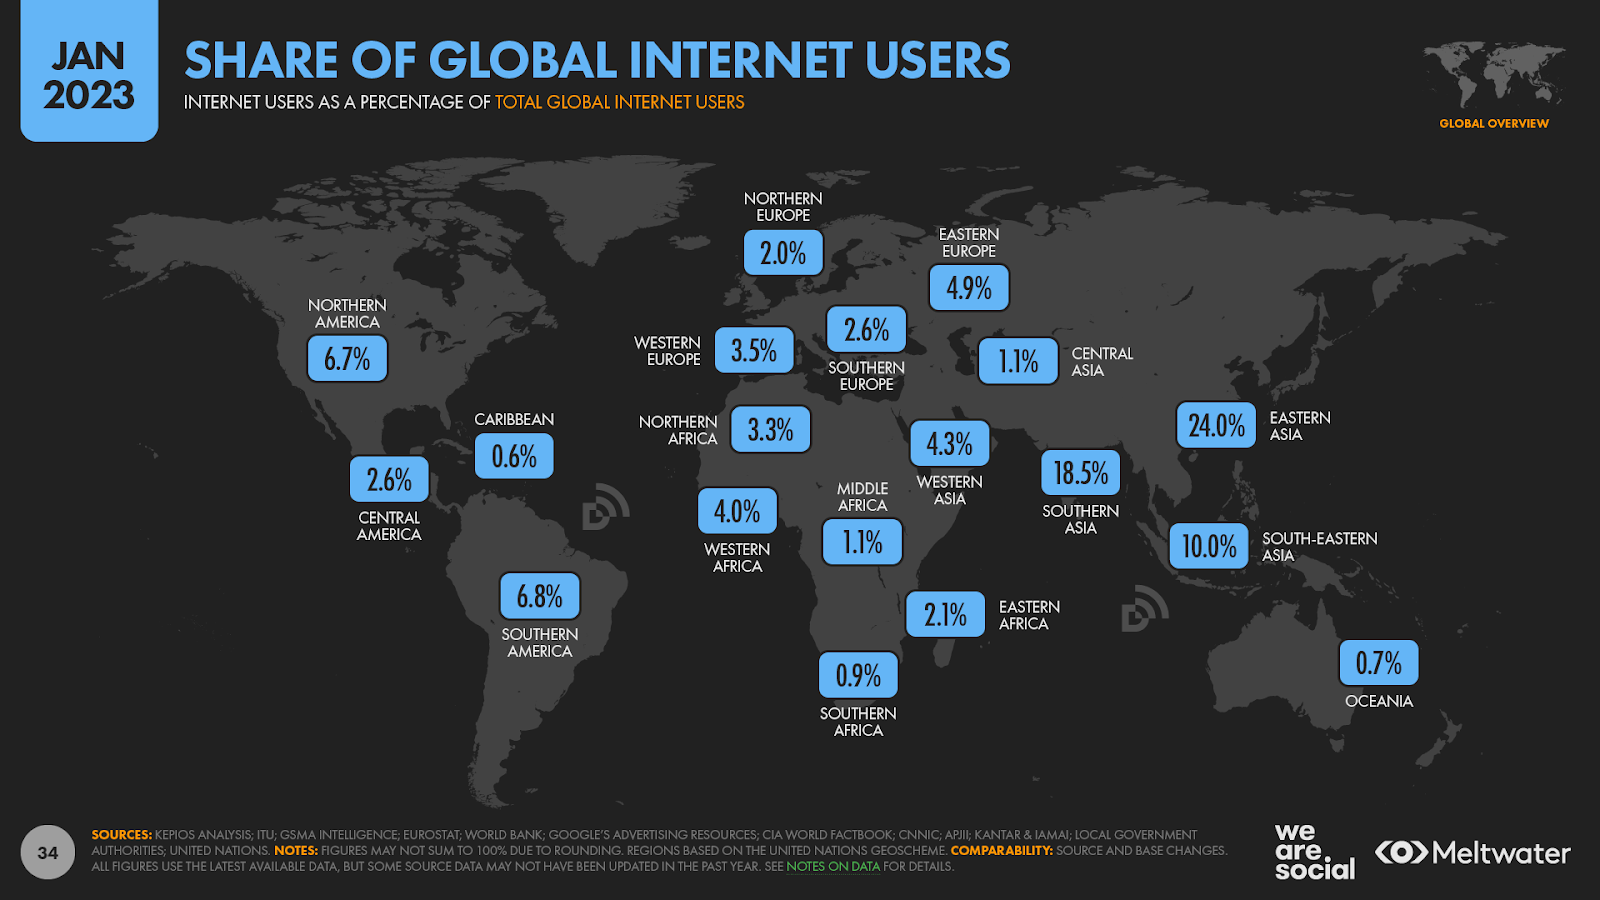
Ayrıca, Kuzey Amerika dünyadaki toplam internet nüfusunun yalnızca yüzde 6,7’sini oluşturuyor.
Bu nedenle, Amerikan dijital trendleri her zaman dünyanın geri kalanını etkilerken, Amerika Birleşik Devletleri’ndeki dijital alışkanlıkların nadiren diğer ülkelerde gördüklerimizi temsil ettiğini vurgulamak önemli. Ulaşmayı ve etkileşim kurmayı umduğunuz belirli kitleler arasında gerçekte neler olup bittiğini anlamak için yerel ülke verilerine göz atabilirsiniz.
Bağlantı yelpazesinin diğer ucunda Kuzey Kore var. Kuzey Kore’de internet sıradan vatandaşlar için filtrelenmiş ve kullanılamaz durumda.
Internet erişimi Kuzey Kore’de genelde mevcut değildir. Sadece bazı üst düzey yetkililerin küresel internet erişimine izin verilir. Bazı üniversitelerde, sıkı bir şekilde takip edilerek, az sayıda bilgisayara internet verilmektedir. Diğer vatandaşlar sadece Kwangmyong denilen ülkenin kendi internet erişimine girebilirler. Yabancı ülke vatandaşları 3G telefon ağını kullanarak internete erişebilmektedirler.
İnternet erişimi, rejimin elitleri ile sınırlıdır. Devlet kendi “intranet” sistemini yarattı ama bu ağ bile bazı elit sınıf okullarında, araştırma kurumlarında, üniversitelerde, fabrikalarda ve ayrıcalıklı kişilere açıktır. Ayrıca, intranet sadece “kabul edilebilir” bilgi ağı üzerinden ulaşılabilir olmasını sağlayan Kore Bilgi İşlem Merkezi tarafından filtrelenerek sunulur.
Bu arada, veriler, Güney Sudan ve Somali nüfusunun yüzde 10’undan daha azının bugün interneti kullandığını ve bu ülkeleri küresel sıralamada Kuzey Kore’nin hemen üstüne yerleştirdiğini gösteriyor.
Genel olarak, toplam dokuz ülkenin internet benimseme oranları yüzde 20’nin altındayken, dünya genelinde toplam 61 ülkede nüfusun yarısından azı internet kullanıyor. Daha fazlasını okuyun: Dijital 2023 Yerel Ülke Ana Başlıklar raporunda ülkeye göre dijital benimsemeyle ilgili en son manşetleri bulacaksınız ve ayrıca 2023 Şubat ayının ortasından itibaren ayrıntılı ülke raporlarının eksiksiz bir koleksiyonu yayınlanacak.
INTERNET BAĞLANTISIZ NÜFUSLAR
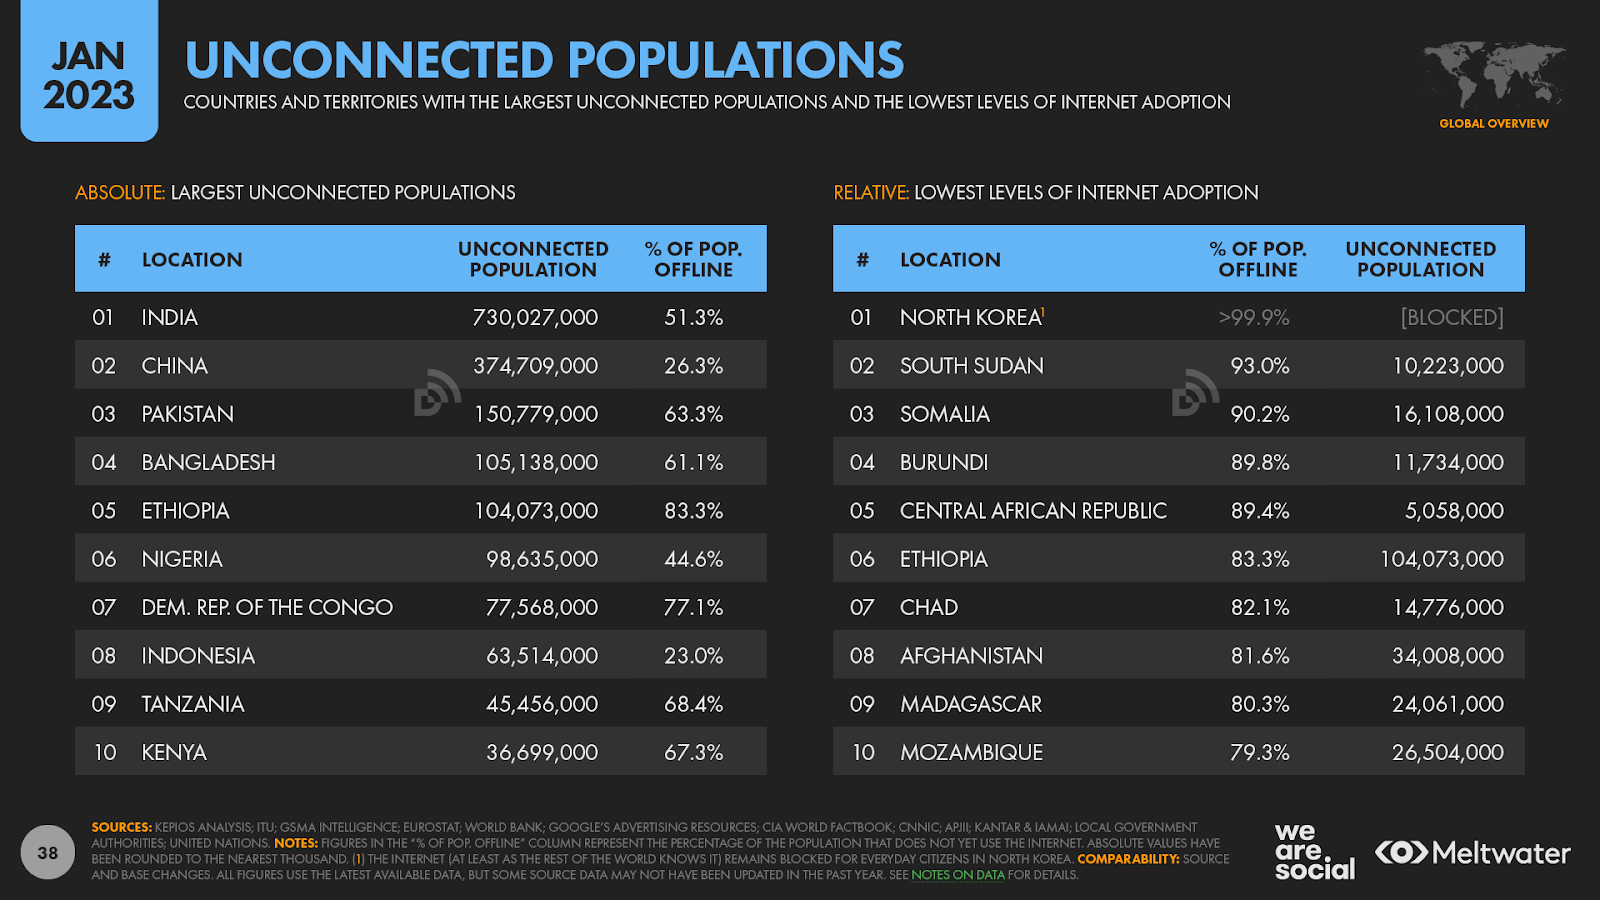
Kesin olarak, Hindistan dünyanın en büyük “bağlantısız” nüfusuna ev sahipliği yapıyor ve veriler, 2023’ün başında ülke çapında 730 milyon insanın hala interneti kullanmadığını gösteriyor.
Bu arada, yüzde 70’in üzerinde bir internet benimseme oranı göstermesine rağmen Çin, ülke çapında henüz çevrimiçi olmayan yaklaşık 375 milyon insanla dünyanın en büyük ikinci “bağlantısız” nüfusuna ev sahipliği yapıyor.
İnternet bağlantısı olmamasında, bir nokta da tabii devletlerin bağlantıyı filtreleyerek sunması, çok pahalı sunması gibi sebepler.
Kuzey Kore’de toplumun %99.99’u internet bağlantısıyla karşılaşmıyor. Onu Güney Sudan, Somali, Burundi izliyor. Bu listede dikkat çeken ülkelerden biri de 104 milyon nüfusa sahip olup yaklaşık %17’sine internet sağlayabilen Etiyopya.
Cesaret verici bir şekilde, yukarıda özetlediğim veri revizyonları, bu yılki bağlantısız nüfuslara ilişkin genel rakamların, geçen yıl bu zamana göre çok daha düşük olduğu anlamına geliyor. Ancak, daha yavaş kullanıcı büyüme oranları, BM’nin belirtilen evrensel 2030 yılına kadar bağlantı, özellikle dünya çapında 2,85 milyar insanın çevrimdışı kaldığı düşünülürse.

Çevrimiçi geçirilen sürenin azalması
Ancak bu yılın raporundaki belki de en büyük hikaye, internette geçirdiğimiz sürenin yıldan yıla neredeyse yüzde 5 oranında azalması .
GWI, tipik bir kullanıcının geçen yılın bu zamanından bu yana internette geçirdiği süreyi günde 20 dakika azalttığını bildirdi.
Bir yıl önce şirketin verileri , çalışma çağındaki internet kullanıcılarının internette günde ortalama 7 saat geçirdiklerini gösteriyordu, ancak en son araştırma dalgasında bu oran günde 6 saat 37 dakikaya düştü.
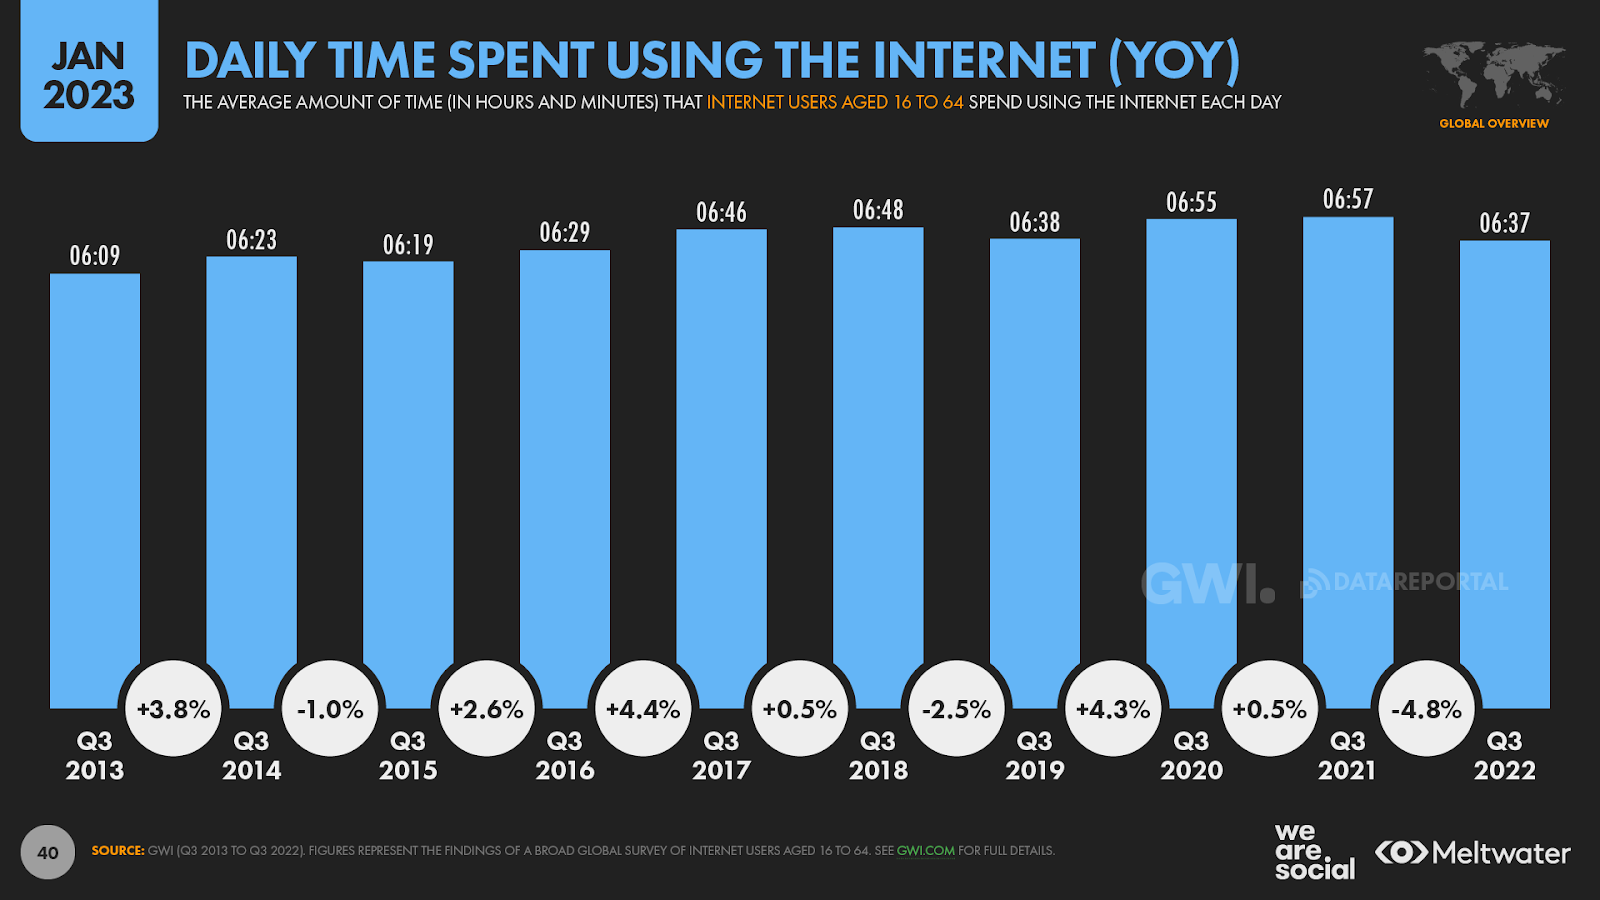
Anlamlı bir şekilde, bu son rakam, COVID-19 salgınının dünyanın dijital davranışları üzerindeki derin etkisini göstermesinden kısa bir süre önce, 2019’un üçüncü çeyreği için günlük ortalamaya çok yakın.
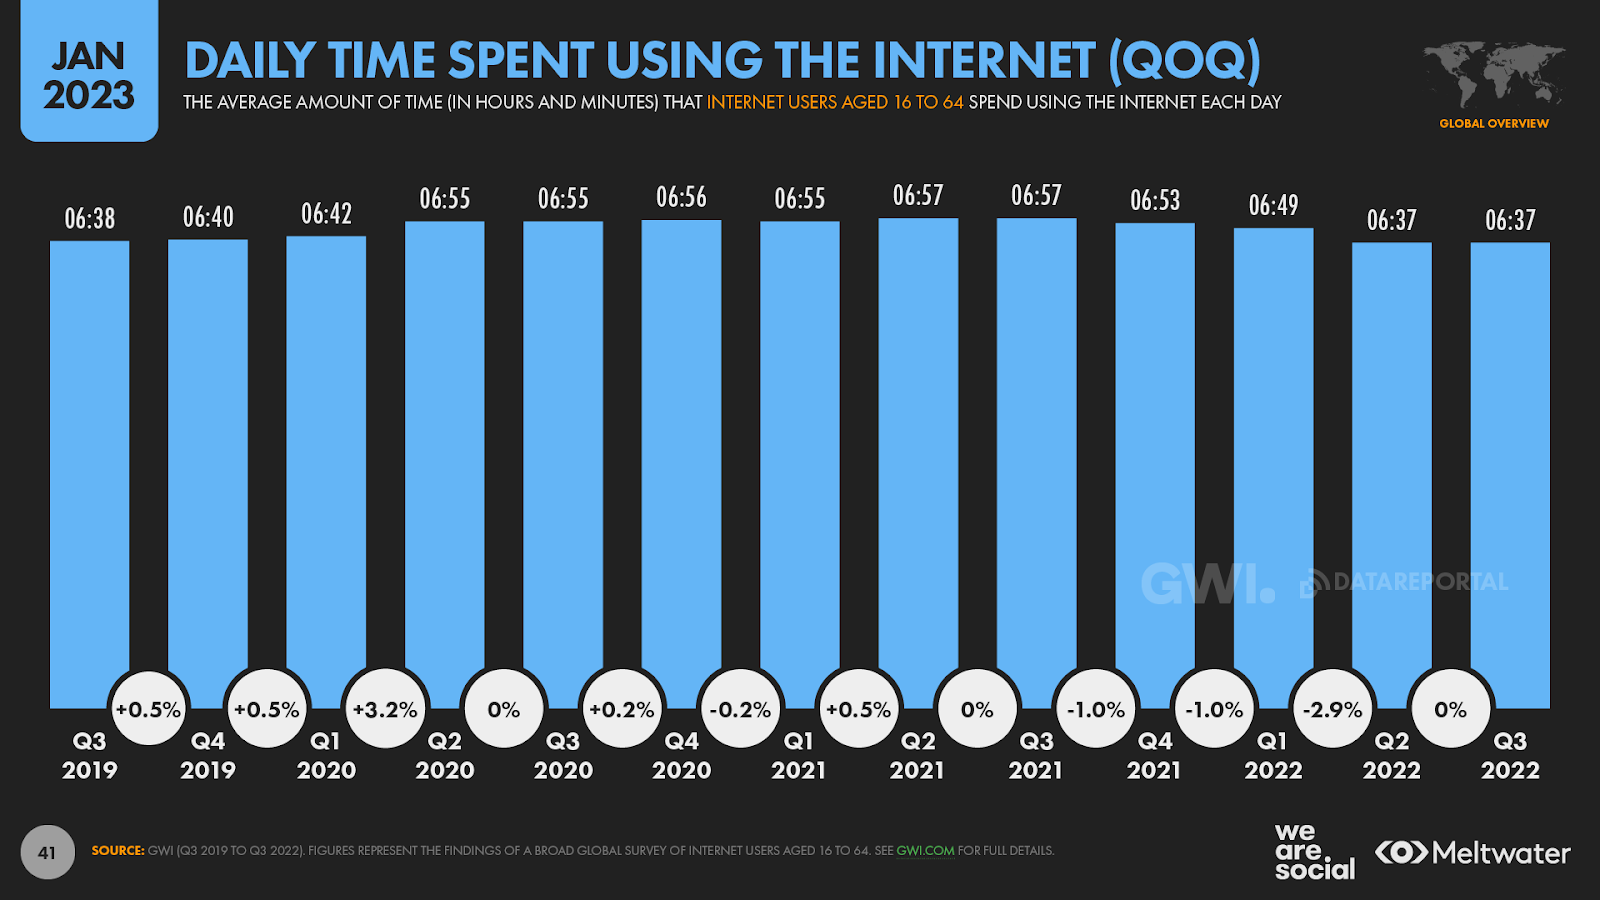
İnsanların interneti kullanarak geçirdikleri ortalama süre son üç ayda değişmedi, dolayısıyla bu rakamların daha da düşüp düşmeyeceği belli değil.
Bununla birlikte, Çin’in “sıfır COVID” politikalarındaki son gevşeme, ülkenin internet kullanıcılarının önümüzdeki haftalarda daha geniş dünyada daha fazla zaman geçirmesine ve potansiyel olarak internette daha az zaman geçirmelerine neden olabilir. dünyadaki internet kullanıcılarının beşinde (yüzde 20,4), Çin’in çevrimiçi davranışlarındaki herhangi bir değişikliğin muhtemelen küresel ortalamalar üzerinde de anlamlı bir etkisi olacaktır.
ÜLKEYE GÖRE ÇEVRİMİÇİ OLARAK GEÇİRİLEN SÜRE
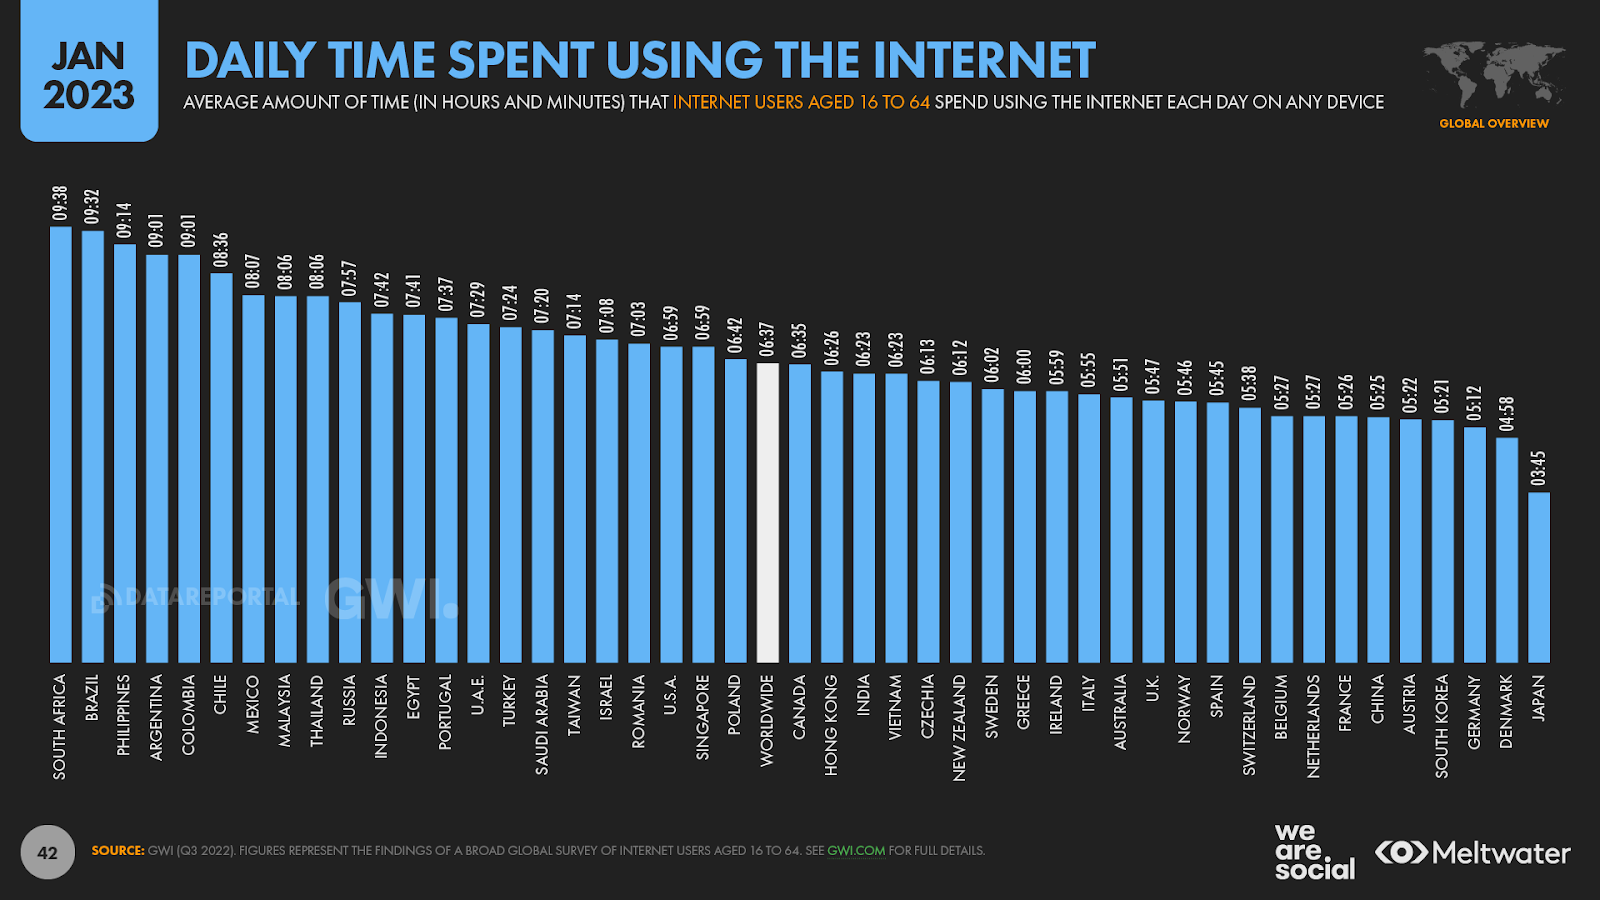
İnternet kullanıcılarının çevrimiçi geçirdikleri süre, coğrafya ve demografiye göre anlamlı bir şekilde değişiklik gösteriyor, ancak veriler genelinde benzer düşüşler görülüyor.
Örneğin, Filipinliler internette günde ortalama dokuz saatten fazla vakit geçirmeye devam ederken, en son günlük rakam olan 9 saat 14 dakika, Dijital 2021 Küresel Genel Bakış Raporu’nda bildirilen günde 10 saat 56 dakikadan önemli ölçüde düşüktür.
Ancak, çevrimiçi geçirilen süredeki genel düşüşün bazı istisnaları vardır.
Çin’deki kullanıcılar, 2021’in 3. çeyreğine kıyasla 2022’nin 3. çeyreğinde interneti kullanarak günde ortalama üç dakika daha harcadıklarını söylüyor .
Bununla birlikte, 2022’nin üçüncü çeyreğinde Çin’in çeşitli bölgelerinde hala katı COVID-19 kısıtlamalarının yürürlükte olduğunu hatırlamakta fayda var, bu nedenle bu rakamlar bir “pandemik etkiyi” yansıtmaya devam edebilir.
Daha fazla bilgi edinin: İnternet kullanımının konuma, yaşa ve cinsiyete göre nasıl değiştiğini keşfetmek isterseniz, bu derinlemesine inceleme makalesine gidin .
Çevrimiçi geçirilen süredeki trendleri anlamlandırmak
Ancak, çevrimiçi olarak geçirilen toplam süredeki düşüş, dünyanın gelişen dijital davranışları hakkında bize ne söylüyor?
İlk olarak, verilerde internetin insanların hayatlarında daha az önemli hale geldiğini gösteren hiçbir şey olmadığını vurgulamak önemlidir.
Bunun yerine, verilerin daha yakından analizi, insanların çevrimiçi etkinliklerinde daha düşünceli ve amaçlı hale geldiklerini gösteriyor.
Başka bir deyişle, insanlar nicelikten çok niteliğe öncelik veriyor.
Ancak bu eğilimin arkasında ne var?
Bir hipotez, COVID-19 karantinası sırasında benimsediğimiz alışkanlıkların “gevşediği”dir ve birazdan bu fikri daha ayrıntılı bir şekilde keşfetmek için geri döneceğiz.
Bununla birlikte, çevrimiçi davranışlardaki son değişiklikler, yalnızca karantinadan çıkan insanların sonucu değildir . GWI’nin trendler ekibinin yakın tarihli “Küresel Medya Manzarası ” raporunda belirttiği gibi :
“Çevrimiçi olarak geçirilen süredeki kayda değer düşüşler, pandemi sonrası durumu ve insanların artık ayıracak daha az zamana sahip olmalarını yansıtacak şekilde, hızda bir düşüşü gösterse de, medya yorgunluğu, abone kaybı ve yaşam maliyeti krizinin bir kombinasyonu, eğrinin düzleştirilmesinde önemli rol oynuyor”
Dünya neden çevrimiçi oluyor?
Dünyanın arama davranışlarının geliştiğine dair son açıklamalara rağmen , “bilgi bulmak” günümüzde insanların interneti kullanmasının birincil nedeni olmaya devam ediyor.
GWI’nin son araştırma dalgası, çalışma çağındaki her 10 internet kullanıcısından yaklaşık 6’sının (yüzde 57,8) bilgi ararken hala çevrimiçi kaynaklara başvurduğunu ortaya koyuyor:
- arkadaşlar ve aile ile iletişimde kalmak (yüzde 53,7);
- haberler ve güncel olaylardan haberdar olmak (yüzde 50,9); ve
- video izlemek (yüzde 49,7).
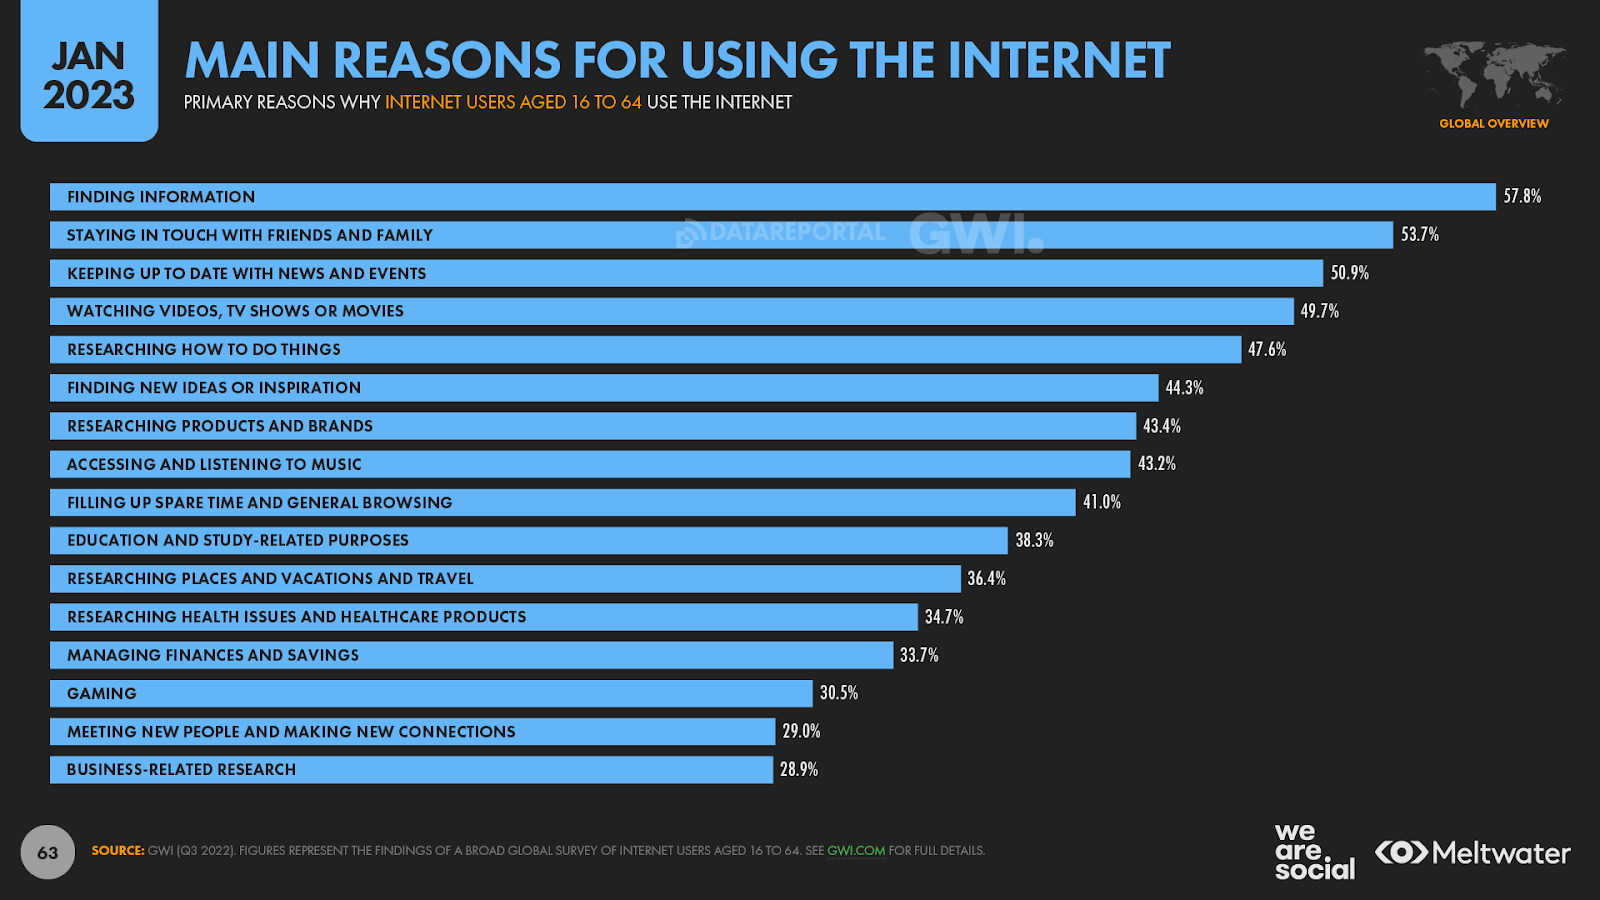
İlginç bir şekilde, en yüksek motivasyonların sıralaması son yıllarda nispeten sabit kalmıştır.
Haberlerden ve güncel olaylardan haberdar olmanın göreceli önceliğinin, pandeminin zirvesinden bu yana düştüğünü ve arkadaşlar ve aile ile iletişim halinde kalmanın, tecrit sırasında bıraktığı ikinci sırayı geri kazandığını belirtmekte fayda var.
Bununla birlikte, çoğunlukla, insanların belirtilen motivasyonları, nispeten istikrarlı bir çevrimiçi etkinlik “repertuarına” sahip olduklarını göstermektedir.
Ancak GWI’nin verilerini biraz daha derine inersek, daha ilginç bir bulgu ortaya çıkıyor.
Genel olarak, dünyanın çalışma çağındaki internet kullanıcılarının çevrimiçi olmaya yönelik birincil nedenler olarak gösterdiği ortalama motivasyon sayısı son dört yılda yüzde 11’den fazla düştü.
2020’nin ikinci çeyreğinde, sokağa çıkma kısıtlamalarının birçok insanı günlük yaşamlarında neredeyse her şey için internete güvenmeye ittiğinde bu ortalamada bir sıçrama gördük, ancak COVID’den önce gördüğümüz düşüş eğilimi o zamandan beri geri döndü ve mevcut ortalama 7’nin biraz üzerinde, şimdiye kadarki en düşük seviyede.

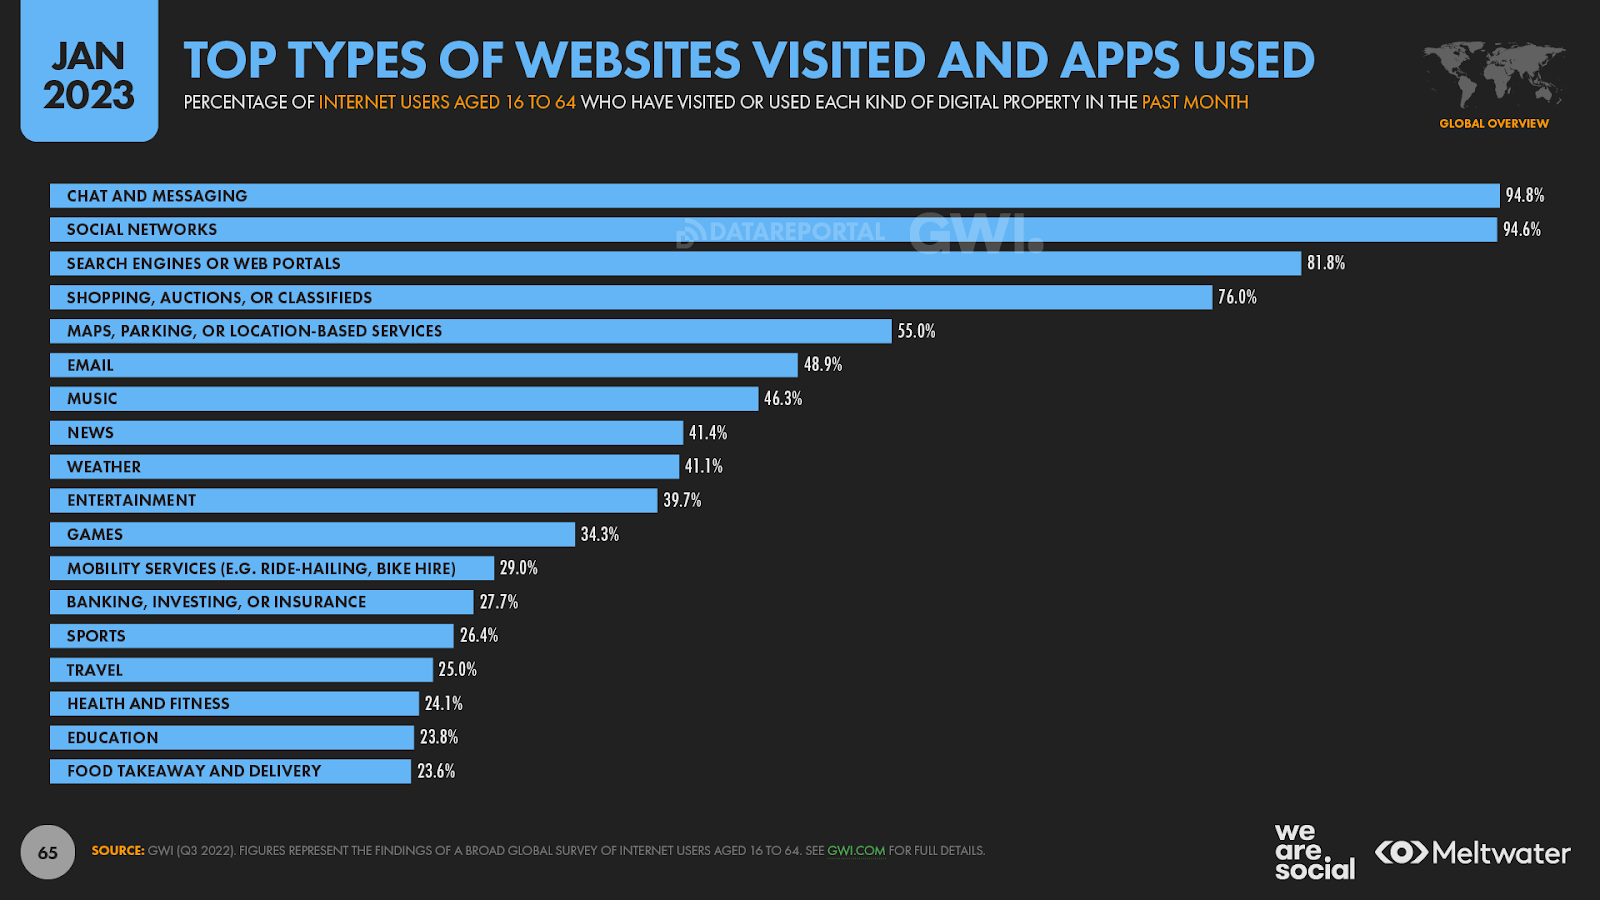
Benzer bir düşüş, kullandığımız web sitesi ve uygulama türlerinde de görülüyor; GWI anketine katılanlar tarafından seçilen ortalama seçenek sayısı sadece son beş çeyrekte yüzde 3,5 düştü.
Sohbet uygulamalarını ve habercileri kullanmak gibi “evrensel temeller” söz konusu olduğunda bile, bu seçeneği tercih edenlerin sayısı geçen yıl neredeyse yüzde 1 oranında azaldı.
Ama hadi bu tecrit trendlerine geri dönelim… üç yıl sonra, hangi alışkanlıklarımızı koruduk ve hangilerinden kurtulduk?
Normale geri dön”?
Dijital 2020 Nisan Küresel İstatistik Görüntüsü Raporumuzda vurguladığımız gibi, pandeminin en karanlık günlerinde ortaya çıkan trendlerin çoğu, yüz milyonlarca insanın evlerine kapatıldığı olağanüstü koşullardan kaynaklandı.
Bununla birlikte, kısıtlamalar hafifledikçe ve insanlar dünyaya geri dönmeyi göze aldıkça, bu “pandemi alışkanlıklarının” birçoğu azaldı ve çoğu durumda insanlar, pandemiden önce gördüklerimize çok benzeyen davranış kalıplarına geri döndü .
Peki, koronavirüsün dijital davranışlar üzerinde birçok kişinin COVID’in ilk günlerinde öngördüğü kalıcı bir etkisi oldu mu?
Belki de şaşırtıcı olmayan bir şekilde, 2020’nin başlarında gördüğümüz abartıların çoğu yanlış çıktı, ancak veriler, dijital dünyanın gerçekten de “sonsuza kadar değiştiği” çeşitli durumlar olduğunu gösteriyor.
Bununla birlikte, bu değişiklikler nadiren manşetlerin önerdiği kadar aşırıdır.
Hadi daha yakından bakalım.
Çevrimiçi alışveriş davranışlarındaki değişiklikler
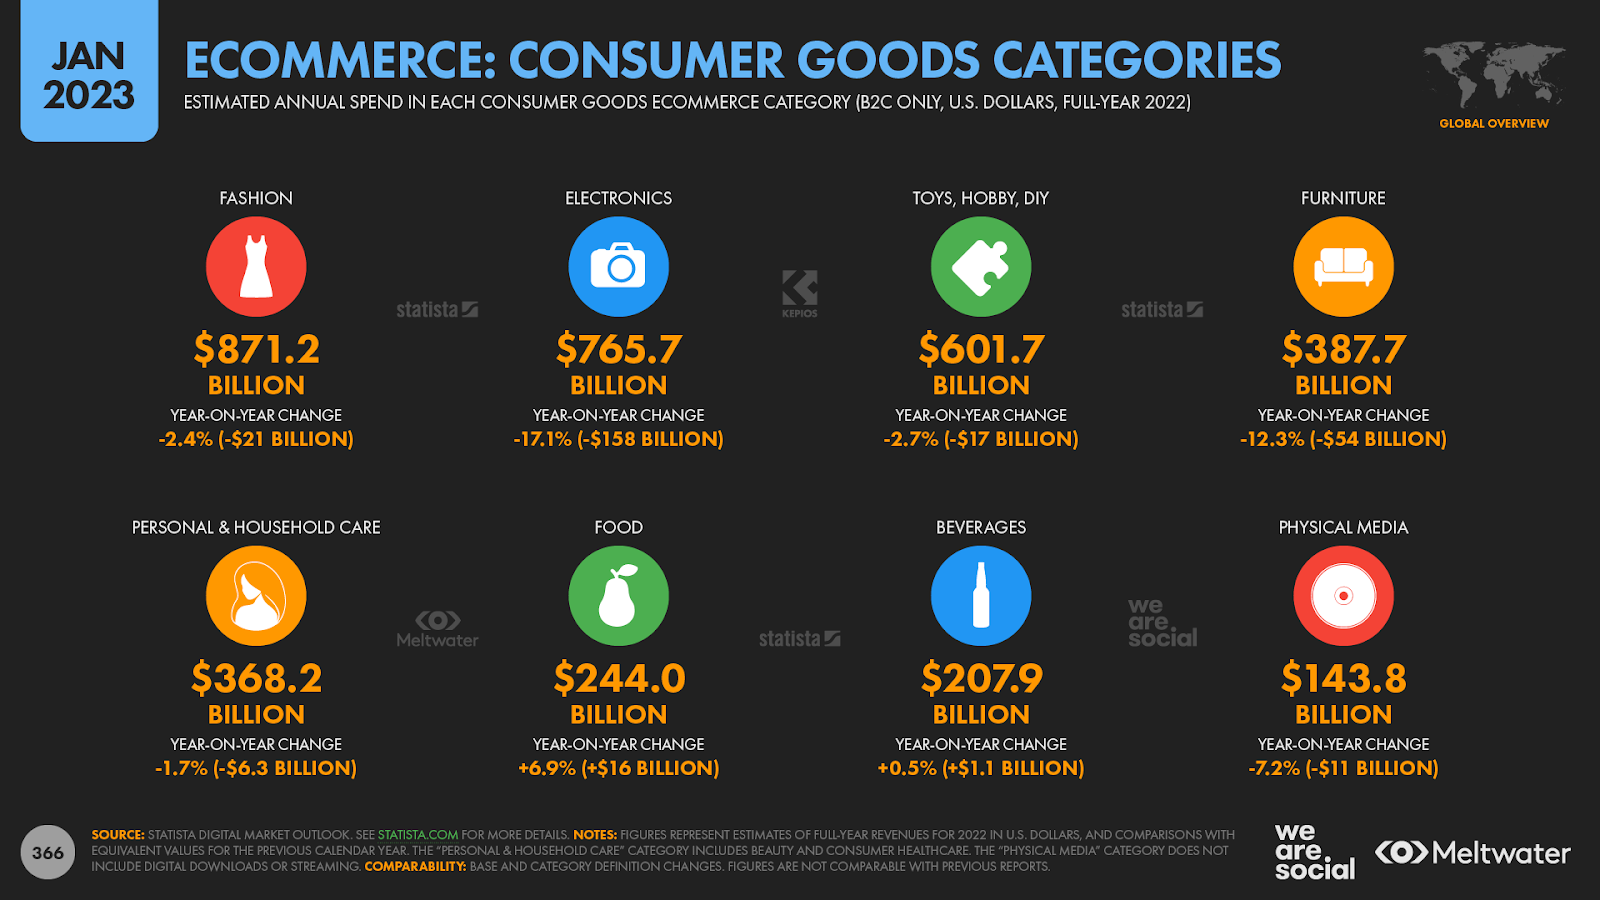
Çevrimiçi alışveriş özellikle ilginç bir örnek çünkü insanların salgın öncesi seviyelere kıyasla artık e-ticareti kullanmaya daha istekli olduğunu gösteren pek çok kanıt var. Sea Limited’deki Grup Baş Ekonomisti’nin Bain ve Meta tarafından yayınlanan yakın tarihli bir raporda gözlemlediği gibi:
“ Pandemiden önce e-ticareti kullanan kişiler moda, güzellik ve elektronik gibi kategorilerde ürünler satın alıyorlardı. Bazıları ara sıra yiyecek ve içecek siparişi verirken, çoğunluk bakkaliye veya hızlı tüketim malları almayı düşünmez bile. Şimdi bu değişti. Ve insanlar bunu nasıl yapacaklarını bir kez öğrendikten ve sunduğu kolaylık ve esnekliği deneyimledikten sonra, bunu unutmak zor .”
Başka bir deyişle, insanlar yeni alışkanlıklar geliştirmeye zorlandığında, ancak daha sonra bu yeni davranışların faydalarını keşfettiklerinde, bu yeni alışkanlıkların kalıcı olma şansı yüksektir.
Bununla birlikte, insanların alışveriş alışkanlıkları ikili değildir ve veriler , COVID-19 kısıtlamaları hafiflediğinde insanların aceleyle fiziksel dünyadaki mağazalara geri döndüğünü de gösteriyor.
Ancak Statista’nın araştırması , geçen yıl küresel perakende harcamalarındaki (çevrimiçi ve çevrimdışı) genel düşüşe rağmen, çevrimiçi kanalların aslında 2022’de 2021’de olduğundan daha büyük bir harcama payı talep ettiğini ortaya koyuyor.
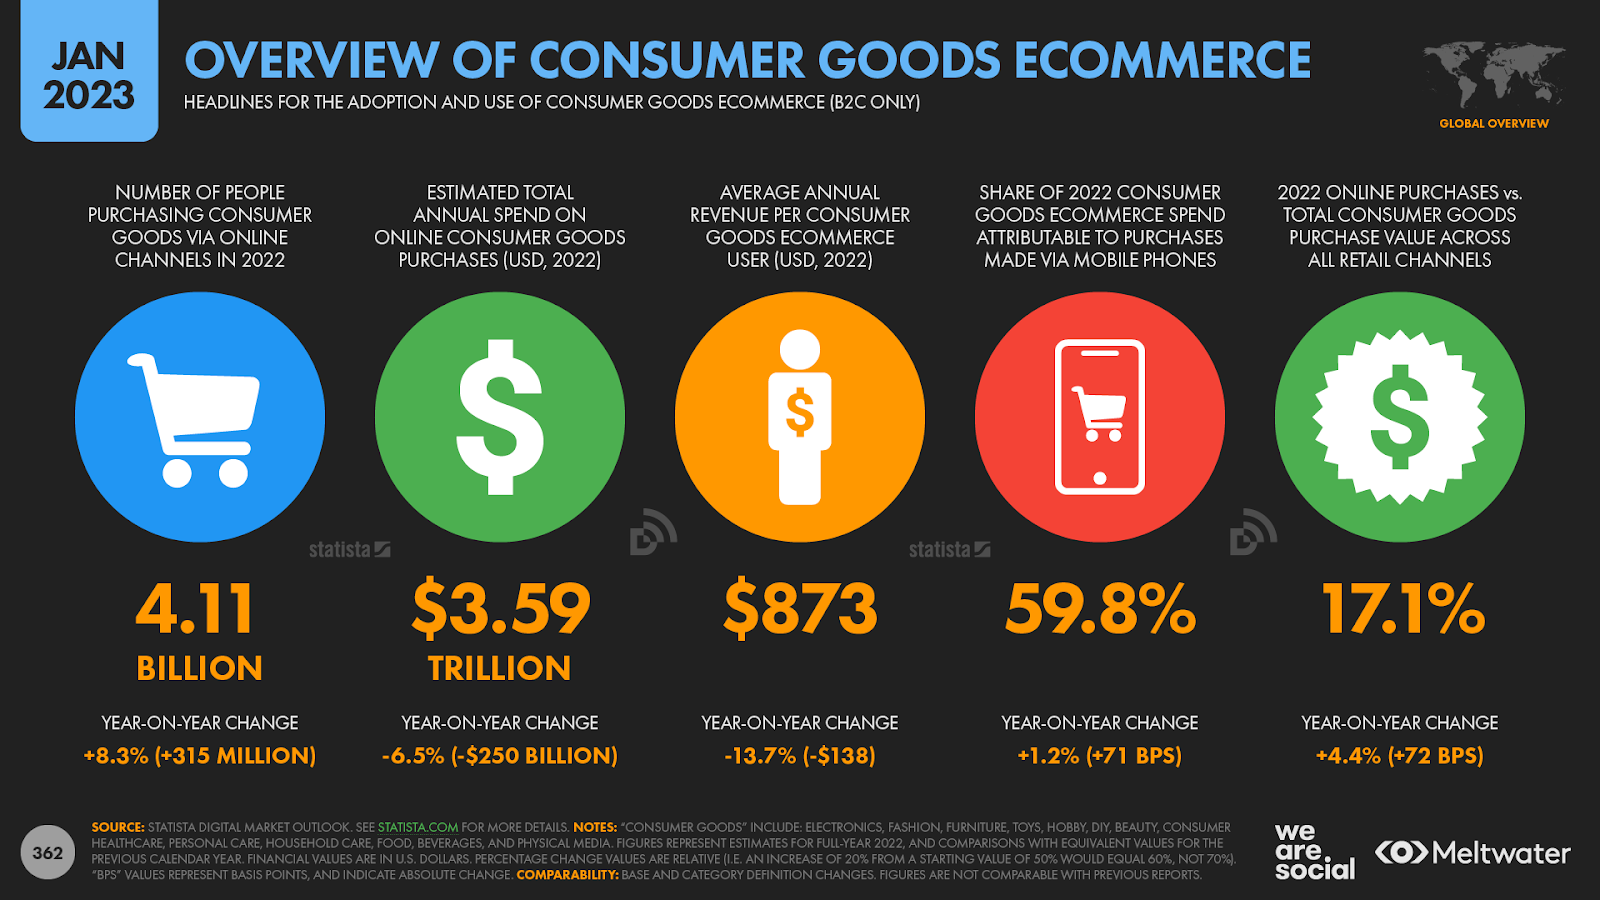
Bununla birlikte, aynı veriler, çevrimiçi kanalların geçtiğimiz yıl küresel perakende harcamalarının yalnızca yüzde 17,1’ini oluşturduğunu da ortaya koyuyor.
Bu, – dünya çapında – e-ticaretin hala tüketicilerin perakende harcamalarının her 6 dolarından yalnızca yaklaşık 1’ini oluşturduğu anlamına gelir.
Yani hayır; COVID-19, alışverişi temelde değiştirmedi.
Üstelik, artık çoğu insan perakende kanallarını seçme konusunda daha fazla özgürlüğe sahip olduğuna göre, onların çevrimiçi ve çevrimdışı alışverişin bir karışımını benimsemelerini tamamen bekleyebiliriz.
Bununla birlikte, birçok kişinin artık e-ticarete karantina öncesine göre daha aşina olduğunu ve sonuç olarak, pandemi öncesi trendlere kıyasla bugün çevrimiçi kanalları seçme olasılıklarının daha yüksek olduğunu unutmamak önemlidir.
Hem GWI hem de Statista’nın devam eden araştırmalarıyla birlikte, veriler de bu hipotezi destekliyor ve e-ticaretin genel alışveriş etkinliğindeki payının ve perakende harcamalarının önümüzdeki yıllarda artacağını görmeye devam edeceğimizi gösteriyor.
Daha derine inin: Shopify’ın ” Ticaret Trendleri 2023 ” raporu, günümüzün hibrit perakende fırsatlarını anlamanız için ihtiyaç duyduğunuz tüm en son bilgiler ve trendlerle doludur. Raporun tamamını buradan okuyun .
Küresel TV davranışlarındaki değişiklikler
Netflix gibi TV yayın platformları , karantinanın küresel dijital davranışlar üzerindeki etkisinden geniş çapta alıntı yapılan başka bir yararlanıcı oldu.
Ancak bu salgın dönemi davranışları devam etti mi?
Tek tek şirketlerin karşılaştığı zorluklara rağmen, internet yayınının küresel TV izlemenin her zamankinden daha büyük bir payını açıklamaya devam ettiği açık.
Örneğin, GWI’dan alınan en son veriler, Netflix ve Disney+ gibi hizmetlerin artık çalışma çağındaki internet kullanıcılarının televizyon izleyerek geçirdikleri sürenin yüzde 45’inden fazlasını oluşturduğunu gösteriyor.
Bu pay, 2019’un üçüncü çeyreğinden bu yana göreceli olarak yüzde 10 arttı (+4,3 yüzde puanı), tipik bir internet kullanıcısı artık günde 1½ saatten fazla akış hizmetlerini ve çevrimiçi TV izleyerek harcıyor.

Bununla birlikte, son büyüme trendleri aslında pandemiden önce gördüklerimizi yansıtıyor ve aynı zamanda “geleneksel” TV’nin (yani yayın ve kablo kanalları) hala dünyanın toplam TV süresinin yarısından fazlasını oluşturduğunu vurgulamakta fayda var.
Bu arada, GWI’nin verileri, dünyanın daha büyük ekonomilerindeki çalışma çağındaki her 10 internet kullanıcısından 9’undan fazlasının halihazırda internet üzerinden TV içeriği ve film izlediğini, dolayısıyla benimseme oranlarının artmaya devam etmesi için fazla bir alan kalmadığını ortaya koyuyor.
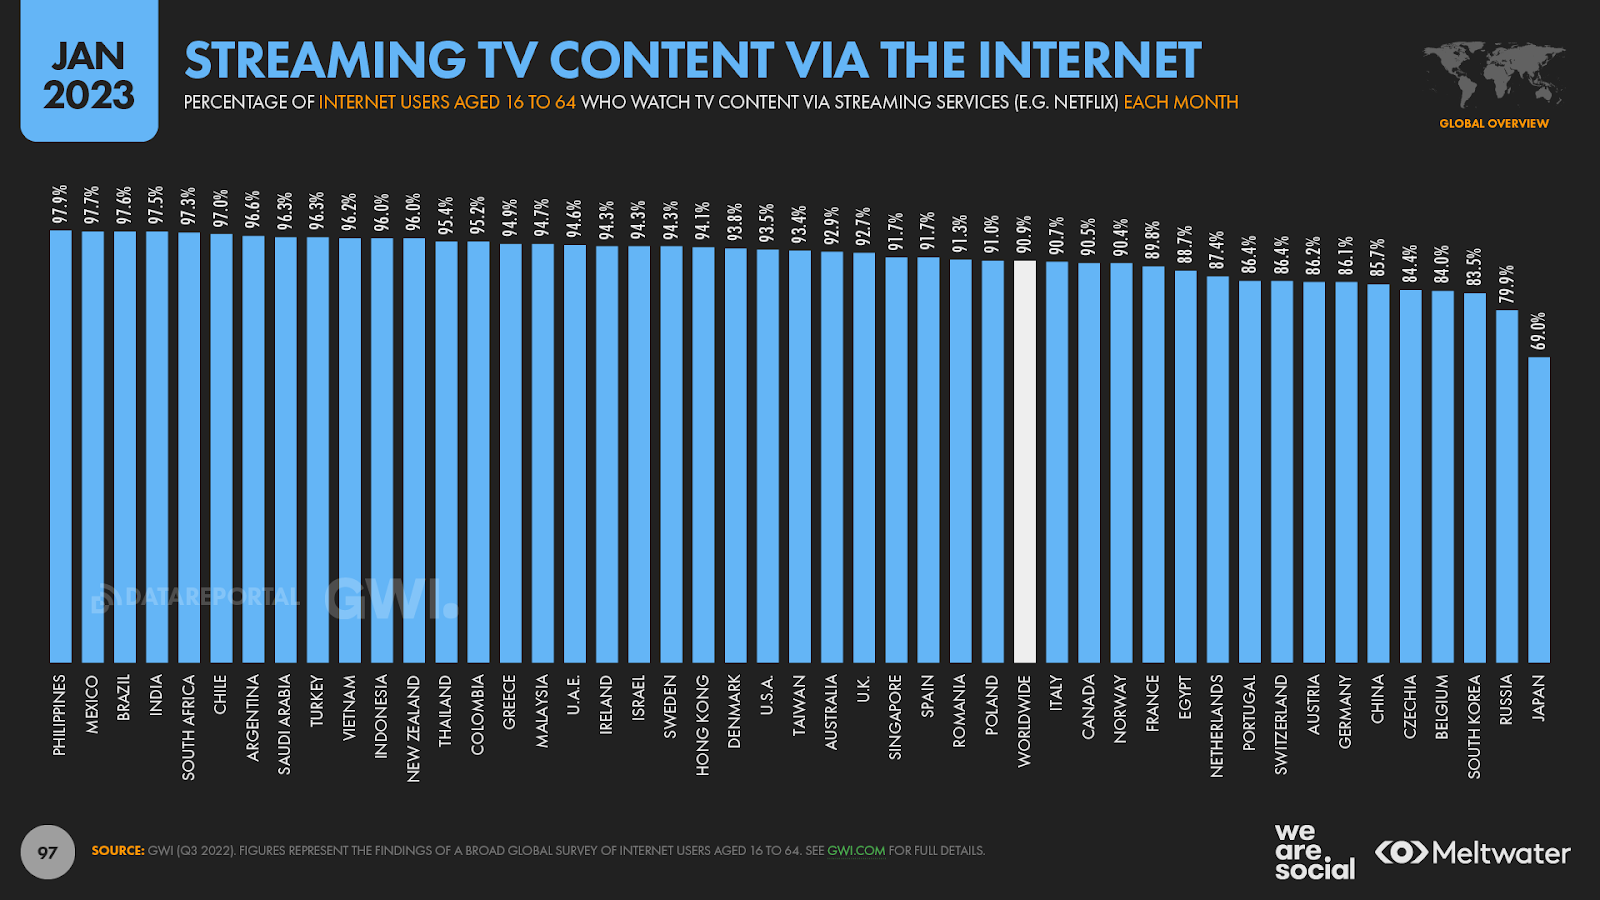
Ancak GWI’nin araştırması, 16 ila 64 yaş arasındaki her 3 internet kullanıcısından 1’inden daha azının şu anda her ay bir film veya TV yayın aboneliği için ödeme yaptığını da ortaya koyuyor.
Sonuç olarak, reklam destekli abonelik katmanlarının lansmanının, akışın toplam TV süresi içindeki payı üzerinde herhangi bir anlamlı etkisinin olup olmadığını görmek ilginç olacak. İlgili: Bu derin inceleme makalesinde , insanların gelişen motivasyonlarının ve önceliklerinin çevrimiçi video alışkanlıklarını nasıl etkilediğini öğrenin .

Dijital reklam dalgalanmaları
Ancak reklam destekli içerikten bahsetmişken, belki de dünyanın dijital davranışlarındaki karantina kaynaklı değişikliklerin en büyük faydalanıcısı dijital reklamcılık endüstrisi olmuştur. Statista’dan alınan veriler , dijitalin toplam küresel reklam harcamasındaki payının 2019’dan bu yana görece yüzde 27,7 arttığını ortaya koyuyor . 2019’da yüzde 57,4’ten 2022’de yüzde 73,3’e yükseldi.
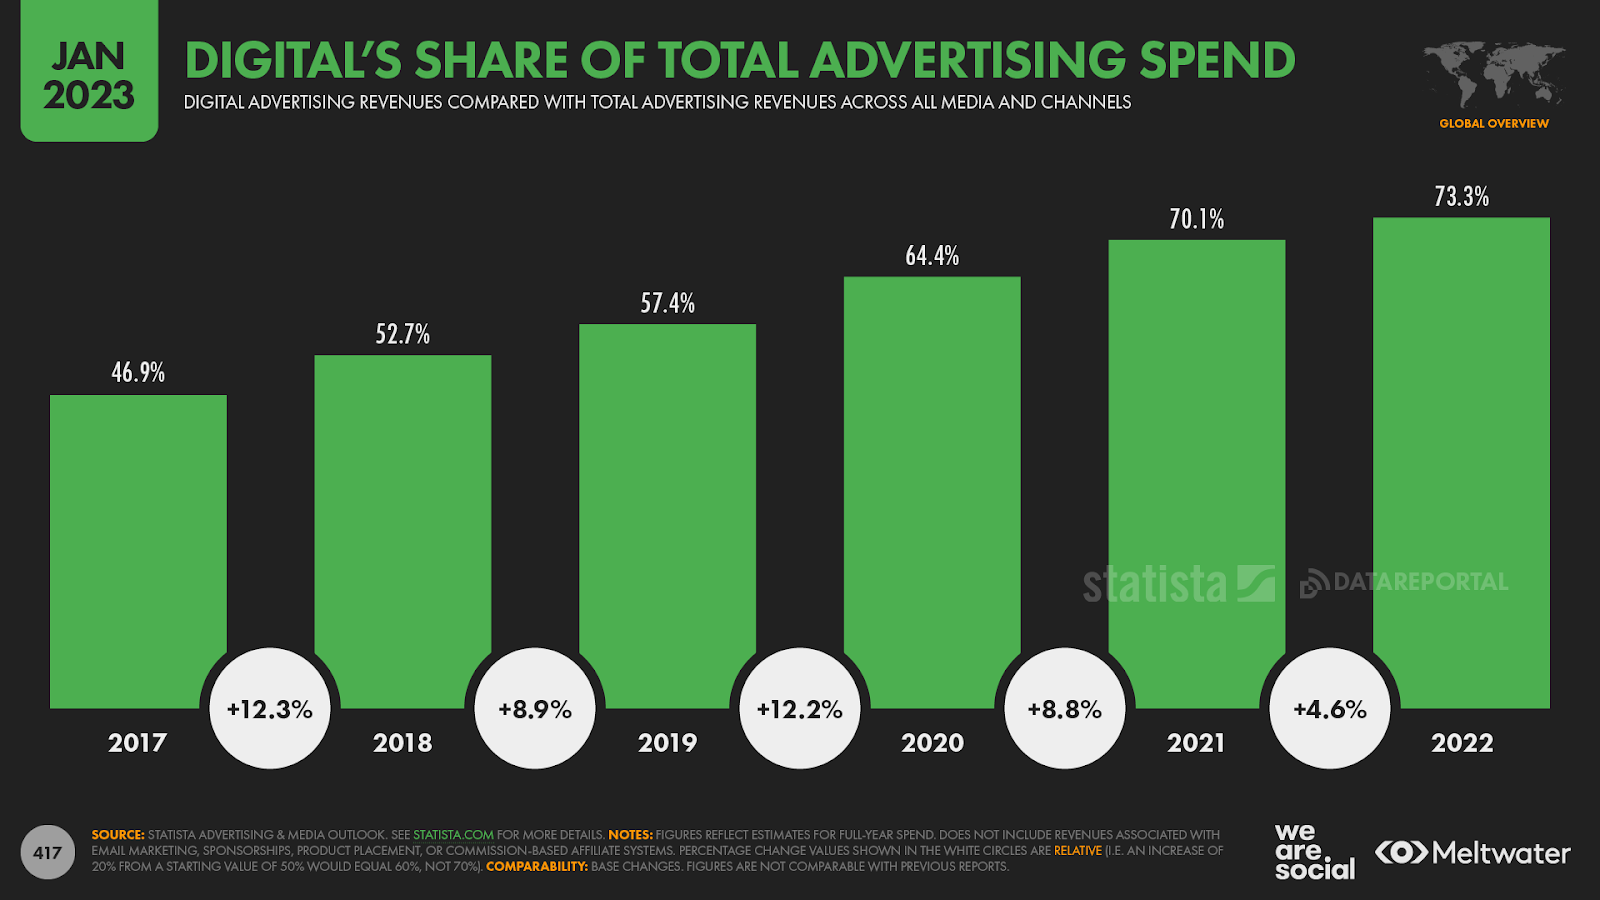
Ancak mutlak anlamda, dijital reklam gelirleri son 3 yılda yüzde 78 gibi büyük bir artışla, 2019’da pandemi öncesi toplam 375 milyar dolardan 2022’de 667 milyar doların üzerine çıktı.
Aşağıdaki grafikte görebileceğiniz gibi, en büyük sıçrama 2021’de gerçekleşti ve küresel dijital reklam gelirleri, 2020 harcamalarına kıyasla üçte bir oranında arttı.
Başka bir deyişle, COVID-19 küresel reklamcılık yatırımlarını önemli ölçüde yeniden şekillendirdi ve dijitale geçiş devam etmiş gibi görünüyor.

Yine de tahmin edebileceğiniz gibi, dijital reklam harcamaları ülkeler arasında önemli ölçüde farklılık gösteriyor.
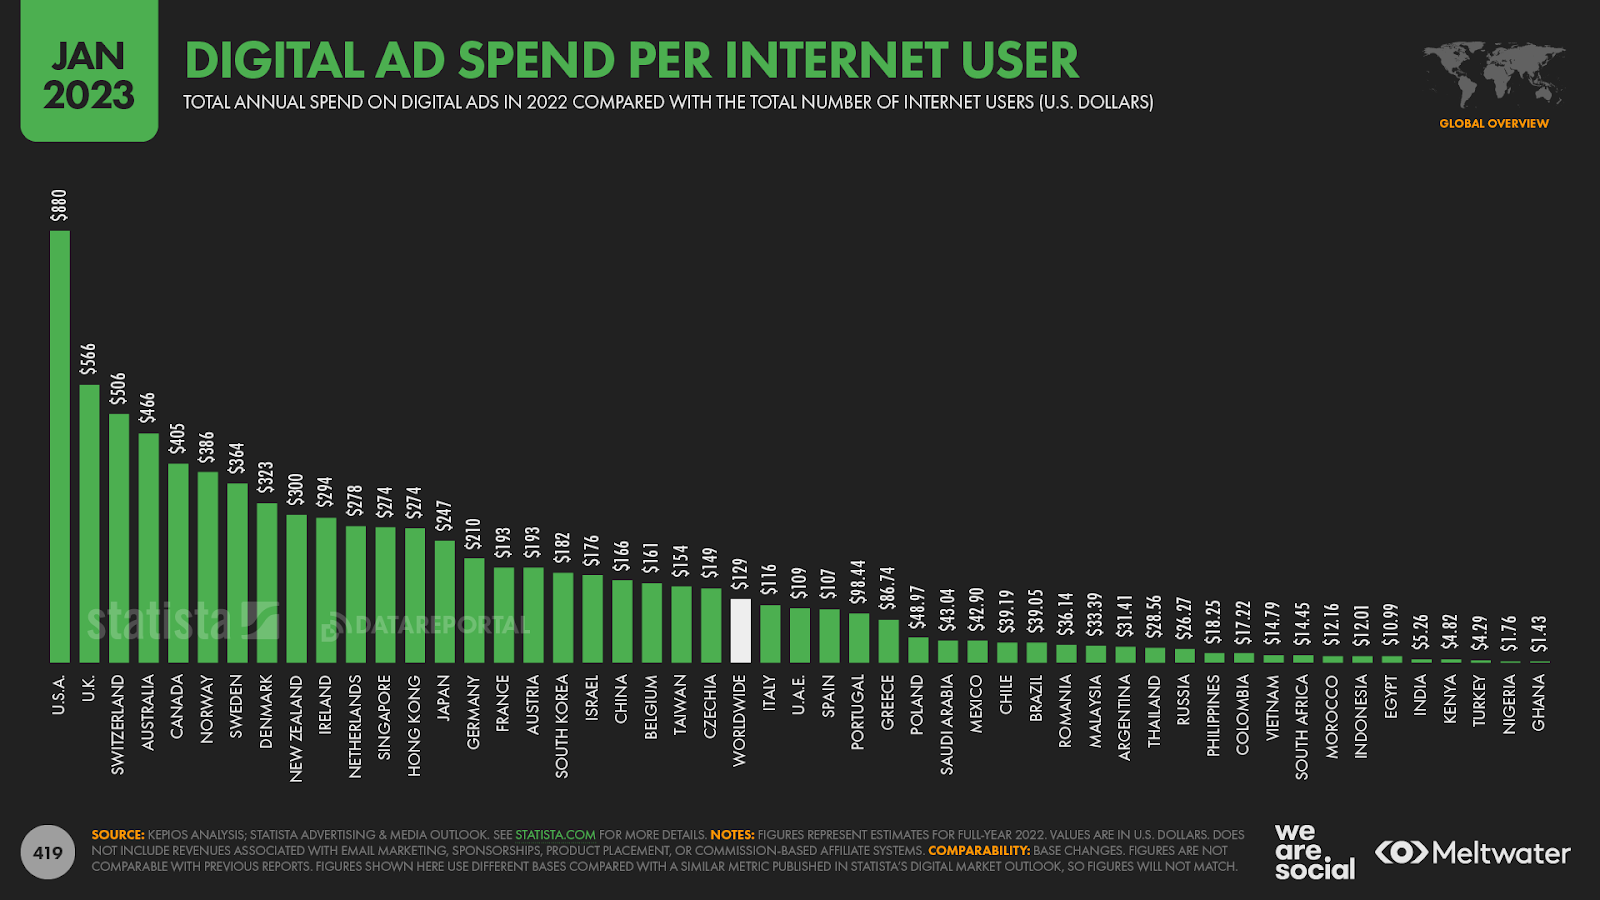
Yelpazenin en tepesinde, Statista’nın verilerine ilişkin analizimiz, şirketlerin 2022’de Amerika Birleşik Devletleri’ndeki çevrimiçi izleyicilere ulaşmak için internet kullanıcısı başına yıllık toplam yaklaşık 880 ABD doları harcadığını gösteriyor.
Ancak sıralamanın diğer ucunda, markalar geçen yıl Hindistan’da çevrimiçi kitlelere ulaşmak için internet kullanıcısı başına yıllık toplam 5,26 ABD doları yatırım yaptı ve bu rakam Gana’da kullanıcı başına yalnızca 1,43 ABD dolarına düştü.
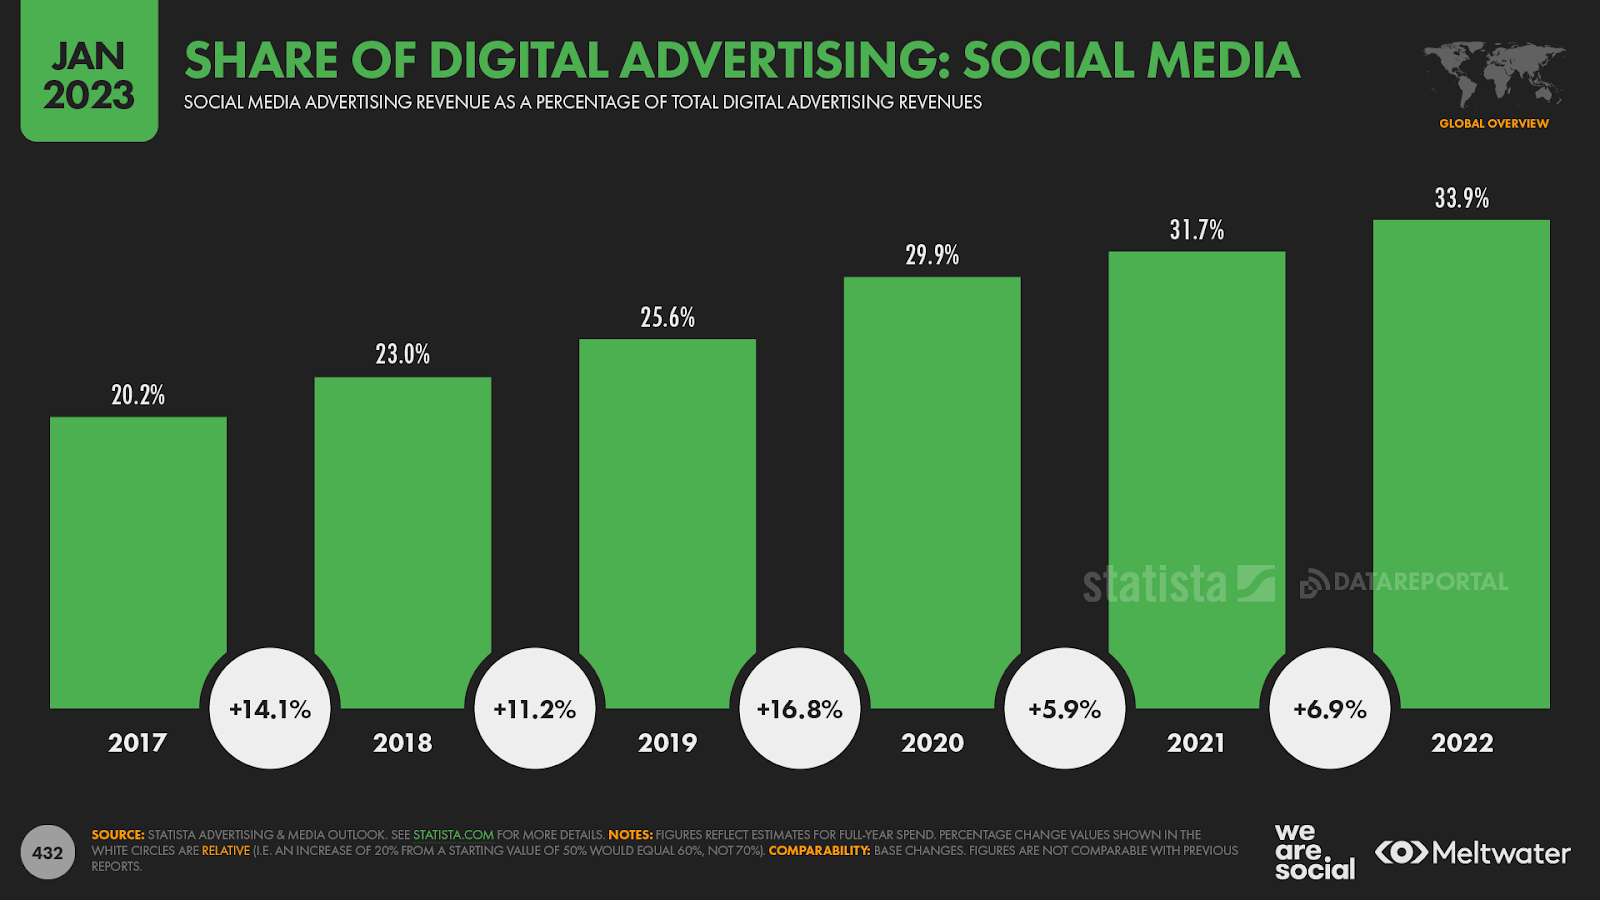
Dijital reklamcılık dünyasında, sosyal medya platformları, dijitale geçişten en büyük faydayı sağlayanlar gibi görünüyor.
Statista’nın analizi, sosyal medyanın küresel dijital reklam harcamalarındaki payının 2019’da kabaca toplamın dörtte birinden 2022’de üçte birin üzerine çıktığını gösteriyor.
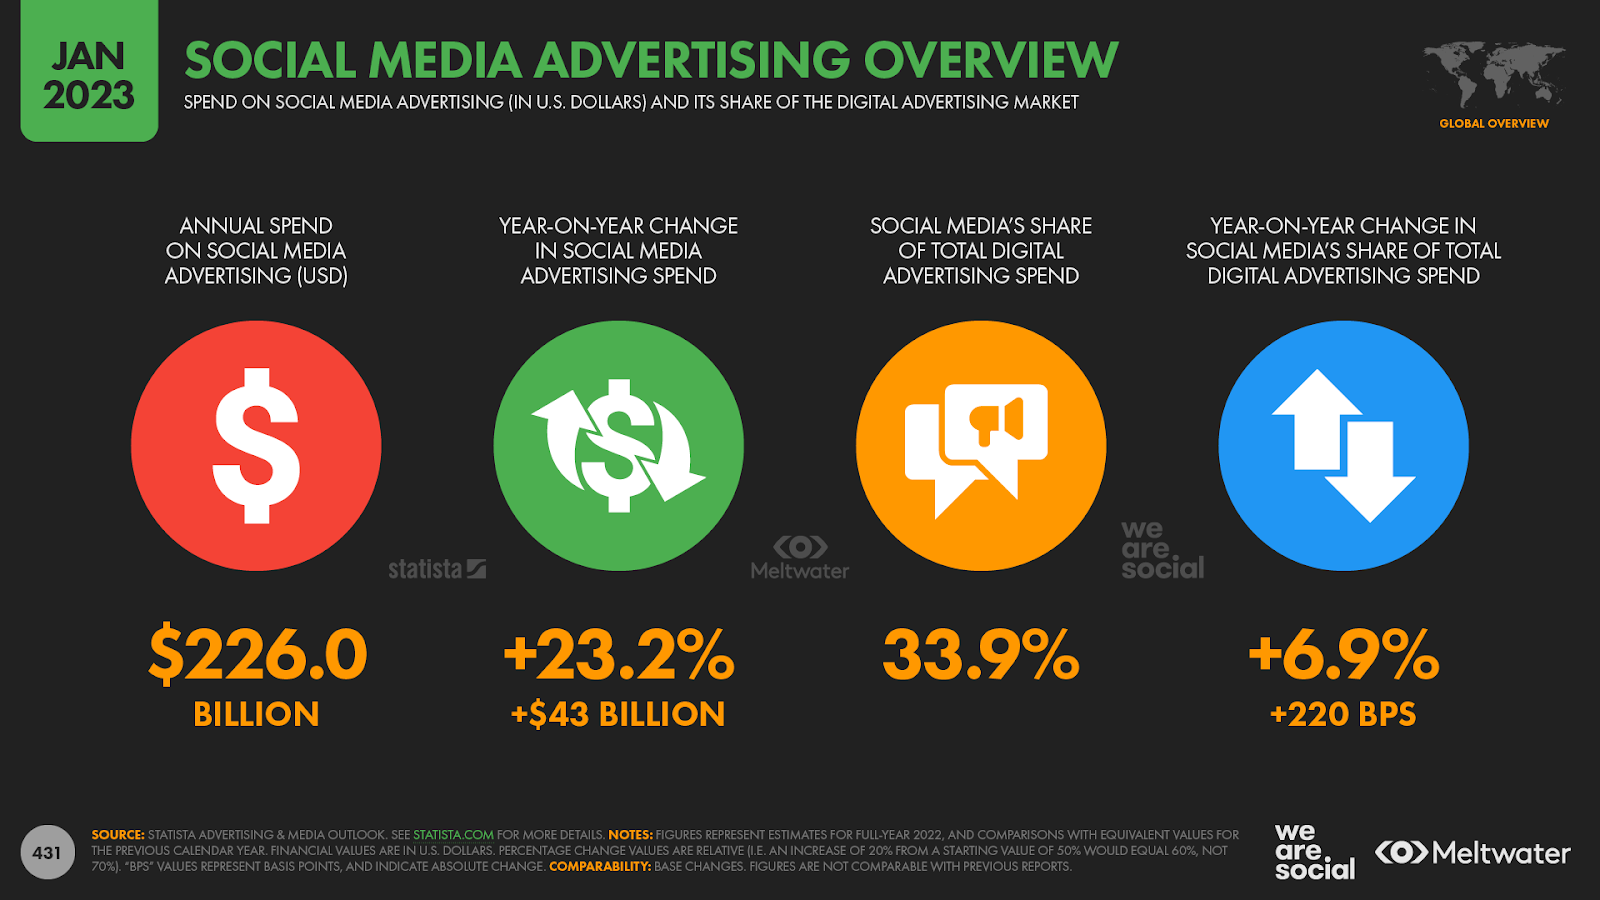
Bu zaten oldukça etkileyici, ancak mutlak harcama rakamları daha da ikna edici bir hikaye anlatıyor. Statista’nın Reklamcılık ve Medya Görünümü’nde yayınlanan veriler , dünya çapında sosyal medya reklamlarına yapılan harcamanın COVID’in patlak vermesinden bu yana iki kattan fazla artarak 2022’de 226 milyar ABD dolarına ulaştığını gösteriyor. .
Gelişen sosyal medya davranışları
Bu da bizi düzgün bir şekilde karantinanın sosyal medya kullanıcılarının alışkanlıkları üzerindeki etkisine götürüyor.
Sosyal medya kullanımındaki artışlar, COVID-19 kısıtlamaları sırasındaki en büyük hikayelerden biriydi ve neredeyse tüm büyük platformlar, çoğu temel ölçümde etkileyici bir büyüme bildirdi.
Ancak 2020’nin 2. çeyreğinde tanık olduğumuz ani ve dramatik değişiklikler kalıcı dijital davranışlara dönüştü mü?
Genel olarak, bu sorunun cevabı “evet”, ancak bazı uyarılar var.
SOSYAL MEDYA KULLANICILARI BÜYÜMEYE DEVAM EDİYOR
Kalıcı bir etkinin en basit doğrulaması, genel sosyal medya kullanıcı sayılarında yatmaktadır.
Kepios analizi, küresel sosyal medya kullanıcı toplamının, pandeminin başlangıcından bu yana yüzde 30’a yakın arttığını ve son 3 yılda 1 milyardan fazla yeni kullanıcıya eşit olduğunu ortaya koyuyor.
Son yıllardaki büyüme oranları, COVID-19’un sosyal medyanın benimsenmesini hızlandırdığını da gösteriyor.
Örneğin, 2020 ile 2021 arasındaki yıllık büyüme, önceki on iki aya göre neredeyse iki kat daha hızlıydı ve 2021 ile 2022 arasında çift dijital bir hızla büyüme devam etti.
Bununla birlikte, büyüme son on iki ayda önemli ölçüde yavaşladı ve Dijital 2023 raporlarımızda bildirdiğimiz dünya çapındaki büyüme rakamı, şimdiye kadar gördüğümüz en düşük büyüme rakamı.
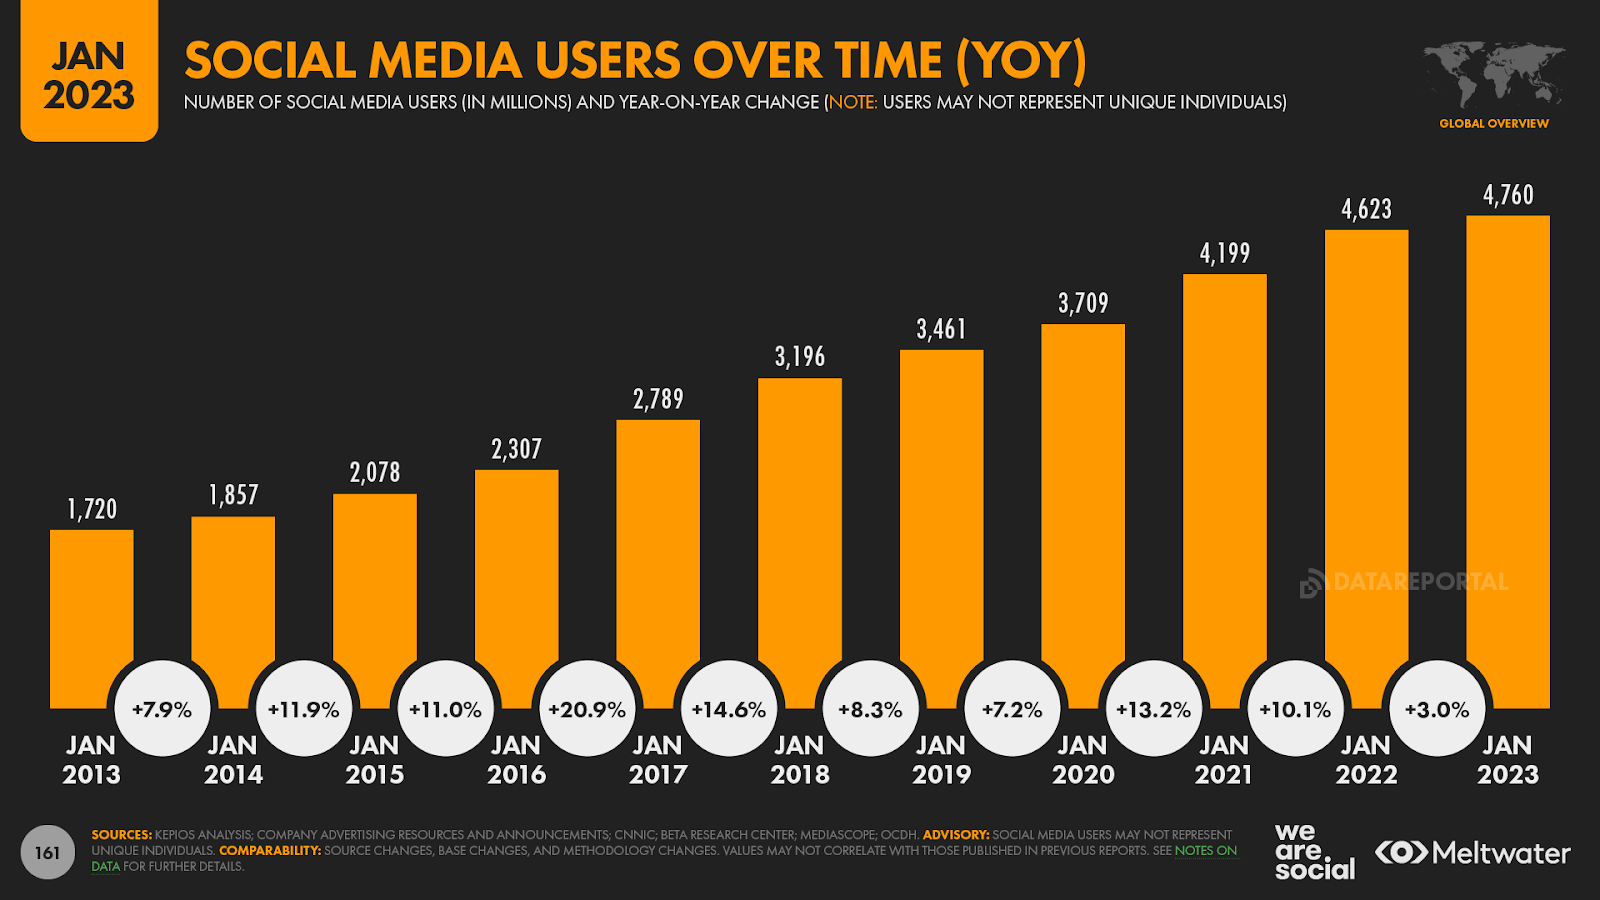
Ancak burada vurgulanması gereken önemli nokta, kullanıcı sayılarının halen artmakta olduğudur .
Başka bir deyişle, medyada sosyal medyanın yakında “öleceğini” önceden bildiren sonsuz tıklama tuzağını destekleyecek gerçek bir kanıt yok .
Ancak bu asılsız iddiaları çürüten yalnızca kullanıcı sayısındaki artış değil.
Sosyal medyada daha fazla zaman harcıyoruz
GWI’nin verileri ayrıca insanların aslında sosyal medyada her zamankinden daha fazla zaman geçirdiğini gösteriyor.
Şirketin son araştırma dalgası, çalışma çağındaki tipik bir internet kullanıcısının artık günde 2½ saatten fazla sosyal platformları kullandığını ortaya koyuyor ki bu gördüğümüz en yüksek rakam.
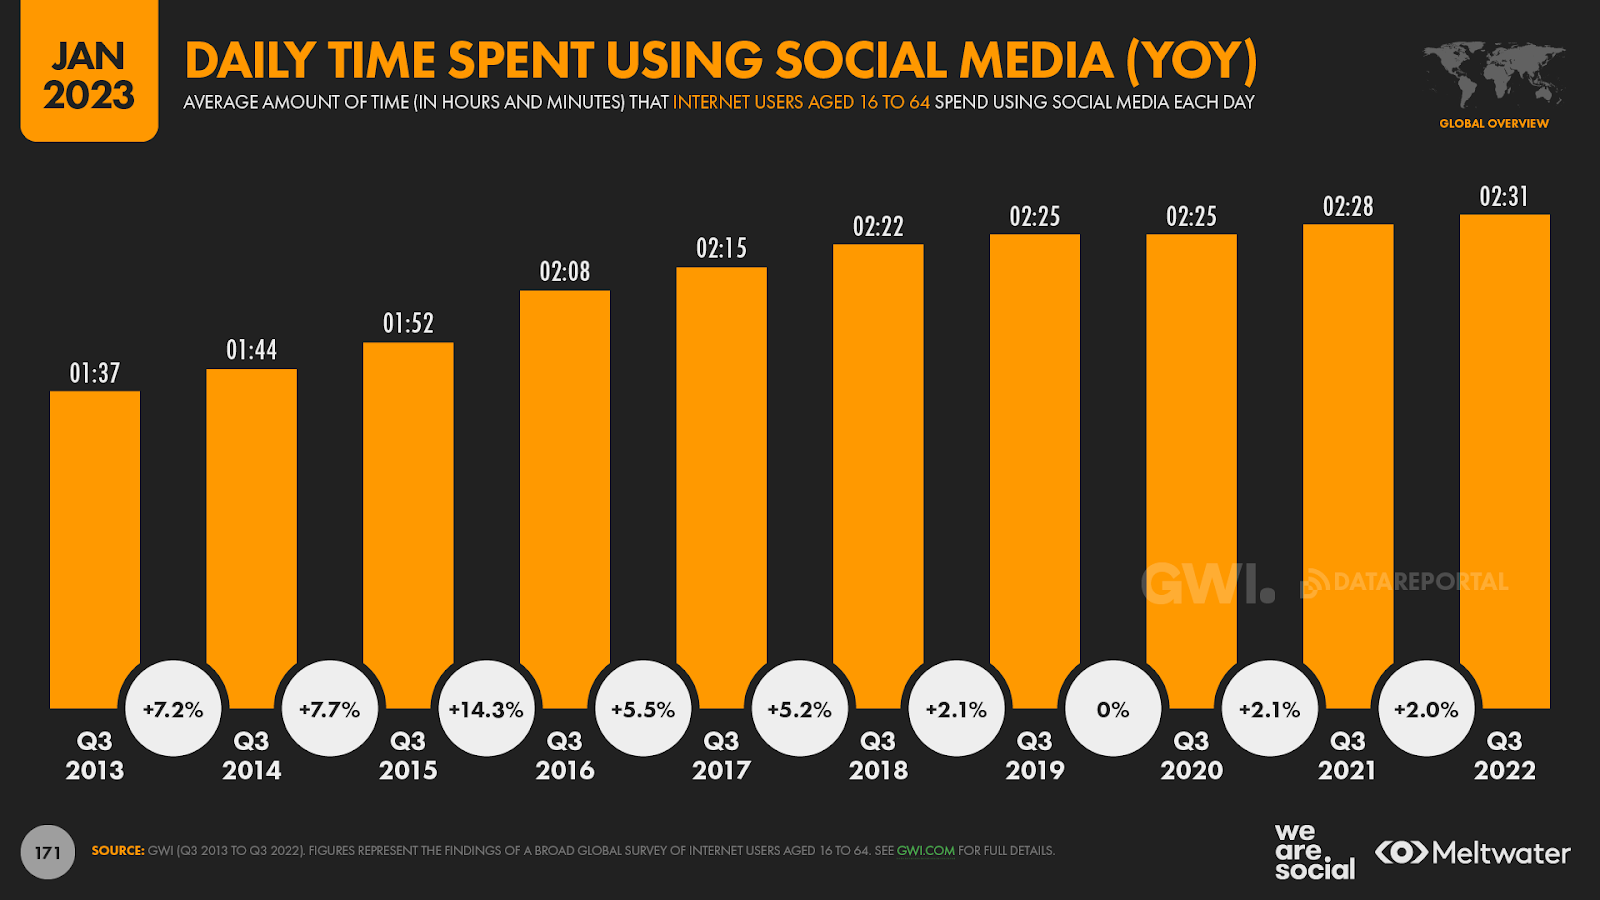
Kuşkusuz, en son küresel günlük ortalama, geçen yıl bu zamana göre yalnızca üç dakika daha yüksek, ancak yine de büyüme gösteriyor.
Ve belki de en önemlisi, bu artış, yukarıda incelediğimiz internet kullanımında harcanan toplam süredeki düşüşe rağmen gerçekleşti.
Gerçekten de, sosyal medya artık toplam çevrimiçi süre içinde şimdiye kadarki en büyük paya sahip ve artık çevrimiçi olarak geçirilen her 10 dakikada yaklaşık 4’ü sosyal medya faaliyetlerine atfedilebilir.
Karşılaştırma için, bu rakamlar, çalışma çağındaki tipik bir internet kullanıcısının artık her gün sosyal medyayı kullanarak “geleneksel” televizyon (yani yayın ve kablo TV kanalları) izleyerek geçirdiklerinden yüzde 30 daha fazla zaman harcadığını gösteriyor.
Dolayısıyla, belki de sosyal medya reklam harcamalarındaki bu artış tamamen haklı.
Daha fazlasını bilmek ister misiniz? Bu kapsamlı makalede , sosyal medyayı kullanarak geçirilen sürenin ülkeye, yaşa ve cinsiyete göre nasıl değiştiğini öğrenin .
Dünyanın gelişen sosyal medya tercihleri
Ancak yanıltıcı başlıklardaki son artış, genel sosyal medya kullanımıyla sınırlı kalmadı ve bireysel platform eğilimlerinin gerçekte yanlış raporlanmasında da belirgin bir artış fark ettik.
Bu yanlış bilgilerin bir kısmı temelsiz varsayımlar ve yetersiz gerçek kontrol ile ilgilidir, ancak – giderek daha fazla – daha saygın medyada bile gerçeklerin kasıtlı olarak yanlış sunulmasına yönelik bir eğilim fark ettik.
Bu nedenle, sonraki bölümlerde, çeşitli saygın kaynaklardan gelen en son verileri inceleyeceğiz ve size insanların sosyal medyada gerçekte ne yaptıklarına dair gerçekleri getireceğiz.
Ancak, zaman açısından, burada her şeyi ele alamayacağız , bu nedenle, resmin tamamını görmek istiyorsanız bu ayrıntılı makaleye gidin.
Sosyal medya platformları: aylık aktif kullanıcılar
Platformları aylık aktif kullanıcılara göre sıralarsak – ki bu belki de karşılaştırma için en tutarlı temeli sunar – en son “resmi” veriler, Facebook’un dünya çapında hâlâ zirvede olduğunu gösteriyor.

Meta’nın 2022 3. Çeyrek yatırımcı kazançları raporunda yayınlanan rakamlar , platformun şu anda 2,958 milyar aylık aktif kullanıcıya (MAU) sahip olduğunu gösteriyor ki bu da dünya toplam nüfusunun neredeyse yüzde 37’sine denk geliyor.
Bu arada, YouTube’un en son “resmi” açıklaması , platformun “ayda 2 milyardan fazla oturum açmış kullanıcısı” olduğunu gösteriyor, ancak şirketin kendi reklam kaynaklarında yayınlanan rakamlar, platformun şu anda her ay 2,5 milyardan fazla kullanıcıyı kendine çektiğini gösteriyor.
Instagram, Ekim 2022 raporumuzdan bu yana en iyi sosyal medya platformları arasındaki konumunu sağlamlaştırdı ve şirket kısa süre önce aylık 2 milyar aktif kullanıcıya sahip olduğunu duyurdu . WhatsApp’ın günde 2 milyar aktif kullanıcı çektiğini bildiriyor , bu nedenle aylık kullanıcı sayısı muhtemelen daha da yüksek.
WeChat ilk beşi tamamlıyor ve Tencent’in en son yatırımcı kazanma duyurusu , platformun şu anda aylık 1,3 milyardan fazla aktif kullanıcıya sahip olduğunu ortaya koyuyor .
Ancak Kepios analizi, Çin’deki kullanıcıların hala WeChat’in küresel kullanıcı tabanının büyük çoğunluğunu oluşturduğunu gösteriyor.
Dünyanın en çok kullanılan sosyal medya uygulamaları
Mobil dünyada gerçekte neler olup bittiğine dair size daha da zengin içgörüler sunmamızı sağlayan Dijital 2023 raporlarımız için data.ai ile güçlerimizi daha yakın bir şekilde birleştirdiğimiz için çok mutluyuz .
Verilere girmeden hemen önce, aylık aktif uygulama kullanıcılarına ilişkin analizimizin , ülkenin uygulama pazarlarındaki önemli farklılıklar nedeniyle Çin’e ilişkin verileri içermediğini unutmayın .
Bu yılki raporlarda yer alan aktif kullanıcı sıralaması da önceki raporlarda yer alanlardan farklı çünkü artık bu veri kümesine önceden yüklenmiş uygulamaları (örn. Android cihazlarda YouTube) dahil edebiliyoruz.
Ve bu genişletilmiş veri kümesine ilişkin analizimiz, bazı büyüleyici içgörüleri ortaya çıkarıyor.
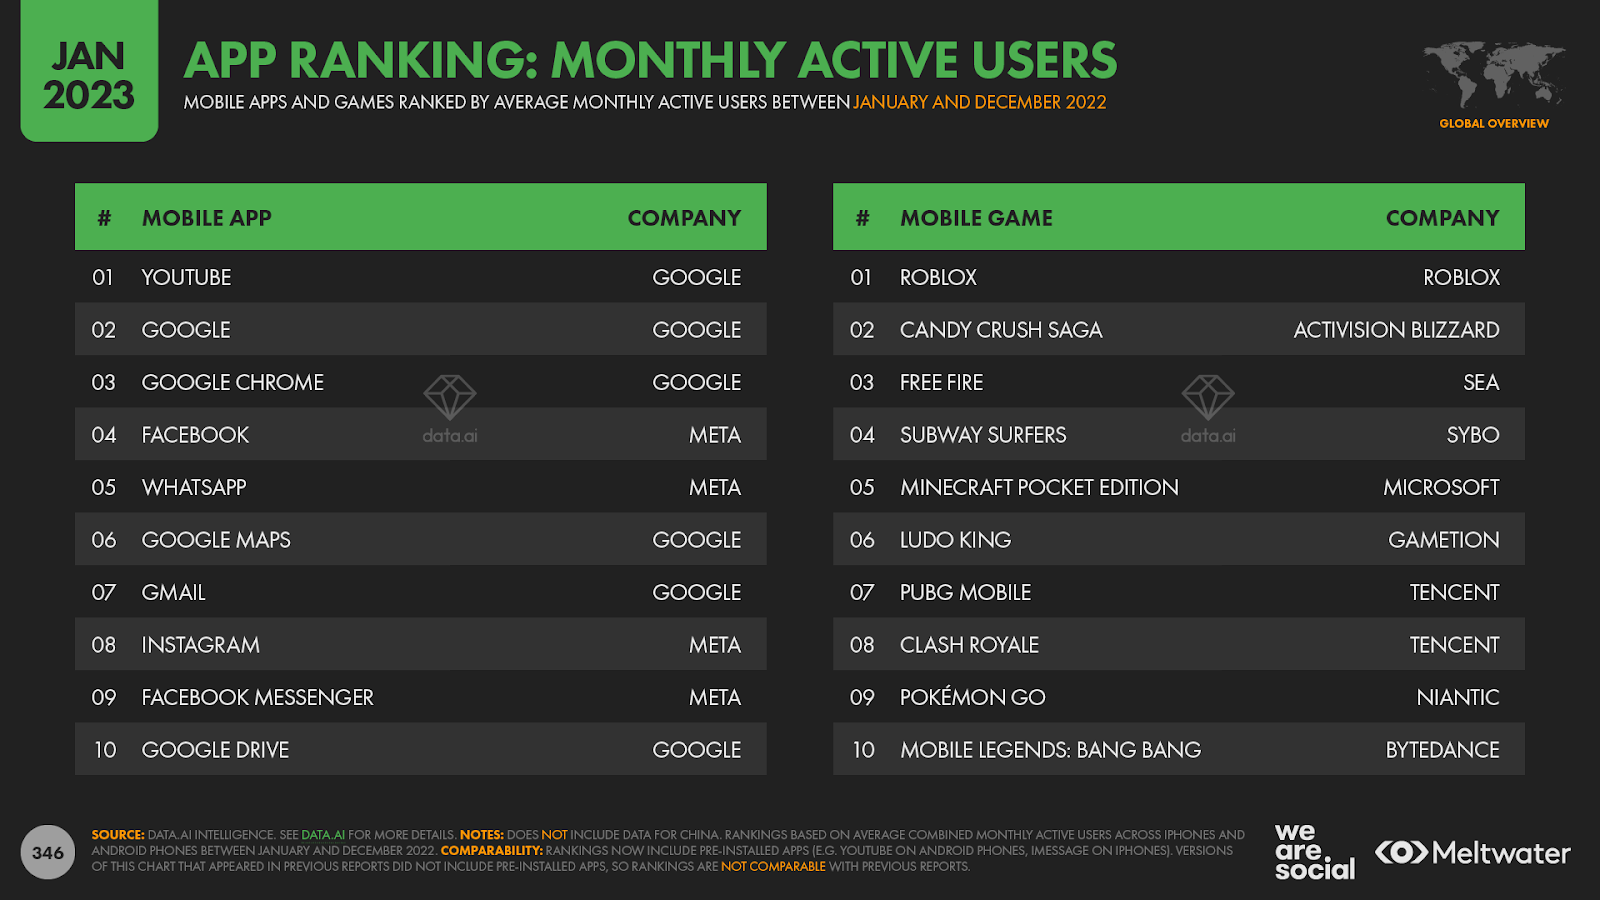
Data.ai istihbaratı, dünya çapında bir düzeyde, YouTube’un yalnızca sosyal medya uygulamaları değil , tüm mobil uygulamalar arasında en fazla sayıda aktif kullanıcıya sahip olduğunu ortaya koyuyor.
Facebook, bu genel sıralamada sosyal uygulamalar açısından ikinci sırada yer alıyor, ancak data.ai’nin rakamlarının, Facebook’un aktif kullanıcılarının son on iki ayda artmaya devam ettiğini gösterdiğini vurgulamak önemlidir.
WhatsApp, bu sıralamadaki üçüncü “sosyal” uygulamadır ve en son MAU rakamları onu Facebook’un hemen arkasına koymaktadır.
Meta istikrarlı arkadaşları Instagram ve Messenger, MAU’nun ilk 10 uygulamasında kalan “sosyal” konumları talep ediyor ve bu en iyi 10 uygulamanın tümü için Google ve Meta hesabının altını çizmeye değer.
Peki ya TikTok?
Belki de şaşırtıcı olmayan bir şekilde, son derece popüler kısa video platformu şu anda dünya çapında altıncı sırada yer alıyor, ancak bu sıralamaların TikTok’un kardeş uygulaması Douyin’in kullanıcılarını içermediğini belirtmekte fayda var .
Telegram yedinci sırada, sekizinci sırada Twitter’ın önünde yer alırken, Snapchat ve Pinterest aylık aktif kullanıcı sayısına göre ilk on sosyal medya uygulamasını tamamlıyor.
Mutlak kullanıcı sayıları hikayenin sadece bir kısmını anlatıyor, bu yüzden sosyal medya uygulamalarını kullanarak harcanan zamana da daha yakından bakalım.
Sosyal medya uygulamalarını kullanarak geçirilen süre
Bu verilere bakmanın birkaç farklı yolu vardır, ancak en anlayışlı analiz, tüm kullanıcılar tarafından harcanan toplam süreye ve kullanıcı başına ortalama süreye bakmaktır.
Her ay sosyal medya uygulamalarını kullanarak harcanan toplam süre söz konusu olduğunda, data.ai’nin sıralaması, aylık aktif kullanıcıların sıralamasıyla birçok benzerlik gösteriyor.
Ancak toplam harcanan süreye göre yapılan sıralamada TikTok ve Facebook Messenger yer değiştirirken LINE birkaç sıra yükselerek Snapchat’in önüne geçiyor. Bu verilerin ticari değeri nedeniyle harcanan toplam süreye ilişkin rakamlar gösteremiyoruz. ancak sıralama sırasını ve her platform için kullanıcı başına ortalama süreyi gösterebiliriz.
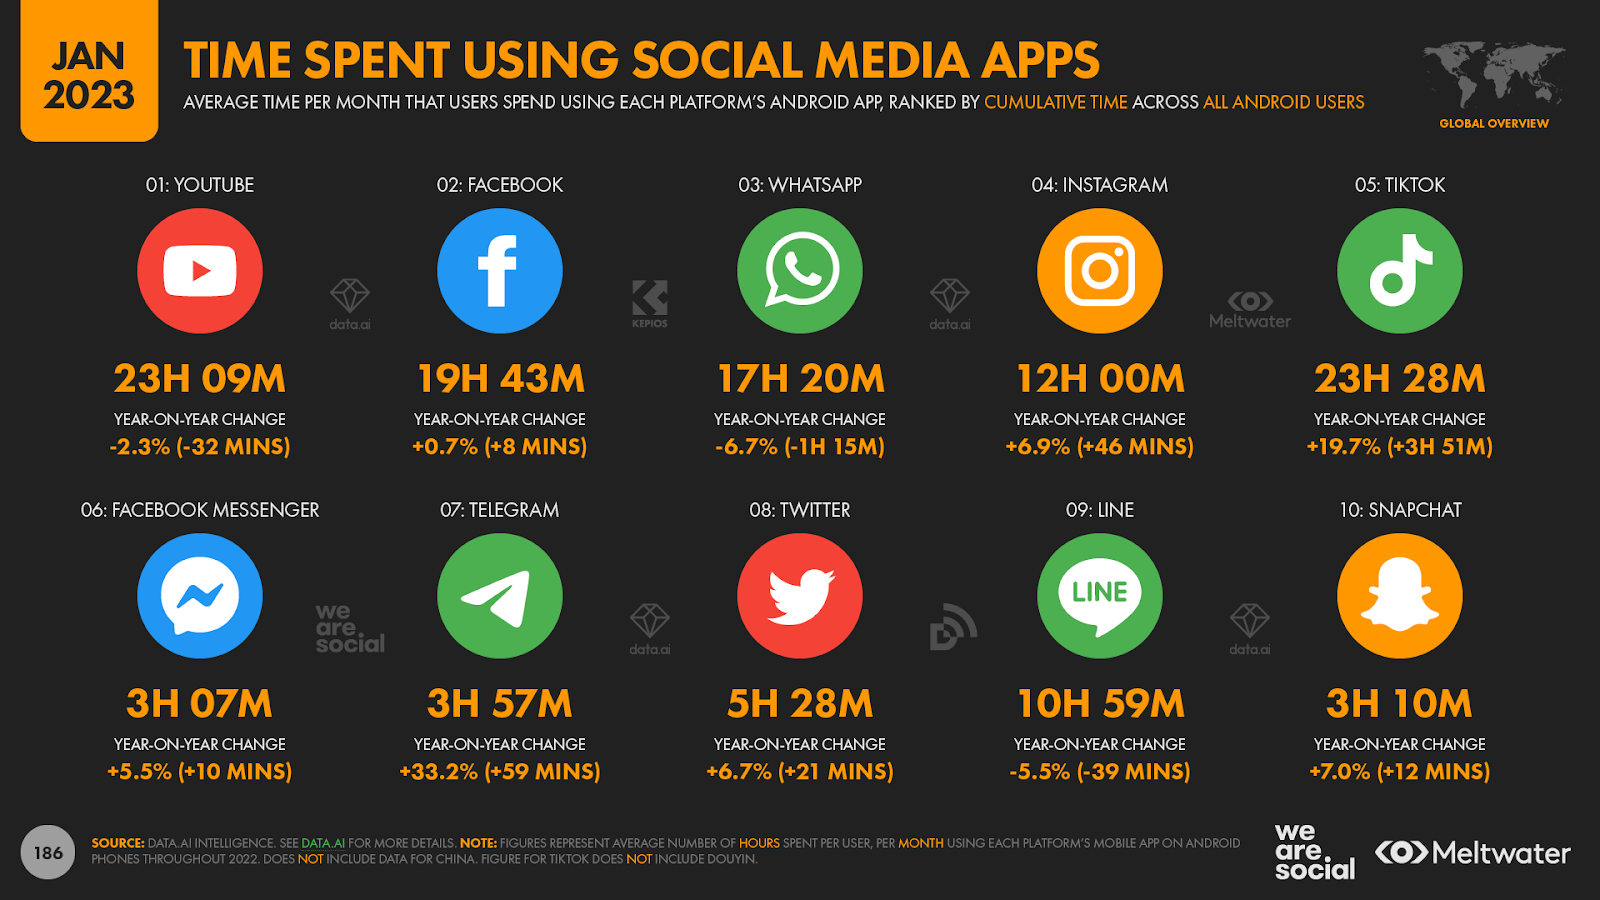
Ancak kullanıcı başına ortalama süreye ilişkin bu rakamlar, başlı başına büyüleyici bir hikaye anlatıyor.
Dünyanın en çok kullanılan sosyal medya uygulamaları arasında TikTok, 2022 boyunca kullanıcı başına en yüksek ortalama aylık kullanımı elde etti.
Kısa video platformunun Android uygulaması kullanıcıları, geçen yıl Ocak ve Aralık ayları arasında TikTok uygulamasını kullanarak ayda ortalama yaklaşık 23½ saat harcadılar; bu, YouTube’un ayda 23 saat 9 dakikadan hemen önceydi.

TikTok’un bu sıralamalarda üst sıralara yükselmesi sürpriz olmayabilir, ancak yükselişini besleyen bazı veriler yine de birkaç kişinin kaşlarını kaldırabilir.
Örneğin, platformun kendi verileri, #FYP (“sizin için sayfası”) ile etiketlenen gönderilerin şu anda toplam 35 trilyon kez görüntülendiğini gösteriyor – ve evet, bu gerçekten trilyonlarca .
Bu görüntülemelerin her biri yalnızca bir saniye sürse bile , bu toplam 1 milyon yıldan fazla insan varlığı anlamına gelir… ve bu yalnızca #FYP ile etiketlenen videolar için geçerlidir.
Ancak, son zamanlarda ana akım medyayı okuyorsanız başka bir sürpriz olarak gelebilecek olan şey, Facebook’un data.ai’nin kullanıcı başına geçirilen ortalama süre rakamlarında ayda yaklaşık 20 saatle üçüncü sırada yer almasıdır.
Dahası, data.ai’nin zekası, Facebook kullanıcılarının platformun Android uygulamasını kullanarak geçirdikleri ortalama sürenin, 2021’de kullanıcı başına ayda ortalama 19,6 saatten 2022’de 19,7 saate çıkarak geçen yıl gerçekten arttığını ortaya koyuyor.
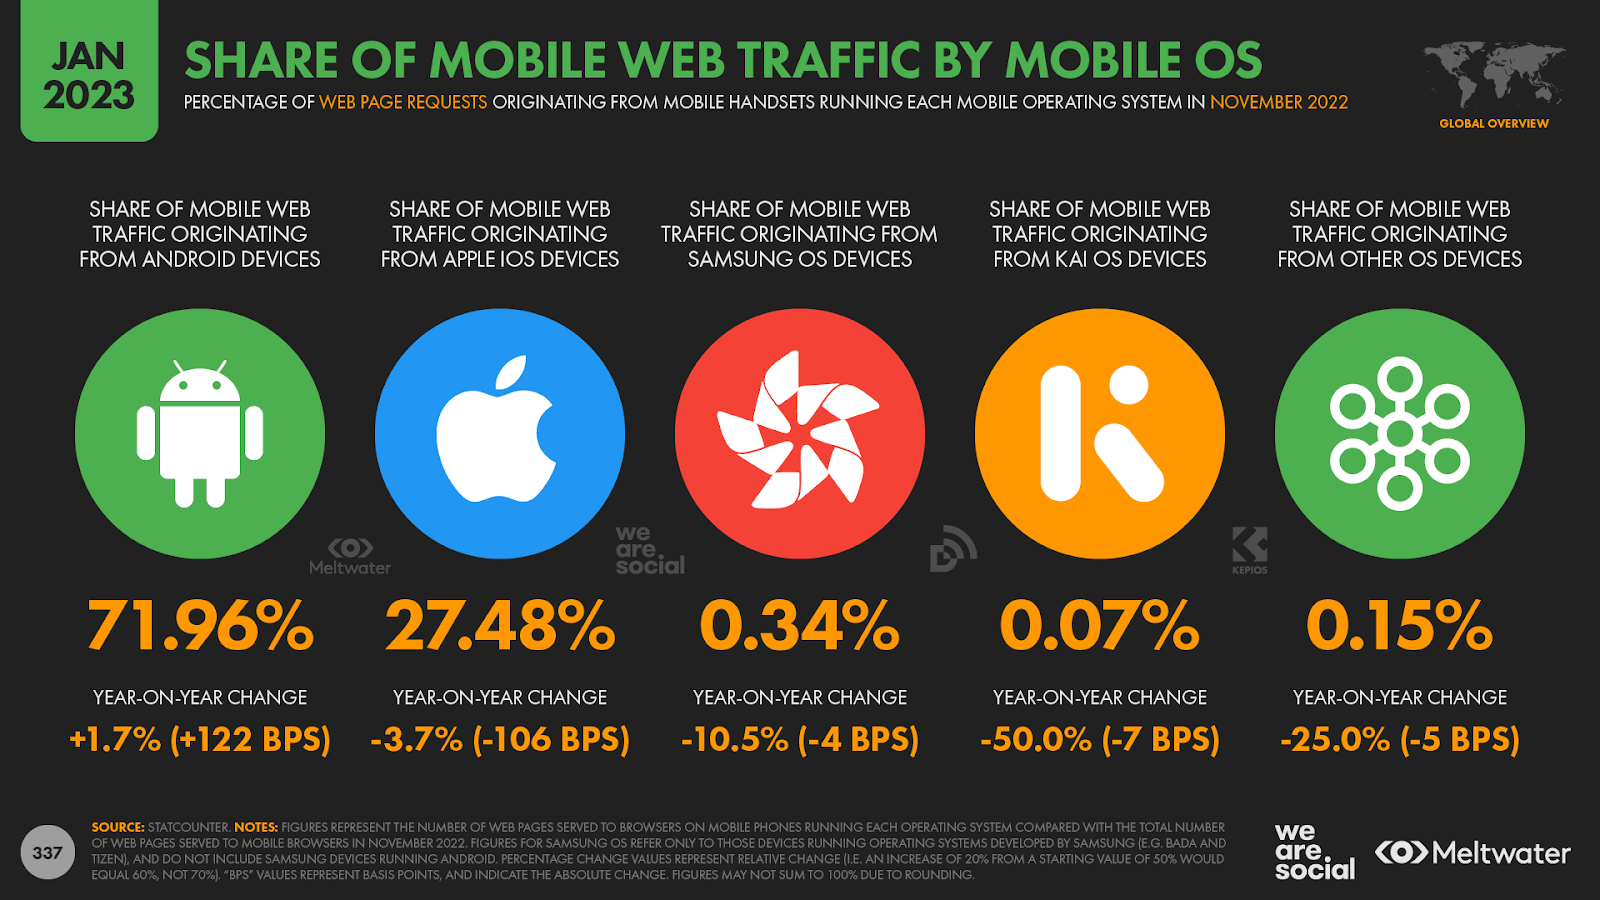
Statcounter’dan alınan veriler, bağlamı biraz daha genişletmek için, Android telefonların bugün kullanılan tüm akıllı telefonların yüzde 72’sini oluşturduğunu gösteriyor.
Öte yandan, tipik bir Instagram kullanıcısının, TikTok kullanıcılarının TikTok kullanarak harcadığı sürenin yalnızca yarısını platformu kullanarak harcadığını not etmek ilginçtir.
Ancak Instagram kullanımı ülkeden ülkeye anlamlı bir şekilde değişir.
Örneğin, Türkiye’deki tipik bir Instagram kullanıcısı, platformun Android uygulamasını kullanarak ayda ortalama 21,4 saat harcıyor, ancak Güney Kore’de bu rakam ayda sadece 6,1 saate düşüyor.

Sosyal platformlara web trafiği
Her platformun web sitesinin çektiği ziyaretçi sayısı, özellikle web trafiği rakamları ilgili hizmetlere aktif olarak giriş yapmamış kişileri içerdiğinden, sosyal medya kullanımına başka bir ilginç bakış açısı sunar.
Web trafiği tahminlerinin bir kaynaktan diğerine anlamlı bir şekilde değiştiğini belirtmek önemlidir, ancak YouTube ve Facebook’un sıralaması kaynaklar arasında nispeten tutarlı olmaya devam etmektedir. Örneğin, Semrush şu anda YouTube’u dünya çapındaki web sitesi sıralamasında toplam 5,85 ile ikinci sıraya koymaktadır. üçüncü sıradaki Facebook’un 2,48 milyar önünde, ayda bir milyar benzersiz “ziyaretçi”.
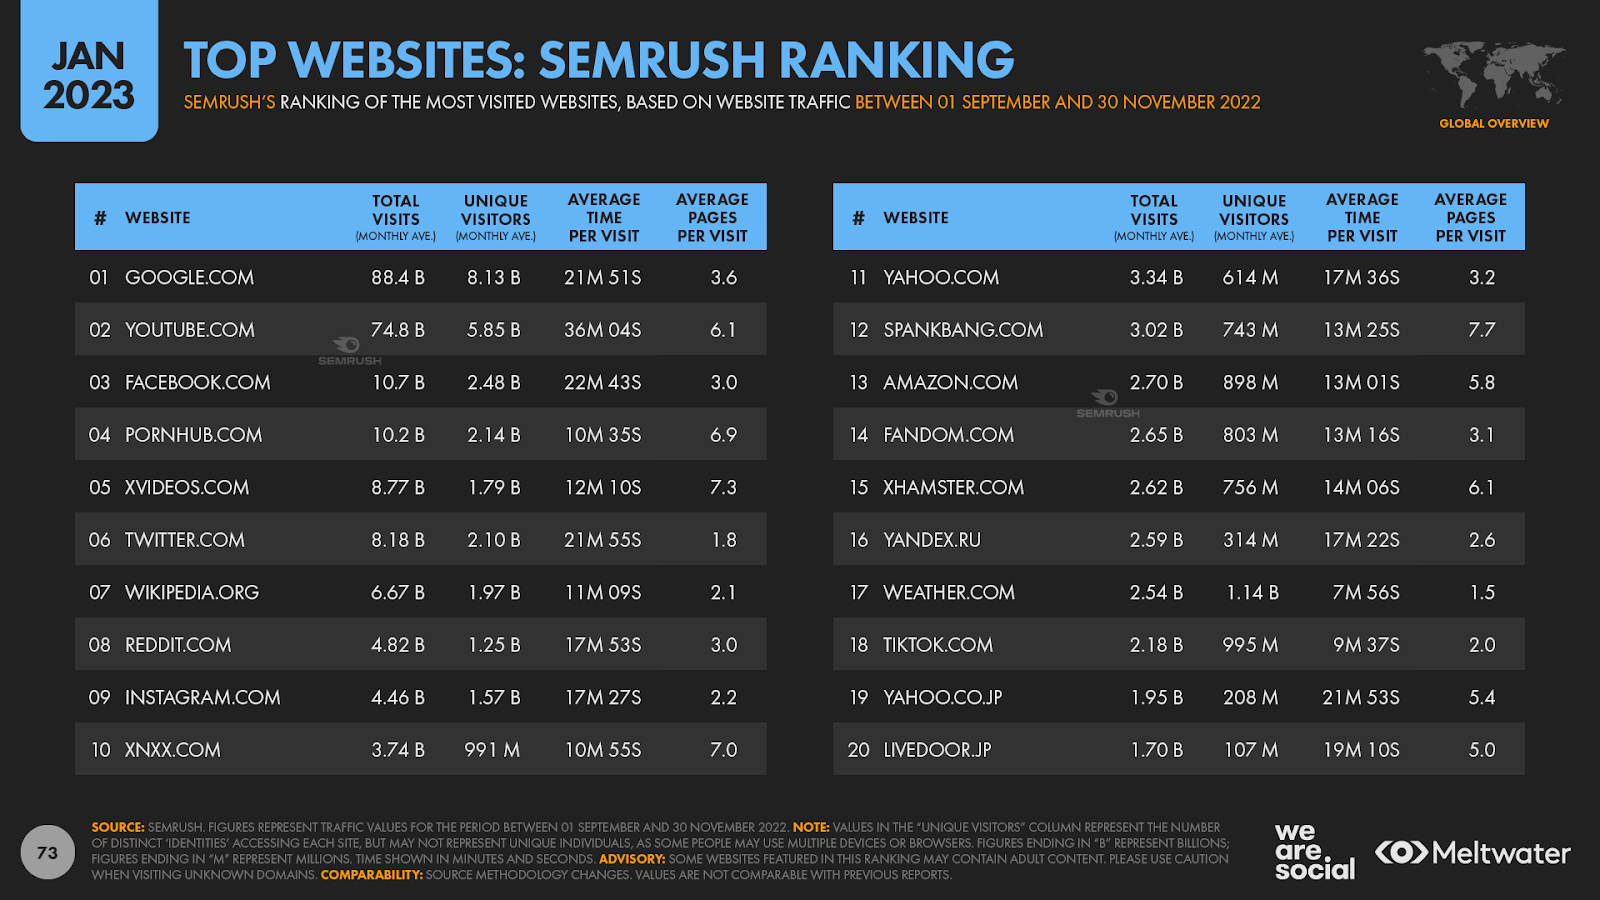
Ancak bu rakamların benzersiz bireyleri temsil etmediğini unutmayın , çünkü – bu bağlamda – “ziyaretçiler” daha çok “cihazlara” benzer. SimilarWeb, Semrush’tan oldukça farklı rakamlar sunuyor, ancak sonuç aynı: YouTube, aylık 1,94 milyar tekil ziyaretçi ile ikinci sırada yer alırken, Facebook 1,61 milyar ile üçüncü sırada yer alıyor.

Daha genel olarak, insanların mobil uygulamaların yanı sıra web tarayıcılarından da giderek daha fazla sosyal içerik tükettiklerini gösteren çok sayıda kanıt var ve bu web davranışlarının artması, sosyal medya izleyicileriyle etkileşim kurmayı uman herkes için önemli sonuçlara sahip. Bununla birlikte, Dijital 2022 Ekim Küresel İstatistik Görüntüsü Raporumuzda ayrıntılı olarak bulabilirsiniz, bu nedenle daha fazla bilgi edinmek isterseniz bu rapor için analiz makalemize gidin.
Dünyanın en sevilen sosyal medya platformu
Şimdiye kadar incelediğimiz tüm sosyal medya verileri, her bir platformun aktif kullanımını etkileyen faktörlerdir, ancak bu veriler bize kullanıcıların her bir platforma olan yakınlığı veya bu platformların günlük yaşamlarında nereye uydukları hakkında bilgi vermez.
Neyse ki, GWI’nin mükemmel verileri bu perspektifi keşfetmemize izin veriyor.
Verilere girmeden önce, GWI’nin YouTube’u bir sosyal medya platformundan ziyade bir video platformu olarak ele aldığını vurgulamak önemlidir, bu nedenle YouTube , GWI’nin “favori sosyal platform” veri kümesinde yer almaz .
Bununla birlikte, bu veri seti hala bazı etkileyici içgörüler ortaya koymaktadır.
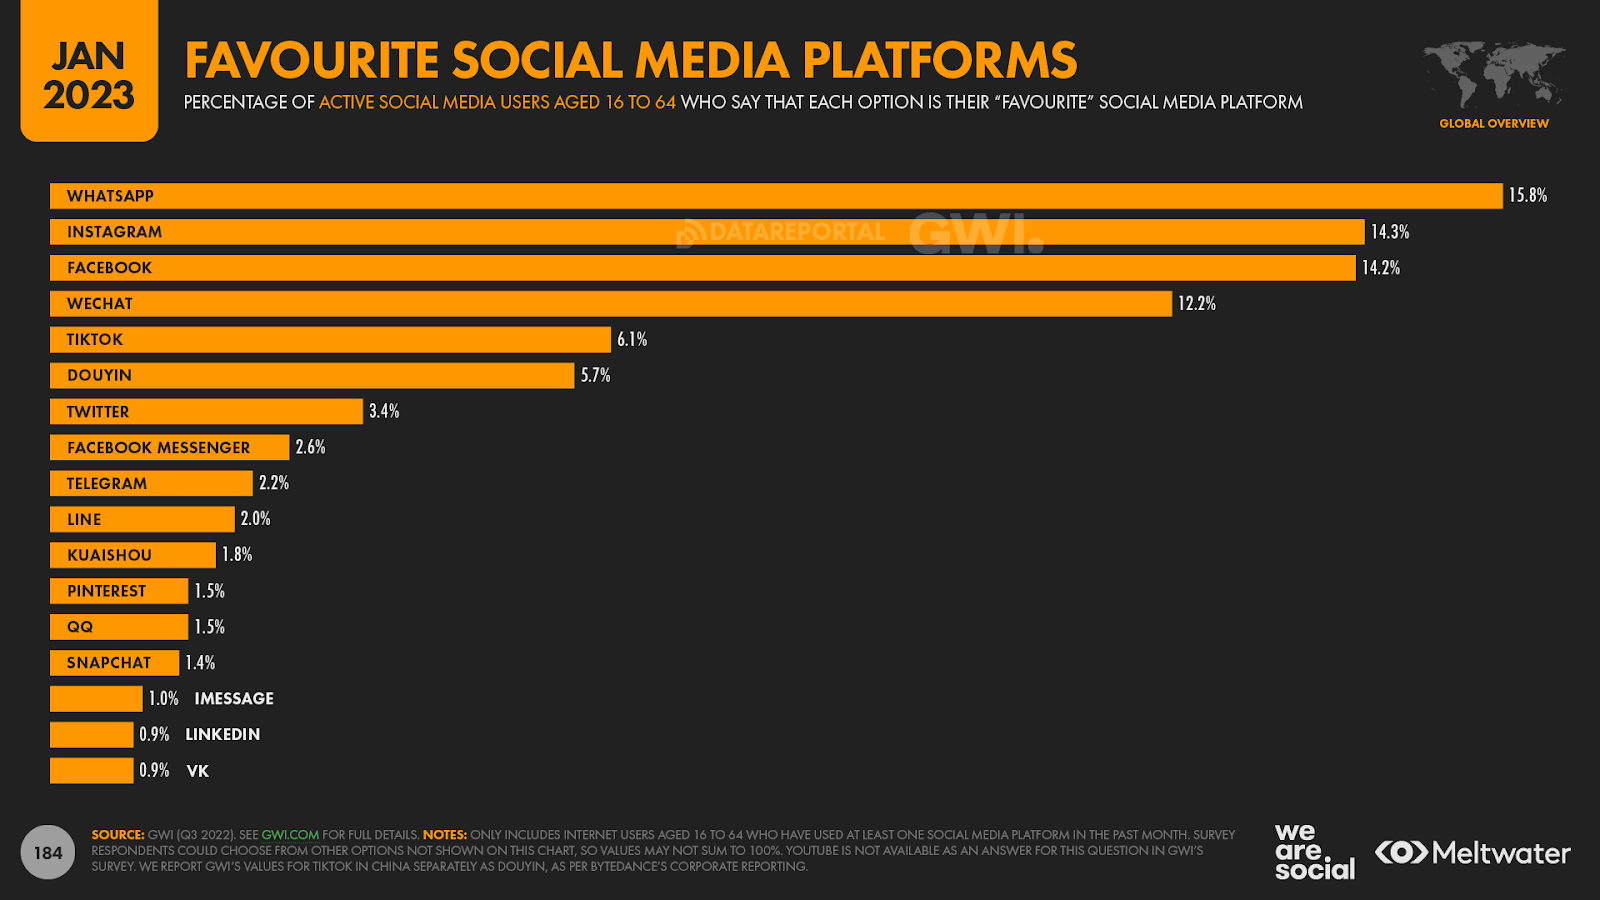
Her şeyden önce, toplam aktif kullanıcı açısından yalnızca üçüncü sırada yer almasına rağmen, WhatsApp şu anda dünyanın “favori” sosyal medya platformudur.
Elbette her kişi “favori”yi farklı yorumlayabilir, bu nedenle bu sıralamalarda kaçınılmaz olarak bir dereceye kadar öznellik olduğunu unutmayın.
Bununla birlikte, bu öznellik aynı zamanda her bireyin her bir platform hakkında nasıl hissettiğinin önemli bir bileşenidir, bu nedenle öznellik aslında bu veri kümesini eksiltmek yerine ona değer katar .
Instagram ve Facebook , dünya çapındaki oylardaki payları neredeyse aynı olmasına rağmen, sıralamada ikinci sıra için devam eden yarışlarına devam ediyor.
微信 veya Çince’de “Weixin” olarak da bilinen WeChat, dünya çapında dördüncü sırada yer alıyor ve yalnızca Çin’in internet nüfusunun büyüklüğünü değil, aynı zamanda Tencent’in amiral gemisi süper uygulamasının devam eden çekiciliğini de gösteriyor.
Ancak sürpriz olarak, dünyadaki çalışma çağındaki sosyal medya kullanıcılarının yalnızca yüzde 6,1’i TikTok’un en sevdikleri platform olduğunu söylüyor ve bu, bu son sıralamada yalnızca beşinci sıra için yeterince iyi.
Bununla birlikte, TikTok’un oy payının geçen yılın bu zamanından bu yana görece yüzde 42 (+1,8 yüzde puanı) arttığını, dolayısıyla platformun popülaritesinin açıkça yükselişte olduğunu vurgulamakta fayda var.
Peki ya genç kullanıcıların görüşleri?
YAŞ VE CİNSİYETE GÖRE SOSYAL MEDYA TERCİHLERİ
Peki, başka bir şok olarak gelebilecek bir durumda, GWI’nin verileri, Instagram’ın 16 ila 24 yaş arası internet kullanıcıları arasında “favori” sosyal medya platformu olmaya devam ettiğini ortaya koyuyor.
Bağlam açısından, TikTok’un popülaritesi artmaya devam ediyor ve GWI’nin verileri, kısa video hizmetini “favori” sosyal platformları olarak tanımlayan 16 ila 24 yaş arası kadınların sayısının geçen yıl içinde üçte birden fazla arttığını ortaya koyuyor.
Ancak aynı veriler, TikTok’a kıyasla bu yaş grubundaki kadınların neredeyse iki katı kadar Instagram’ı “favori” platform olarak gösterdiğini ortaya koyuyor (sırasıyla yüzde 23,1’e karşı yüzde 12,0).

Genç erkeklerin TikTok yerine Instagram’ı seçme olasılığı daha yüksek, ancak – bu veri kümesindeki belki de en büyük sürpriz olarak – 16 ila 24 yaş arası erkeklerin TikTok’u seçmektense Facebook’u favori sosyal platformları olarak belirtme olasılıklarının daha yüksek (yüzde 10,5’e karşı) sırasıyla yüzde 7,7).
WhatsApp’ın bu yaş grubu arasında ikinci sırada yer alması da ilginçtir; hem genç kadınlar hem de genç erkekler, dünyanın en sevilen mesajlaşma platformunu TikTok’un önüne koyuyor.
Sosyal medya seçimleri sıfır toplamlı bir denklem değildir
Umarım tüm bu veriler, 2023 sosyal medya planlarınız için size bol miktarda girdi sağlamıştır.
Ancak benim için Dijital 2023 raporlarımızdaki en değerli sosyal medya planlaması grafiği, sosyal medya izleyicileri arasındaki örtüşmeleri araştırıyor.
Gerçekten de, Kepios’un GWI’nin mükemmel verilerine ilişkin son analizi, herhangi bir sosyal medya platformunun kullanıcılarının ancak yüzde 1’inin aslında o platforma özgü olduğunu ortaya koyuyor. Yani, insanların neredeyse hiç tek bir sosyal medya aracı kullandığını söylemek çok mümkün değil.
GWI’nin verileri, YouTube’un analizimizdeki tüm platformlar arasında “en büyük” benzersiz kitleye sahip olduğunu gösteriyor.
Ancak, YouTube’un çalışma çağındaki kullanıcılarının yalnızca yüzde 1,0’ı başka bir sosyal medya platformu kullanmadıklarını söylüyor, bu nedenle “büyük” bu bağlamda kullanılacak en uygun kelime olmayabilir.
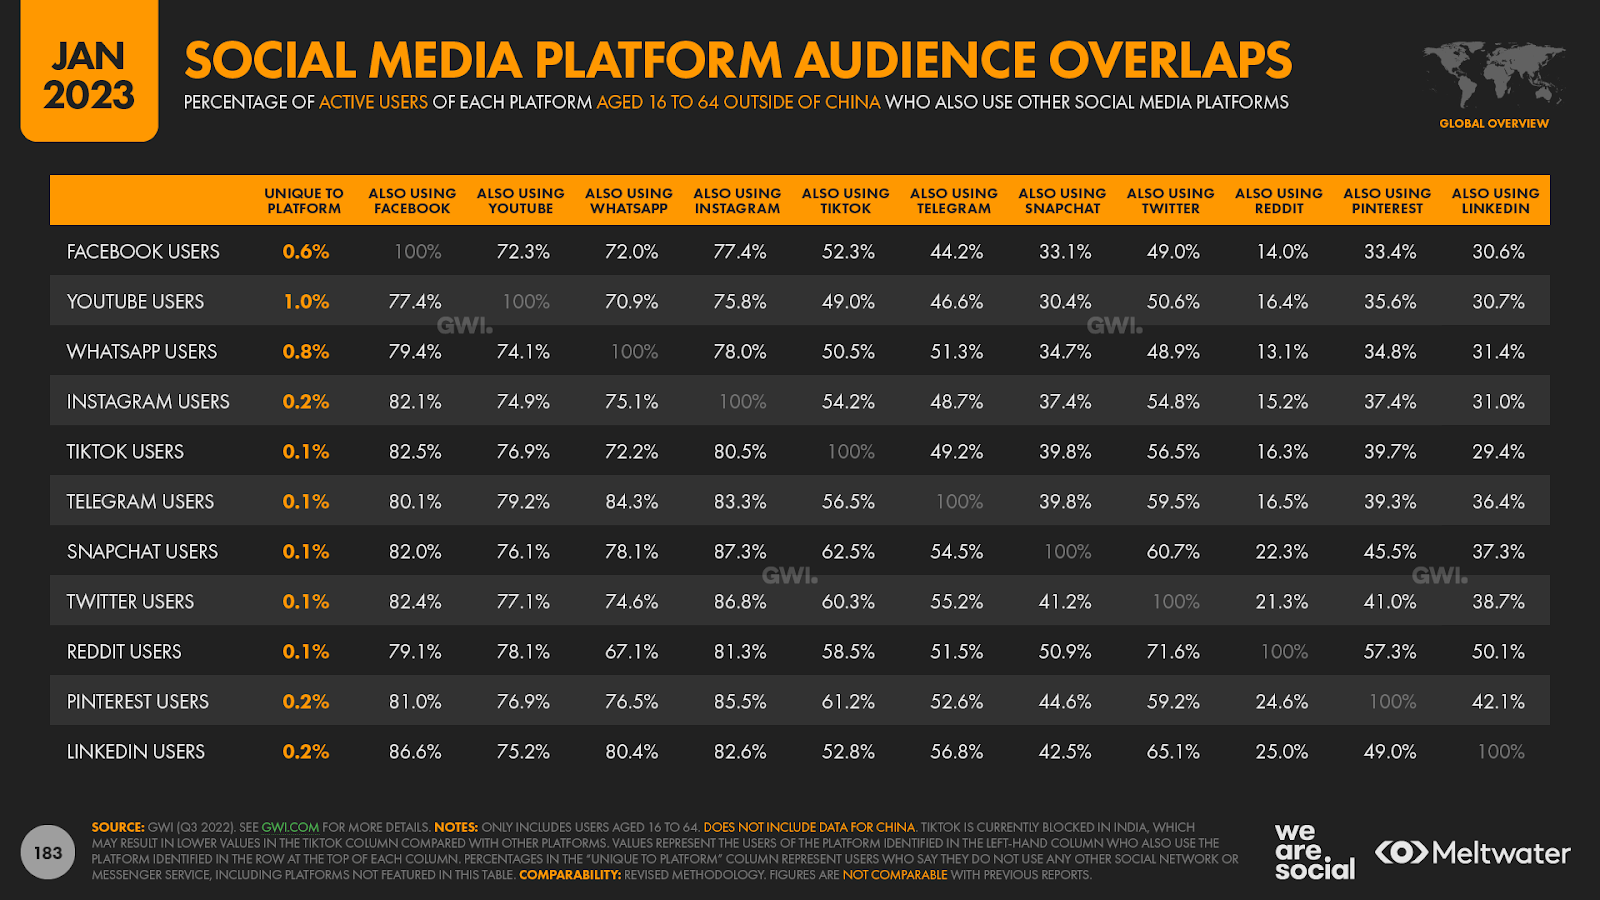
Ayrıca, GWI’nin YouTube ile ilgili sorularının, bu listedeki diğer platformlara kıyasla anketinin farklı bir bölümünde yer aldığını ve video platformu diğer tüm seçeneklerin yanında yer alsaydı, bu yüzde 1’lik rakamın gelme ihtimali olduğunu vurgulamakta fayda var. daha da düşük olsun.
Bu arada, başka hiçbir sosyal platform, diğer sosyal medya platformlarına kıyasla yüzde 1 benzersiz erişim bile iddia edemez ve çoğu durumda – TikTok, Snapchat ve Twitter dahil – her 1000 kullanıcıdan yalnızca 1’i bu platforma özgüdür.
PLATFORM SEÇİMLERİ İKİLİ DEĞİLDİR
Ancak aynı verilere başka bir açıdan bakıldığında, bu kitle çakışmaları, insanların daha yeni sosyal medya platformları için eski favorileri “terk ettikleri” şeklindeki geniş çapta dolaşan efsaneyi de çürütüyor.
Örneğin, dünya çapında 16 ila 64 yaş arası kullanıcılar arasında:
- TikTok kullanıcılarının yüzde 82,5’i hala her ay Facebook kullanıyor;
- Telegram kullanıcılarının yüzde 84,3’ü de her ay WhatsApp kullanıyor; Ve
- Snapchat kullanıcılarının yüzde 60,7’si de her ay Twitter kullanıyor.
Bu nedenle, tıklama tuzağı ve yetersiz araştırılmış manşetlerle dikkatinizi dağıtmayın; Buradaki açık çıkarım, insanların hala her ay farklı sosyal medya platformlarından oluşan geniş bir “portföy” kullanmasıdır.

Ancak bu verilerin pazarlamacılar için daha derin sonuçları da var.
Kritik olarak, potansiyel erişiminizi artırmayı umuyorsanız, aslında tüm sosyal medya platformlarında yer almaya çalışmanın hiçbir faydası yoktur.
Gerçekten de, en iyi platformlardan yalnızca bir veya ikisinde yer almak, ihtiyacınız olan erişimin neredeyse tamamını sağlayacaktır.
Örneğin, Facebook ve YouTube’u içeren bir karma, her ay Çin dışındaki çalışma çağındaki her 10 internet kullanıcısından 9’undan fazlasına ulaşma potansiyeline zaten sahip olacaktır.
Ve bu iki uygulamanın, reklam destekli sosyal platformlar arasında en büyük benzersiz kitleye sahip olduğunu göz önünde bulundurarak, bu ikisinin ötesinde karışımınıza eklediğiniz her ek platformda olağanüstü yüksek düzeyde yineleme göreceksiniz.
Ancak bu , Facebook ve YouTube’un tek seçeneğiniz olması gerektiği anlamına gelmez .
Bu bulgular yalnızca artan potansiyel erişimle ilgilidir ve erişim, bir sosyal medya portföyü veya medya karması oluştururken göz önünde bulundurmanız gereken ölçütlerden yalnızca biridir.
Ancak iyi haber şu ki, kitle çakışmalarına ilişkin bu içgörüler, ihtiyaçlarınız için en uygun platformları seçmenizi de kolaylaştıracak.
Basitçe söylemek gerekirse, en büyük platformlardan bir veya ikisindeki etkinlik, “erişim kutusunu işaretlediğinizi” garanti ederek, farklı türden yaratıcı fırsatlar için daha küçük, daha niş platformlardan bazılarını seçmenize veya belki de daha düşük reklamın keyfini çıkarmanıza olanak tanır. maliyetler.
Ancak reklam maliyetlerinden bahsetmişken…
Sosyal BGBM’ler 2022’nin 4. Çeyreğinde büyük düşüş görüyor
Skai.io’nun yeni içgörüleri, sosyal medya izleyicilerine ulaşmanın maliyetinin, 2022’nin sonundaki çok önemli “tatil” çeyreğinde önemli ölçüde düştüğünü ortaya koyuyor.
Şirketin analizi, 2022’nin son üç ayındaki toplam sosyal medya reklam harcamasının, 2021 tatil sezonu için eşdeğer rakamı yaklaşık yüzde üç aştığını gösteriyor.
Bu arada, reklamverenler 2022’nin son üç ayında sosyal medya reklamlarına 2022 Temmuz ve Eylül ayları arasında yaptıklarından yüzde 8,4 daha fazla harcadılar.
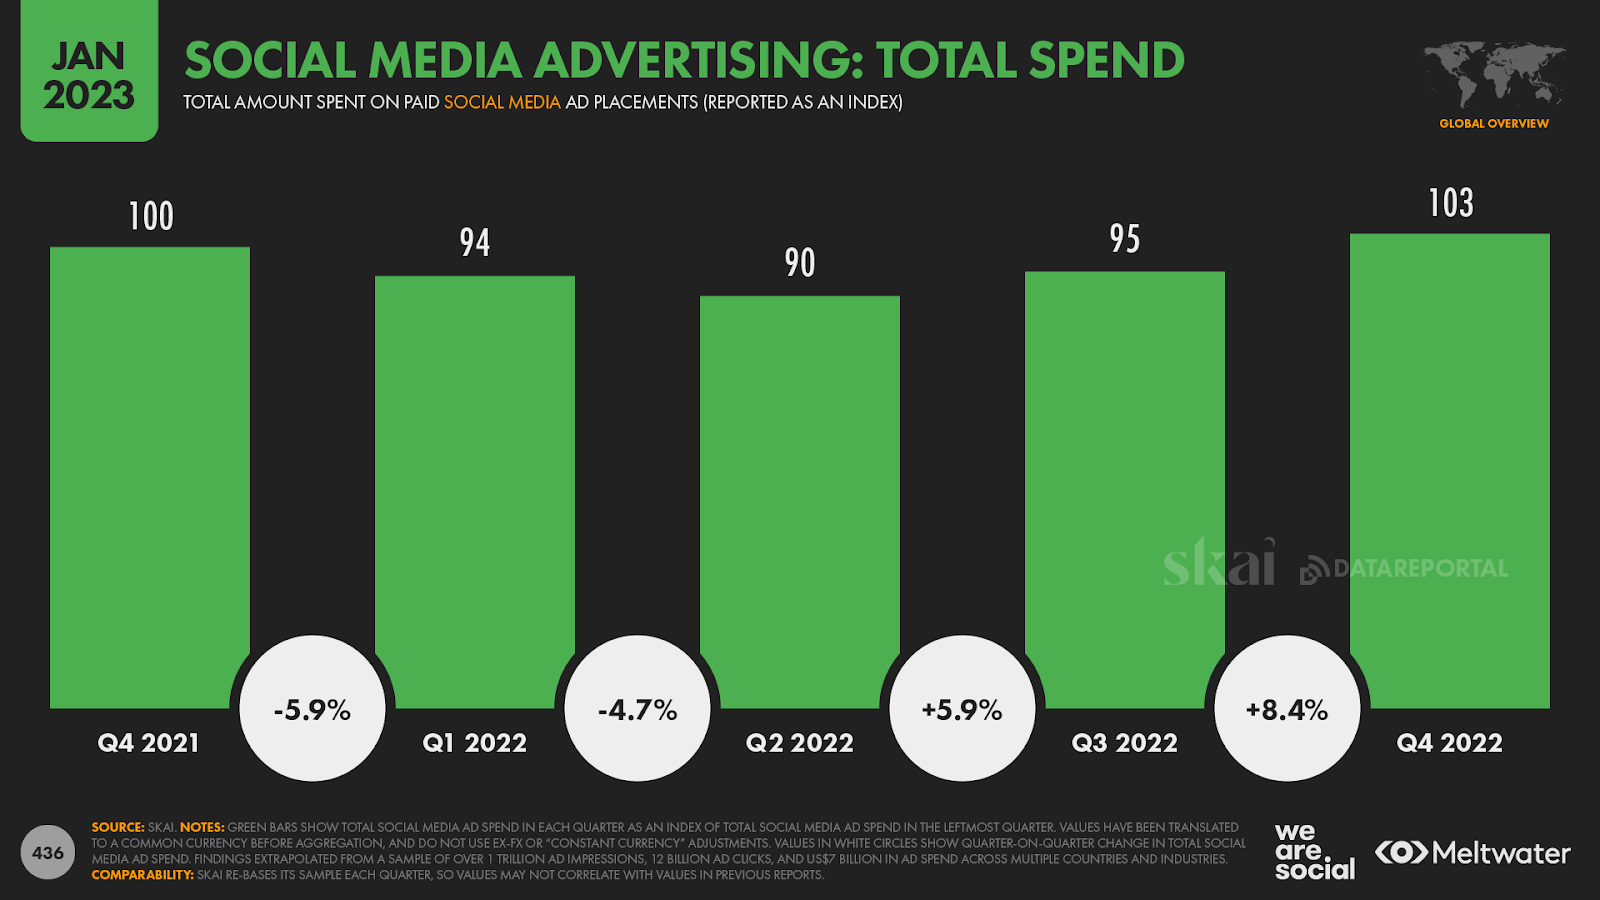
Ancak aynı veriler, sosyal medya platformlarının da 2022’nin 4. çeyreğinde, 2021’in 4. çeyreğine göre yüzde 57 daha fazla reklam gösterimi sağladığını ortaya koyuyor.
Daha önce keşfettiğimiz aktif kullanım ve harcanan süredeki artışlar göz önüne alındığında bu rakamlar inanılmaz değil, ancak gösterimlerdeki bu sıçrama, yukarıda gördüğümüz genel reklam harcamasında yıllık yüzde üç artıştan önemli ölçüde daha yüksek.
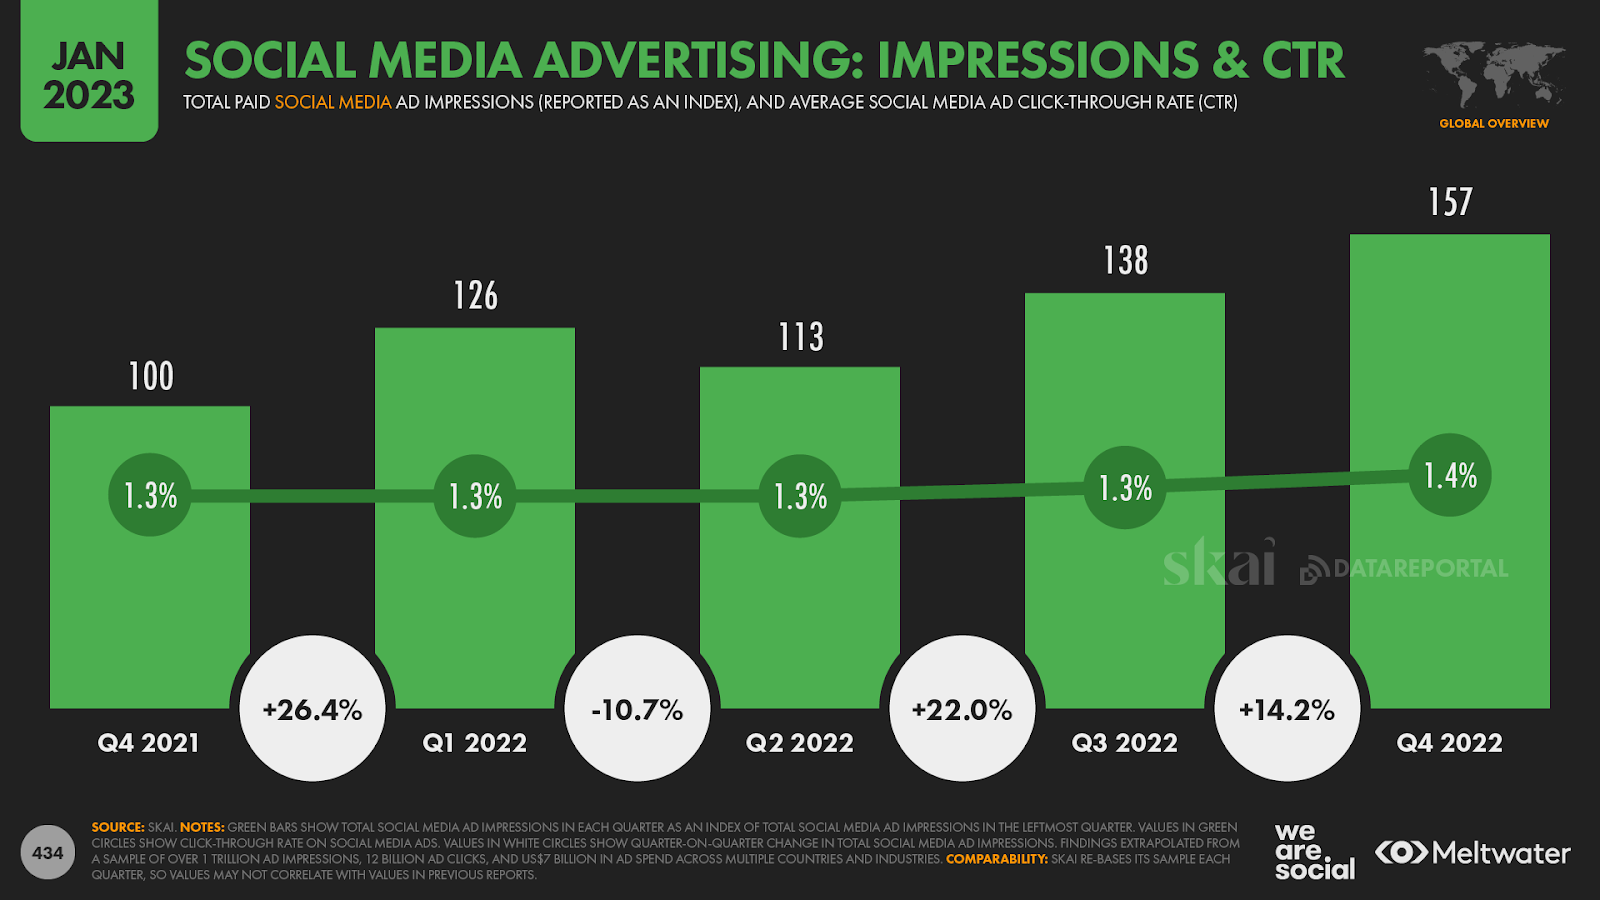
Ancak gösterimlerdeki artış, toplam harcamadaki artışı geride bıraktığında, bu kaçınılmaz olarak ortalama gösterim başına maliyette bir düşüşe yol açar.
Ve Skai’nin verileri bu düşüş için net bir rakam sunuyor: sosyal medya BGBM’lerinde yıllık yüzde 35’lik bir düşüş (yani, 1.000 sosyal medya reklam gösterimi sağlama maliyeti).

Mevcut ekonomik ortamla ilgili maliyet baskıları, ortalama BGBM’lerin düşmesinde rol oynamış olabilir, ancak envanterdeki önemli artışların da rol oynaması ihtimali vardır.
Dolayısıyla, sosyal medya platformlarında her zamankinden daha fazla reklam gördüğünüzü düşünüyorsanız, bu veriler muhtemelen haklı olduğunuzu gösteriyor.
Arama pazarlamacılığı büyümeye devam ediyor
Ancak bu eğilimler sosyal medya reklamcılığıyla sınırlı değildir ve Skai’nin verileri, küresel arama reklamcılığında benzer kalıplar göstermektedir.
Genel olarak, şirketin milyarlarca dolarlık reklam harcaması analizi, reklamverenlerin 2022’nin son üç ayına göre 2022’nin dördüncü çeyreğinde arama ağı reklamlarına yüzde 7 daha fazla harcadığını ortaya koyuyor.
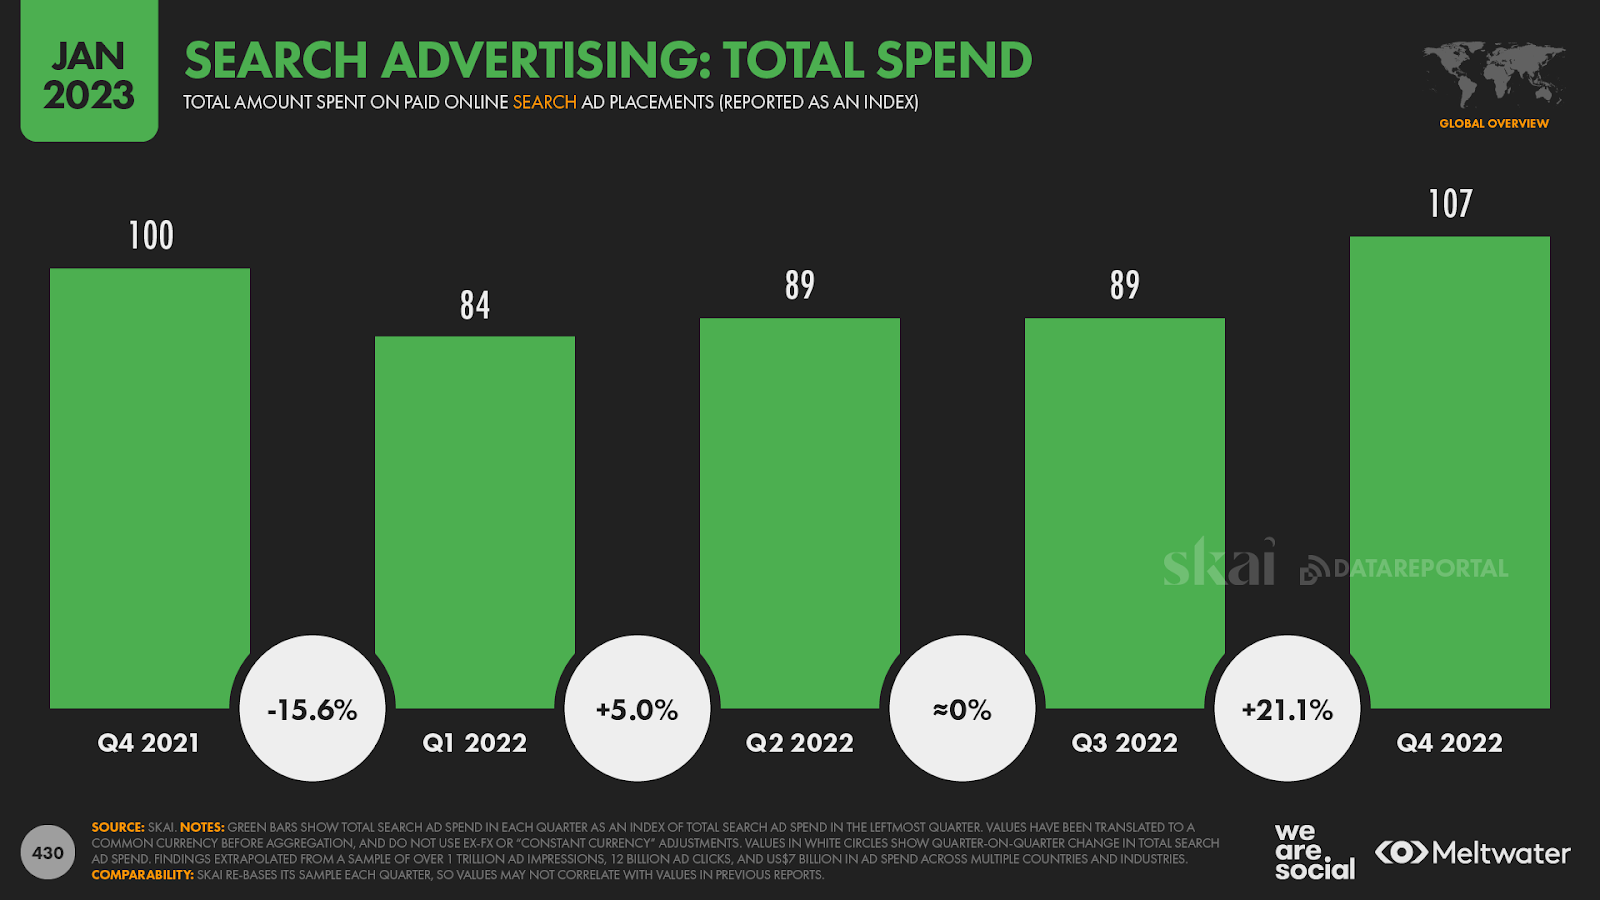
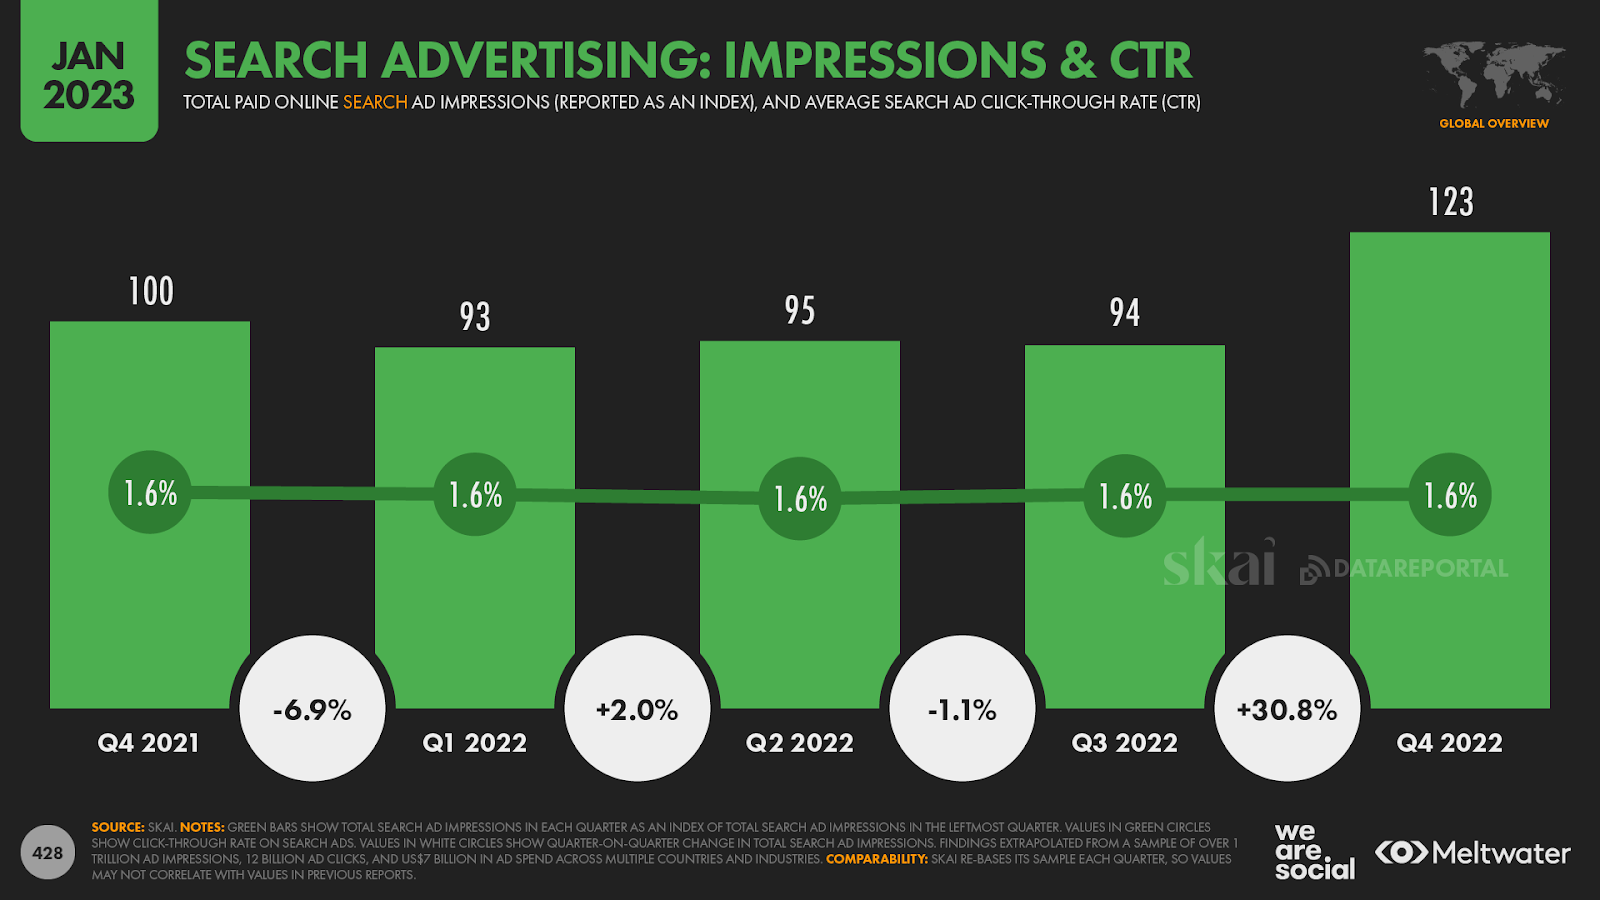
Ancak, tıpkı sosyal medya reklam trendlerinde gördüğümüz gibi, sunulan toplam gösterim sayısı, toplam reklam harcamasından çok daha hızlı arttı.
Gerçekten de Skai’nin verileri, arama motorlarının 2022 tatilinde 2021’in 4. çeyreğine göre yüzde 23 daha fazla reklam gösterimi sağladığını gösteriyor.
Ek bağlam için, 2022’nin 4. çeyreğinde sunulan arama ağı reklamı gösterimlerinin sayısı, önceki üç ayda sunulan reklamların sayısından yüzde 30’un üzerindeydi.
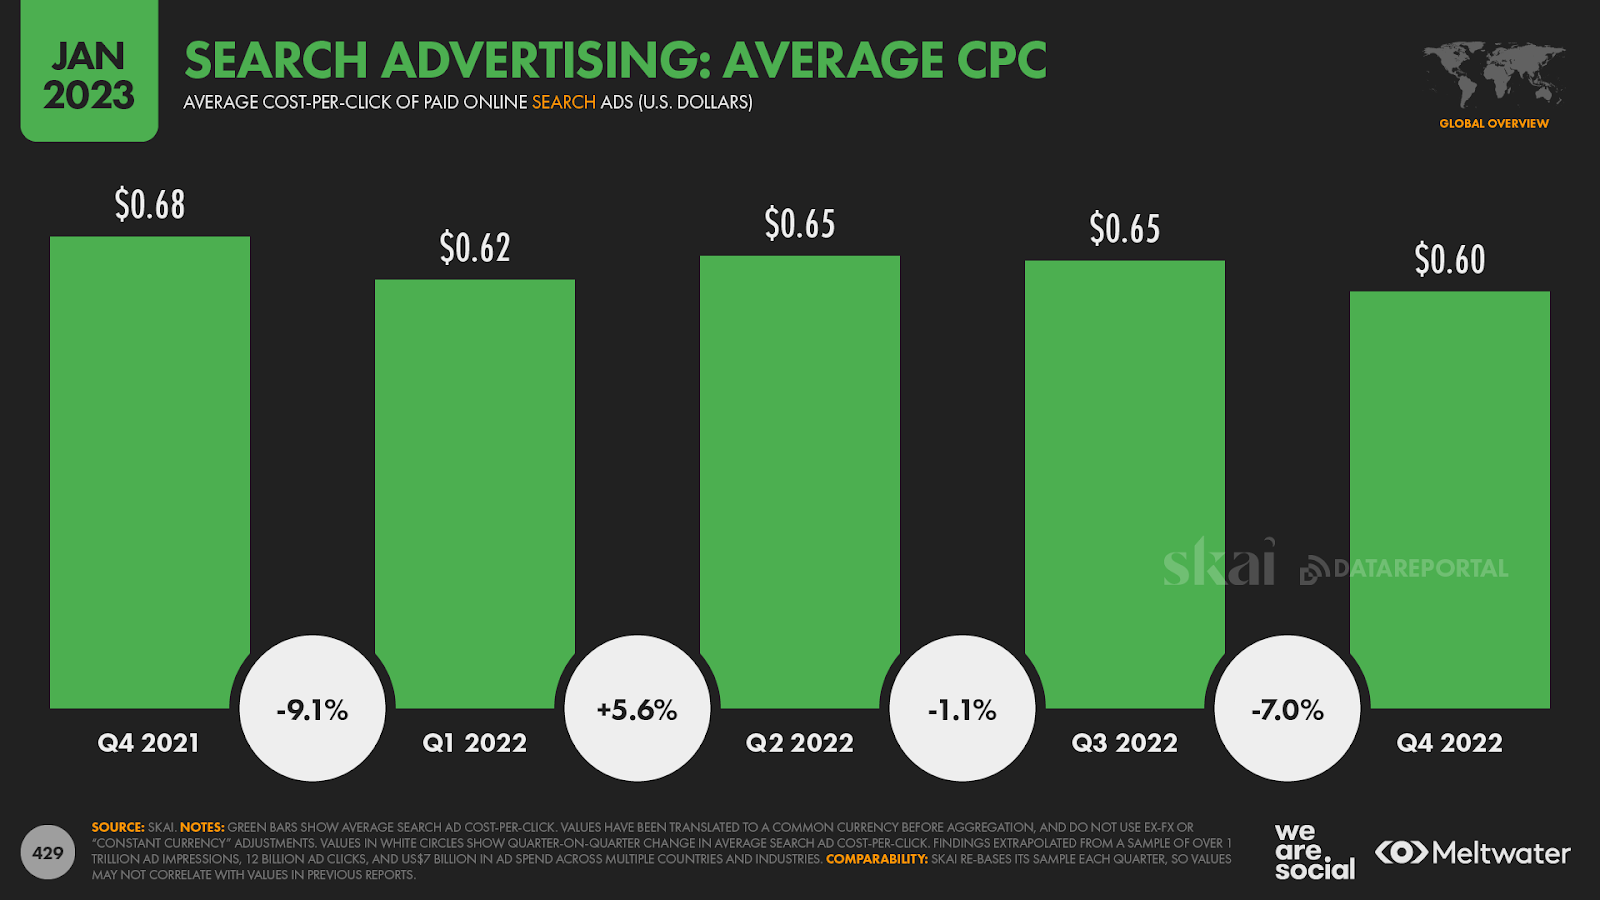
Sonuç olarak, 2022 boyunca ortalama arama tıklama başı maliyet (TBM) oranlarında istikrarlı bir düşüş gördük ve 4. Çeyrek için ortalama rakam tıklama başına yalnızca 0,60 ABD dolarına indi.
Bu, pazarlamacıların 2021’in sonunda ödediğinden yaklaşık yüzde 12 daha az ve aynı zamanda Temmuz ile Eylül 2022 arasındaki dönemin ortalama fiyatından da yüzde 7 daha düşük.
Ancak bu arama reklamcılığı trendleri, son aylarda pazarlamadaki diğer büyük hikayelerden birini düşündüğümüzde daha da ilginç: dünyanın arama davranışlarındaki evrim .
Geçen yıl bu zamanlar , dünyanın çevrimiçi arama davranışlarındaki bir dizi eğilimi araştırdık .
Ancak, geçmişteki eğilimlerin her zaman gelecekteki davranışların güvenilir bir göstergesi olmadığının kesin bir hatırlatıcısı olarak, bu eğilimler beklediğimiz gibi gelişmedi .
Bazı durumlarda, örneğin sosyal arama ve keşfin benimsenmesi gibi, değişim hızlandı.
Ancak diğer durumlarda – ses asistanlarının kullanımı gibi – aslında 2022’nin başında gördüğümüz büyümenin tersine döndüğünü gördük.

Mobil kullanarak geçirilen süre
Bu yılki rapordaki en ilginç başlıklardan biri, ortalama bir mobil kullanıcının artık telefonunu kullanarak günde 5 saatten fazla zaman geçirmesidir.
data.ai’den yapılan analiz , kullanıcıların 2022’de bir önceki yıla kıyasla akıllı telefonlarını kullanarak günde fazladan yedi dakika harcadıklarını ortaya koyuyor ki bu da yıllık yüzde 2,4’lük bir artışa denk geliyor.
Ortalama bir insanın günde 7 ila 8 saat uyuduğunu varsayarsak, bu rakamlar şu anda uyanıkken hayatımızın kabaca yüzde 30’unu phone.data.ai’yi kullanarak harcadığımızı gösteriyor. Dünyanın tüm mobil kullanıcıları için geçerli olsaydı, birleşik mobil kullanımımız artık yılda şaşırtıcı bir şekilde 10 trilyon saate ulaşacaktı – bu da 1,1 milyar yıllık toplu insan varoluşuna eşit .

Bu arada data.ai, dünyadaki Android kullanıcılarının mobil zamanlarının yüzde 40’ından fazlasını sosyal ve iletişim uygulamalarını kullanarak geçirdiklerini ve artık yalnızca cep telefonlarında bu hizmetleri kullanarak günde ortalama 2 saatten fazla zaman harcadıklarını belirtiyor.
Fotoğraf ve video uygulamaları, günlük toplamın dörtte biri ile mobil zamanın en büyük ikinci payını alıyor.
Ve birlikte, bu iki uygulama kategorisi, Android kullanıcılarının günlük mobil etkinliklerinin üçte ikisinden fazlasını oluşturuyor.
Web’de gezinme üçüncü sırada yer alıyor, ancak genel mobil zamanın yalnızca yüzde 8,1’iyle, yerel uygulamaların günümüzün mobil etkinliğinin büyük çoğunluğunu oluşturduğu açık.

İlginç bir şekilde, oyunlar, tipik bir Android kullanıcısının ortalama günlük süresinin yalnızca yüzde 8’ini oluşturuyor.
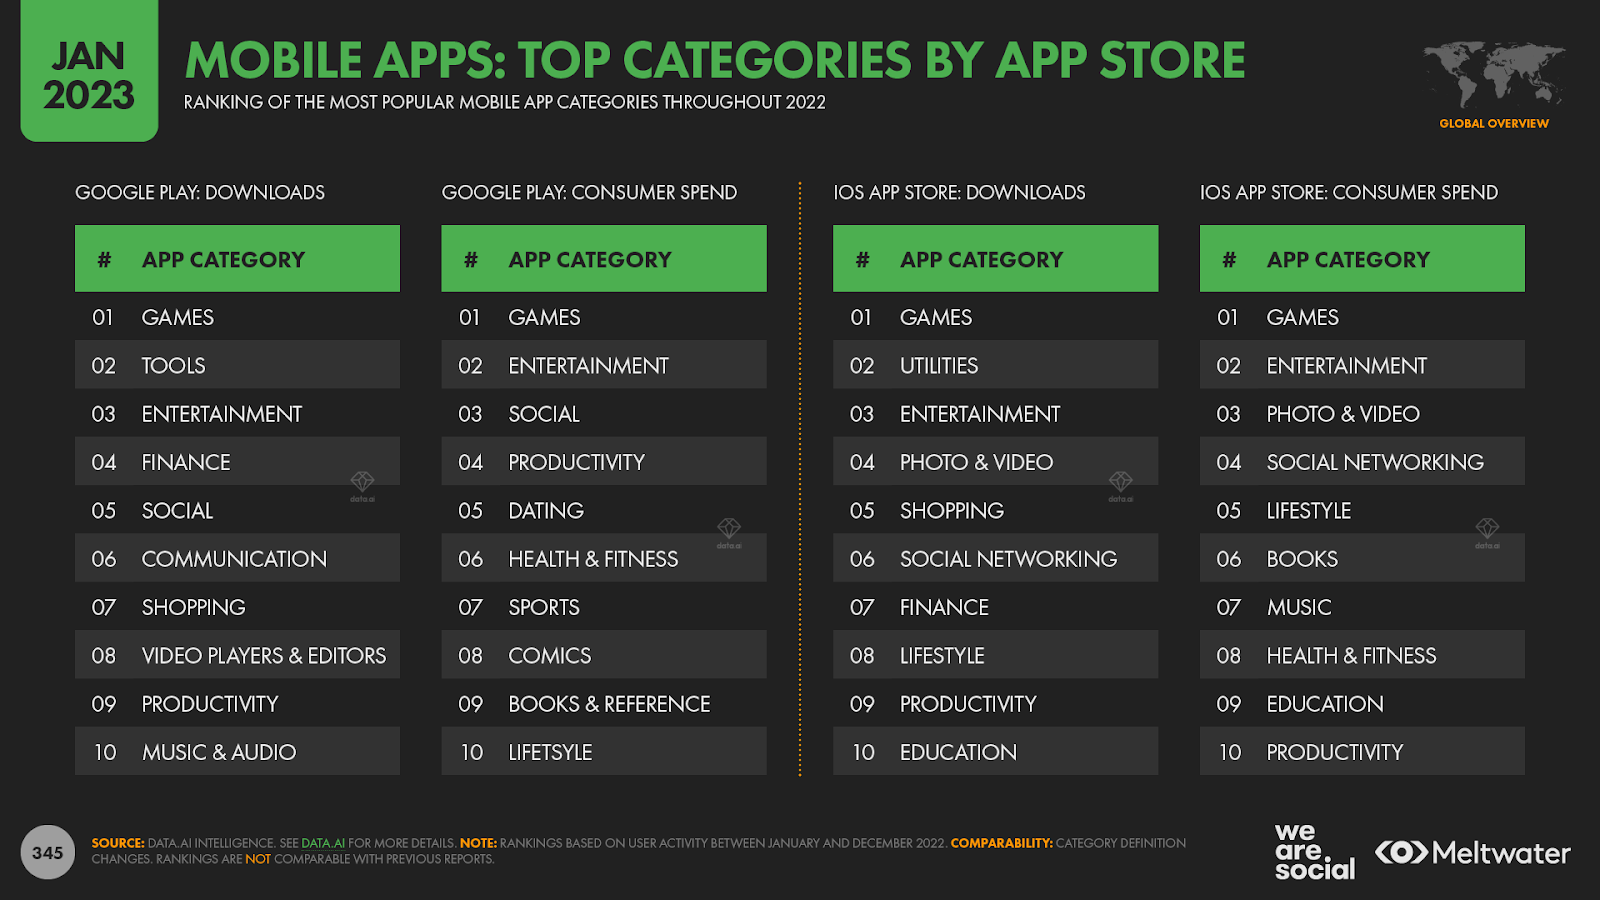
Bu nispeten düşük paya rağmen, mobil oyunlar tüketici harcamalarının en büyük payını oluşturuyor ve bu hem Google Play Store hem de iOS App Store için geçerli.
Kendi cihazlarımıza bırakıldı
Ancak, ortalama mobil kullanım süremiz artsa bile, GWI’nin en son verileri, bilgisayarların hala internet kullanıcılarının bağlantı sürelerinde önemli bir paya sahip olduğunu gösteriyor.
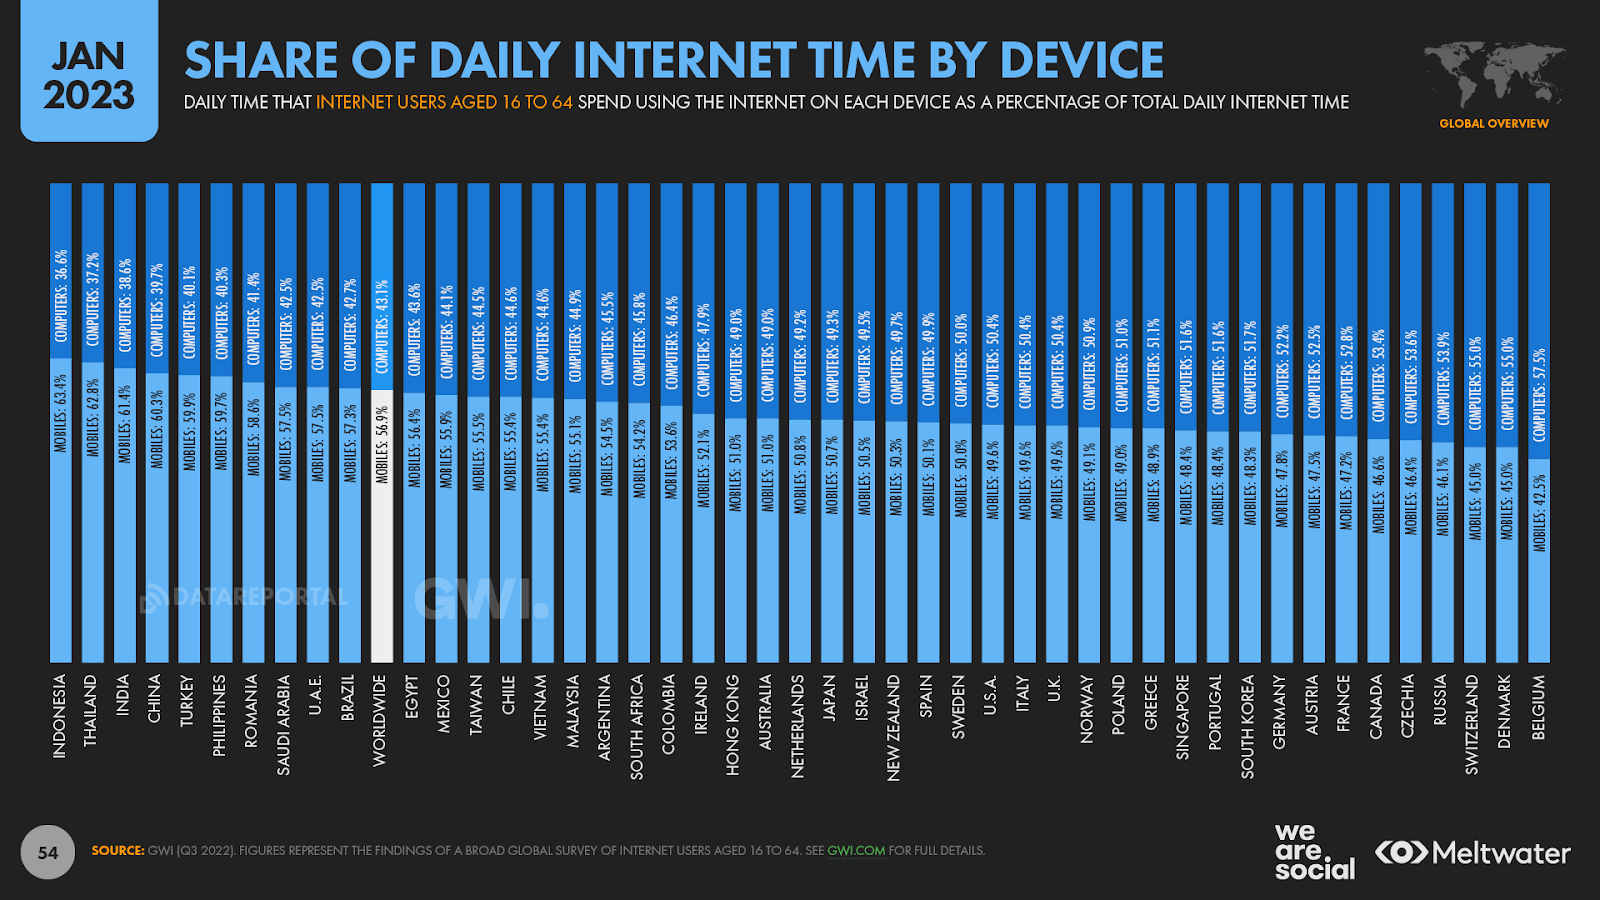
Cep telefonları, gelişmekte olan ekonomilerin çoğunda uzun süredir internet kullanımı için baskın cihaz olmuştur, ancak GWI, bu verilerin mevcut olduğu 46 ülkenin 18’inde kişisel bilgisayarların, dizüstü bilgisayarların ve tabletlerin hala insanların bağlantı sürelerinin yarısından fazlasını oluşturduğunu bildiriyor.
Ve daha da önemlisi, bilgisayarlar, Amerika Birleşik Devletleri ve Kanada’nın yanı sıra Avrupa’nın çoğu yerinde hala çevrimiçi etkinliklere hakim durumda.
Belçikalılar ve Danimarkalılar sırasıyla yüzde 42,5 ve yüzde 45 ile daha büyük ekranlı cihazları kullanarak internet zamanlarının en büyük payını harcıyorlar.
Yelpazenin diğer ucunda, Endonezya, Tayland, Hindistan ve Çin’deki internet kullanıcıları, bağlı oldukları sürenin yüzde 60’ından fazlasını cep telefonu kullanarak geçiriyor.
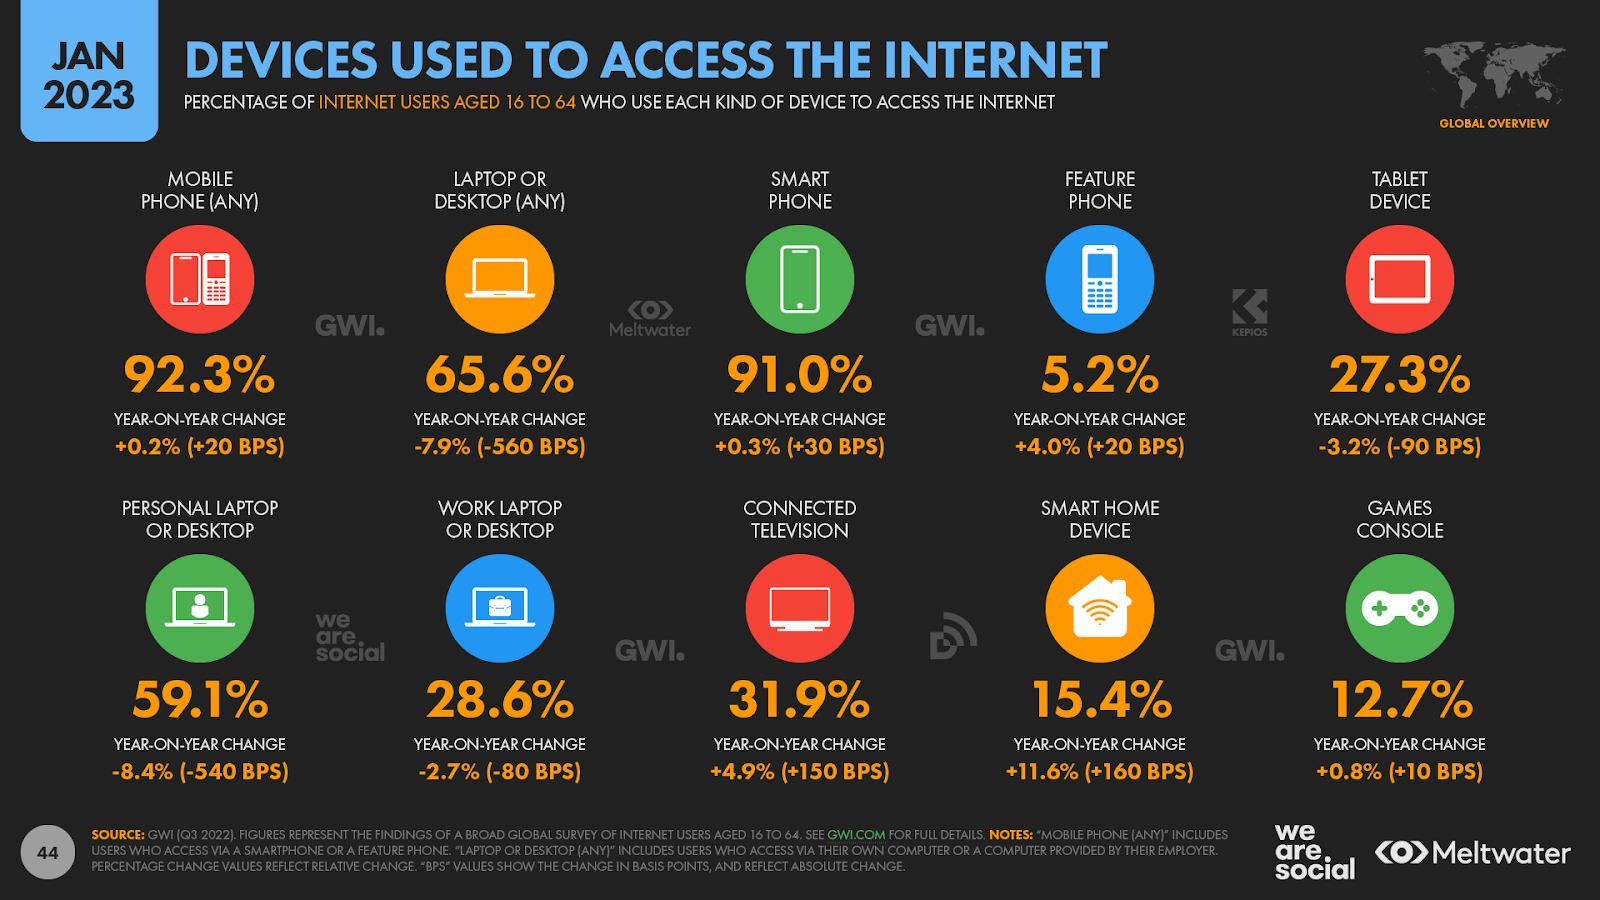
Ancak bu rakamlara perspektif katmak için GWI, dizüstü bilgisayar ve tablet cihaz sahipliğinin son aylarda istikrarlı bir şekilde düştüğünü de bildiriyor.
Her 10 çalışma çağındaki internet kullanıcısından 6’sından daha azı bugün bir dizüstü veya masaüstü bilgisayara sahip olduklarını söylese de, paylaşılan cihazların ve işveren tarafından sağlanan bilgisayarların kullanımı, internet kullanıcılarının üçte ikisinden biraz daha azının hala bir tür bilgisayar kullandığı anlamına geliyor. çevrimiçi olmak.
Sahiplikteki bu düşüşün bir sonucu olarak, cihaz süresi dengesinin 2023 boyunca mobile doğru kaymaya devam etmesini bekleyebiliriz.
Ancak bilgisayarlar, en azından önümüzdeki birkaç yıl boyunca izleyicilerimizin davranışlarının önemli bir parçası olmaya devam edecek, dolayısıyla buradaki temel çıkarım, “önce mobil” ifadesinin “yalnızca mobil” anlamına gelmemesi gerektiğidir.
Meta, reklam erişim rakamlarını revize etmeye devam ediyor
Bir süredir takip ettiğimiz bir trendde Meta, çeşitli platformlarının potansiyel reklam erişimi için raporladığı rakamlarda daha düzenli “düzeltmeler” yapıyor gibi görünüyor.
Bağlam açısından, bu düzeltmeler yeni bir şey değil ve bu verileri toplayıp analiz ettiğim 13 yıl boyunca şirket ortalama olarak her 12 ila 18 ayda bir düzeltme yaptı.
Ancak analizim, şirketin son 6 çeyreğin en az 4’ünde rakamlarında anlamlı bir revizyon yaptığını gösteriyor.
Ve bu düzeltmelerin sıklığı, gerçekte neler olup bittiğini belirlemeyi zorlaştırıyor.
Örneğin, şirketin en son verileri, Facebook reklam erişiminde son üç ayda dünyanın hemen her ülkesinde büyük bir düşüş olduğunu gösteriyor ve yalnızca altı ülkede düşüş görülmedi .
Ayrıca, bu altı ülkenin tümü için bildirilen reklam erişim rakamı Ekim ayından bu yana değişmedi; bu da, son üç ayda dünyanın hiçbir ülkesinde potansiyel erişimde bir artış görmediğimiz anlamına geliyor.

Ve Instagram’ın reklam erişim rakamlarında da neredeyse aynı model görüyoruz, sadece üç ülke düzeltmelerden etkilenmedi.
Benzer şekilde, bu ülkelerin üçü de geçtiğimiz çeyrekte bildirilen Instagram erişiminde herhangi bir değişiklik görmedi.
Ancak bu iki platformun farklı rolleri ve tarihsel büyüme yörüngeleri göz önüne alındığında, bu değişikliklerin ani bir kullanıcı çıkışından çok, büyük olasılıkla yinelenen ve gerçek olmayan hesapların büyük ölçekli tasfiyesinin sonucu olduğunu söylemek oldukça güvenlidir.
Evet, platformların kullanıcı sayılarının zaman içinde dalgalandığını görmesi kaçınılmazdır, ancak – büyük ölçekli teknik kesintiler dışında – coğrafyalardaki düşüşlerin tutarlılığı, bu son değişikliklerde en büyük rolü şirket revizyonlarının oynadığını gösteriyor.
AZALTILMIŞ ERİŞİM POTANSİYELİ
Ancak bu sayıların düşmesinin sebepleri ne olursa olsun , sonuç aynı kalıyor: Meta, reklamverenlere artık platformlarında şirketin daha önce tahmin ettiğinden daha az kullanıcıya ulaşabileceklerini söylüyor.
Dünya çapında bir düzeyde, Meta’nın en son rakamları, Facebook reklamlarının geçen yıl bu zamanlarda bildirilen aynı araçlardan 127 milyon daha az kullanıcıya ulaştığını gösteriyor ki bu da yıllık bazda yüzde 6’lık bir düşüşe denk geliyor.
Instagram, daha da büyük bir “düzeltme” gördü, şirketin kendi verileri geçen yıl 160 milyon kullanıcı düşüşü göstererek neredeyse yüzde 11’lik bir düşüş gösterdi.
Messenger da revizyonlardan kaçmadı ve Meta’nın 2023’ün başında sohbet uygulaması için bildirdiği erişim rakamları, şirketin 2022’nin başlarında bildirdiği rakamlardan neredeyse yüzde 6 daha düşük.

TikTok reklamları 1 milyardan fazla yetişkine ulaşıyor
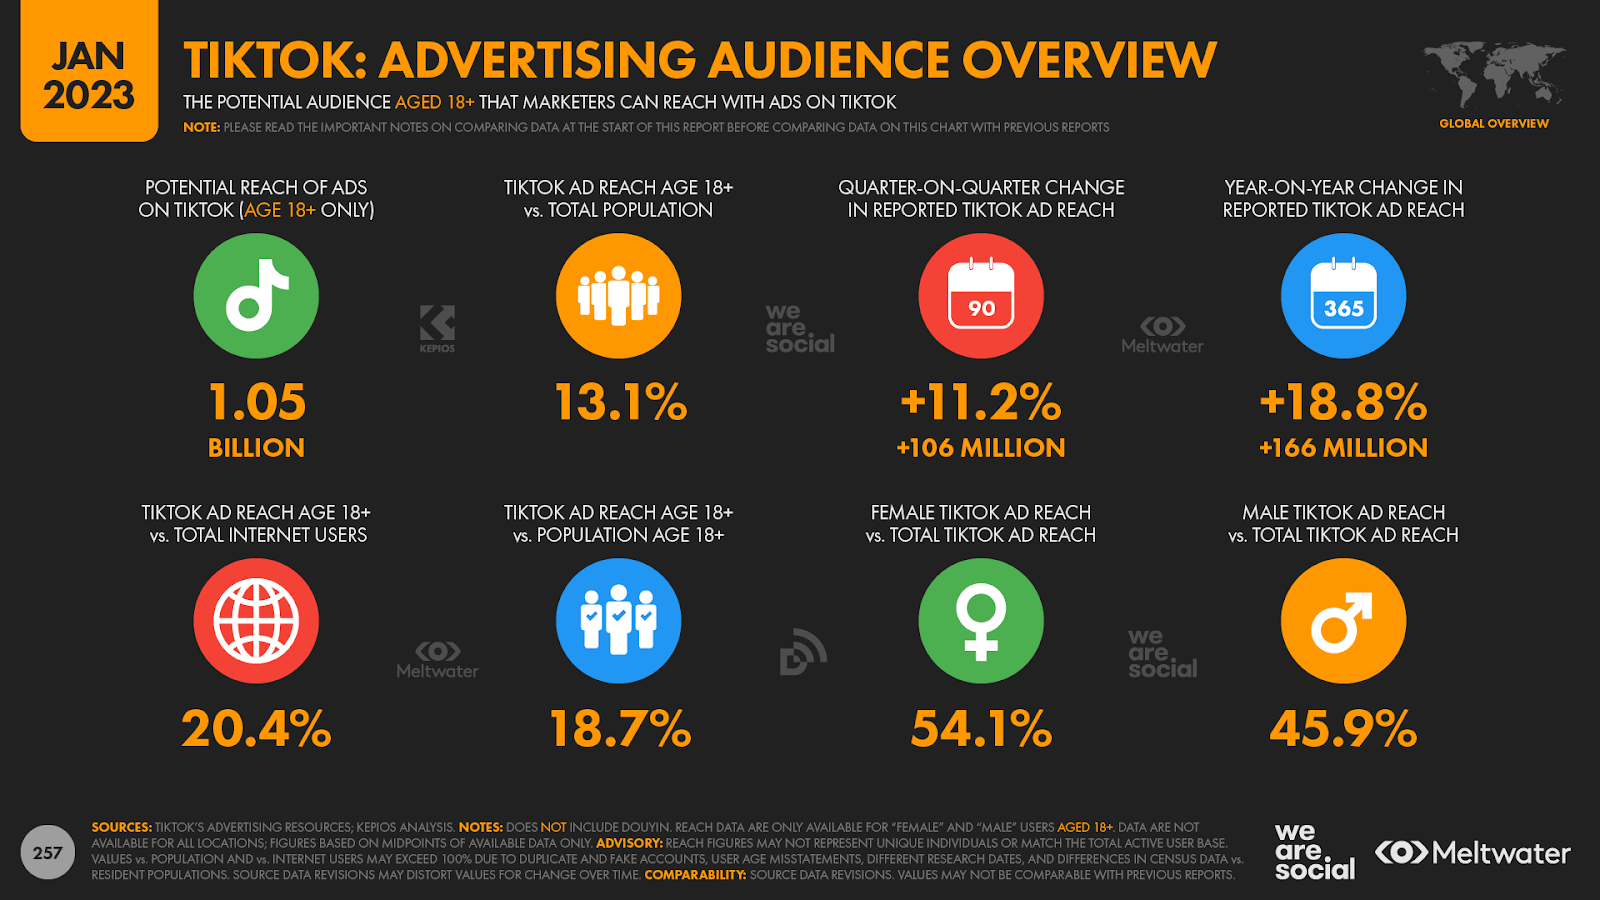
Ancak reklamverenler için daha cesaret verici bir haberde, TikTok’un reklam kaynaklarında yayınlanan rakamlar, kısa video platformundaki reklamların artık 18 yaş üstü bir milyardan fazla kullanıcıya ulaştığını ortaya koyuyor.
Bu yaşa özgü rakamların, kullanıcıların kendilerinin gerçekle uyuşmayan bir doğum tarihi beyan ettiği yaş “yanlış beyanları” nedeniyle bir şekilde çarpıtılabileceğini belirtmekte fayda var.
Ancak TikTok’un reklam erişim rakamı her yaştan kullanıcıyı temsil edecek olsa bile yine de çok etkileyici.
Ayrıca şirketin kendi verileri, Ekim 2022 ile Ocak 2023 arasında 100 milyondan fazla yeni kullanıcıya işaret eden rakamlarla, TikTok’un reklam erişiminin yalnızca son üç ayda yüzde 11 arttığını gösteriyor.
Üstelik aynı veriler, TikTok’un reklam erişiminin geçen yıl bu zamandan bu yana neredeyse yüzde 19 arttığını ve 166 milyon yeni kullanıcının en son toplamı 1,05 milyara çıkardığını gösteriyor.
Twitter’ın izleyici kitlesi büyüyor
Ve Elon Musk ve arkadaşları için iyi haberler var. Son veriler, Twitter’ın da son aylarda reklam erişimini artırdığını gösteriyor.
Şirketin kendi reklam araçlarında yayınlanan rakamlar, küresel erişimin Ekim 2022’den bu yana 12 milyon, geçen yılın bu zamanından bu yana ise 120 milyon kullanıcı arttığını gösteriyor.
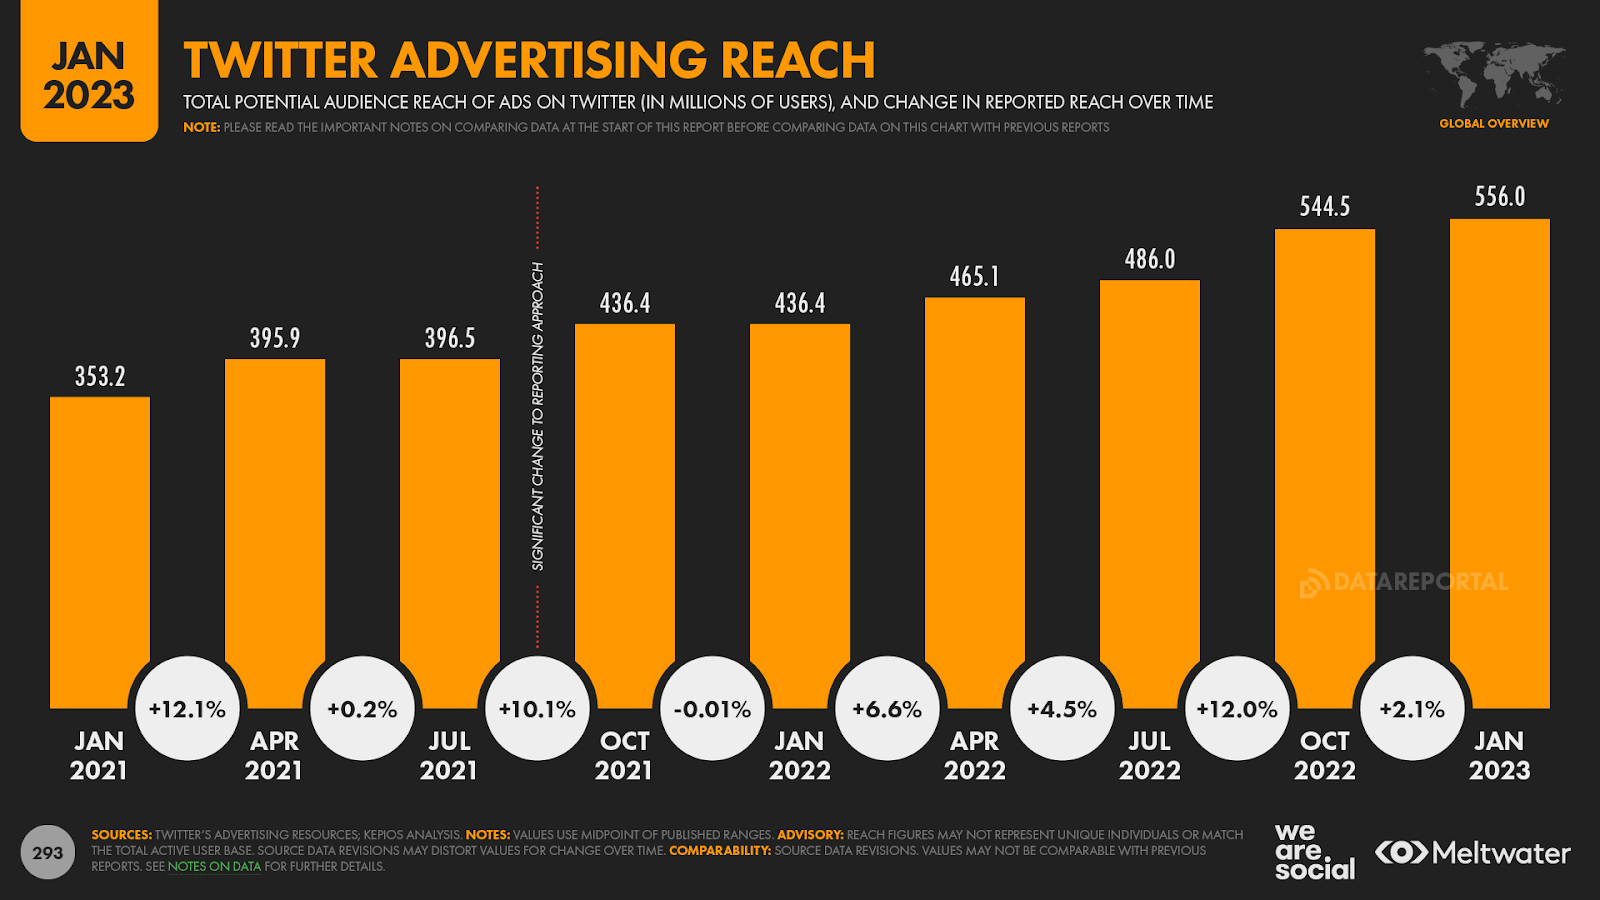
Twitter’ın reklam erişim rakamlarının her zaman – kısa süreler boyunca bile – önemli dalgalanmalara tabi olduğunu ve bu toplam erişim rakamının muhtemelen bir dizi “insan olmayan” varlığı (ör. işletmeler, müzik grupları, evcil hayvan hesapları, vesaire.).
Bununla birlikte, Kepios’un web trafiği verileri ve mobil uygulama kullanımına ilişkin analizi, Musk’ın satın alınması sırasında pek çok kişinin önceden söylediği gibi “göç” belirtisi göstermiyor.

Daha derin kazmak
Bu yılın raporunda keşfedilecek çok daha fazla harika veri ve çok daha büyüleyici içgörü var, ancak zaman kazanmak adına, bu hikayeleri burada birkaç başlığa indireceğiz ve bir dizi derinlemesine inceleme makalesine bağlantı vereceğiz. daha fazlasını öğrenebilir.
ÇEVRİMİÇİ SES DİKKATİMİZİ DAHA FAZLA ÇEKİYOR
İnsanlar, akışlı müzik hizmetlerini kullanarak ve podcast’leri dinleyerek her zamankinden daha fazla zaman harcıyor, ancak “sosyal ses” söz konusu olduğunda hikaye daha karmaşık.
BLOCKCHAIN’İN ENGELLERİ
Geçen yıl bu zamanlar yaşanan bol heyecandan sonra, dünyadaki internet kullanıcılarının çoğu kripto para birimleri ve NFT’ler konusunda soğumuş görünüyor.
Düşen değerlemeler, sonu gelmeyen bir hack, skandal ve dolandırıcılık dalgası ve dijital para birimlerini yatırım spekülasyonunun ötesinde kullanmak için çok az fırsat, birçok insanın şüpheci olmaya devam ettiği anlamına geliyor.
Ancak, kripto ölmekten çok uzak.
TERSTE METAVERSE?
Benzer şekilde, aktif kullanıcı verileri, sanal dünyaların kullanıcı tabanlarını büyütmek için mücadele ettiğini gösteriyor.
En son veriler, bu ortamların bazılarının yaygın çekiciliğini göstermeye devam ediyor , ancak diğer dünyalar için rakamlar şimdiden düşüş gösteriyor.
GİYİLEBİLİR CİHAZLARIN YÜKSELİŞİ
Çalışma çağındaki her 10 internet kullanıcısından yaklaşık 3’ü artık akıllı saat veya spor takip cihazı gibi bir tür “akıllı bilek” cihazına sahip.
Ayrıca veriler, bu grubun artık bir akıllı saate (yüzde 22,5) sahip olma olasılığının, bir oyun konsoluna (yüzde 20,3) sahip olmaktan daha yüksek olduğunu gösteriyor.
LINKEDIN YENİ BİR NOKTAYA ULAŞTI
LinkedIn’in en son reklam erişim rakamları, dünyanın en sevilen profesyonel sosyal ağının şu anda 900 milyondan fazla kayıtlı üyesi olduğunu gösteriyor.
Analizimiz, bu kullanıcıların yalnızca üçte birinin muhtemelen her ay platformda aktif olacağını gösteriyor, ancak LinkedIn yine de pazarlamacılar için ikna edici bir teklif sunuyor.
ÇEVRİMİÇİ FİNANSTA EĞİLİMLER
Analizimiz, dijital yıkımın bankacılık ve finansal hizmetler dünyalarında hâlâ tam potansiyelini ortaya koymadığını gösteriyor.
Veriler, pek çok kişinin halihazırda bağlantılı finans kullandığını doğrulasa da, tipik bir kullanıcı muhtemelen beklediğiniz kişi değildir .
2023 için görünüm
Umarız tüm bu veriler ve analizler size mevcut “dijital durumun” zengin bir resmini vermiştir.
Peki önümüzdeki yıl nasıl görünüyor? İşte üç ayda bir çıkacak olan Statshot raporlarımızda dikkat etmeniz gereken bazı noktalar :
- Yaratıcı yapay zekanın yükselişi: ChatGPT, Dall•E, Midjourney, Stablediffusion ve Synthesia gibi araçlar, gelecek “yaratıcı” yapay zeka dalgasının yalnızca başlangıcı. Performansta üstel iyileştirmeler, güçlü, gerçek dünya uygulamaları ve yasallıklar, etik ve kötüye kullanım potansiyeli hakkındaki tartışmalarda artış bekleyin.
- Daha amaca yönelik pazarlama: insanların daha fazla düşünülmüş internet etkinliğine yönelmesi ve “zaman kaybetmekten” kaçınma isteği, çevrimiçi etkinlikleri yeniden şekillendirmeye devam edecektir. Bu kendi başına ilginç olacaktır, ancak reklamverenler için özel çıkarımları olabilir. Kullanıcıların araya giren reklamlardan tamamen kaçmak için sınırlı seçenekleri olabilir, ancak başarılı olmak için en iyi yer, insanların yaşamlarına bilinçli olarak değer katan ve insanların aktif olarak aradığı pazarlama olacaktır.
- Makroekonomik etkiler: dünya çoklu kriz yoluyla çetin yolculuğuna devam ederken , insanların finansal baskılara yanıt olarak aboneliklerini rasyonalize ettiğine veya akıl sağlığı ihtiyaçlarına yanıt olarak haber davranışlarını değiştirdiğine dair işaretler arıyor olacağız. Jeopolitik gerilimlerin, kullanıcı davranışlarını ve daha geniş dijital ortamı kökten yeniden şekillendirebilecek yeni yaptırımlar ve platform yasaklarıyla sonuçlanma olasılığı da artıyor.
- Sosyali yeniden düşünmek: Şu anda “sosyal” olarak adlandırdığımız platformlar, bilgiyi nerede aradığımızı, eğlenceyi nasıl tükettiğimizi ve kimin fikir ve eylemlerinin dünya görüşümüzü etkilediğini yeniden şekillendirerek hayatımızdaki etkilerini genişletmeye devam edecek. Sohbetler ve paylaşılan deneyimler, bu tekliflerin temel bir bileşeni olmaya devam edecek, ancak bu platformları “gruptan çıkarmak” ve “sosyal medya” gibi her şeyi kapsayan terimlerin ötesine geçmek için giderek daha zorlayıcı bir gerekçe var.
- Yanlış bilgi yüklemesi: ne yazık ki, dijital trendleri bildirirken gerçekleri isteyerek çarpıtan daha fazla medya kuruluşu görmeyi bekliyoruz ve ChatGPT gibi araçların yükselişi, içerik “geri dönüşümü” yoluyla bu yanlış beyanları daha da artırabilir. Sonuç olarak, pazarlama kararları için doğru, temsili verileri bulmak hiç bu kadar önemli olmamıştı. Ancak iyi haber şu ki, 2023 ve sonrasında size dünyanın en iyi araştırmacılarından en son güvenilir bulguları getirerek yardım etmek için burada olacağız.
Şimdilik (neredeyse) hepsi bu, ancak Dijital 2023 yerel ülke raporlarımızı Şubat ayının ortasında yayınlamaya başlayacağımızı bilmek isteyebilirsiniz – hazır olur olmaz hepsini burada bulacaksınız .
Ve sonunda… Kediler ve Köpekler, kim önde?
Ancak, bu noktaya kadar geldiğinize göre, sizi en sevdiğim Global Digital veri gruplarından biri hakkında güncelleme yapmadan bırakamazdım: devam eden “internet için savaş”.
Ve 2023’teki en büyük manşetlerden biri de, her iki takımın da son on iki aydır sıkı bir şekilde çalışıyor gibi görünmesi.
Gerçekten de, Google araması artık hem kediler hem de köpekler için geçen yıl bu zamana göre iki kat daha fazla sayfa sonucu döndürüyor.
Ancak, bu sonuçlar aynı zamanda bir sürprizi de ortaya koyuyor: Köpekler web’i ele geçirmiş gibi görünüyor, Google artık “köpek” için “kedi” için olduğundan 450 milyon daha fazla sonuç veriyor.
Kedi dostlarımız geçen yıl içinde arama hacimlerinde biraz zemin oluştu, ancak bu kurnaz köpekler için hala kedilerin neredeyse iki katı kadar Google araması yapılıyor.
Bununla birlikte, şok edici bir açıklamayla, kediler için olan Wikipedia sayfası, 2022’de köpekler için olan sayfanın 3 katından fazla sayfa görüntüleme aldı. Ancak internette daha çok köpekler görülüyor.
Ve tabii – “en iyi arkadaşlarımızdan” bekleyebileceğiniz gibi – köpekler sosyal medyayı da yönetiyor.
Bununla ilgili, farklı ülkelerde evcil hayvan sayısı ile ilgili şu habere de göz atabilirsiniz.
#cat için sadece 270 milyona kıyasla, #dog ile etiketlenmiş 350 milyondan fazla Instagram gönderisi var.
Benzer oranlar, #dog ile etiketlenen gönderilerin toplamda yaklaşık 350 milyar kez görüntülendiği, #cat ile etiketlenen gönderilerin “sadece” 270 milyar kez görüntülendiği TikTok’ta da geçerli.
Twitter bile kullanıcılarının köpeklerle daha çok ilgilendiğini bildiriyor.
Şirketin reklam araçları, 386 milyondan fazla Twitter kullanıcısının köpeklerle “ilgilendiğini”, kedilerle “ilgilenen” sadece 62 milyon kullanıcının olduğunu bildirdi.
–
Raporu kimler yazdı?
Sosyal düşünceyi pazarlamanın merkezine koyan, sosyal odaklı bir yaratıcı ajans olan WeAreSocial, bu yılki raporun en büyük veri ve trend koleksiyonu olduğunu belirtiyor.
Bu yıl Global Digital Reports’un ana ortağı, Meltwater adlı kurum. Meltwater, işletmelerin çevrelerindeki dünyayı izlemelerine, anlamalarına ve etkilemelerine yardımcı olmayı görev edinmiş, sosyal medya alanında küresel bir liderdir.
Global Digital Reports serisini daha bilgilendirici yapan ortaklar, GWI, Statista, data.ai, Semrush, GSMA Intelligence, Similarweb, Ookla, Skai, Locowise ve PPRO olarak listelenmiş.
Verilerle ilgili önemli notlar
İnternet kullanıcıları: dünya çapında internetin benimsenmesini araştırma işi ve raporlamanın karmaşıklığı, en son verilerin yayınlanmasında her zaman bir gecikme olduğu anlamamıza yardımcı olabilir.
Sonuç olarak, 2021’den sonra internet kullanım rakamları muhtemelen gerçeği yansıtmamaktadır ve gerçek kullanıcı sayıları ve büyüme rakamları bu yılın raporlarında gösterilen rakamlardan anlamlı şekilde daha yüksek olabilir.
Sosyal medya kullanıcıları: çeşitli platformlar tarafından yayınlanan rakamlarda yapılan önemli revizyonlar, bu yılın raporlarında yer alan sosyal medya kullanıcı sayılarının önceki raporlarda yayınlanan rakamlarla doğrudan karşılaştırılamayacağı anlamına gelmektedir.
Bir yanıt yazın